Система освіти добре готує людину до життя середнього класу: отримати професію, знайти стабільну роботу, купити житло в кредит, автомобіль у розстрочку, частину грошей тримати в банку й регулярно сплачувати за різні послуги, і навіть є згадки про інвестування. Але така модель вигідна фінансовій системі, бо вона постачає ліквідність у банки, комісії фінансовим компаніям та забезпечує стабільний потік робочої сили.
Проте фундаментальні закони капіталу працюють інакше. Люди з високим рівнем доходу нерідко опиняються на межі бідності при першому ж економічному шоці. В той же час професійні інвестори оперують категоріями ймовірностей, глобальної ліквідності та системної нееластичності ринків. Тобто, вони будують свою фінансову стійкість на зовсім іншому баченні, яке, зі зрозумілих причин, ніхто не навчає. І якраз цю тему ми розглянемо сьогодні.
Починаємо із того, що нас не вчили рахувати альтернативну вартість. Більшість фінансових порад зводяться до дрібної економії на зразок відмови від щоденної кави – у свій час, була дуже популярна концепція «ефект лате». Це має невелике значення, але зміщує фокус із дійсно вагомих рішень.
Альтернативна вартість показує втрачену вигоду від альтернативного нереалізованого сценарію використання капіталу. Наприклад, купівля автомобіля за 20 000 $ коштує значно більше за позначку на ціннику – це вилучення 20 000 $ із процесу інвестування. Якщо цей капітал міг би працювати під 8% річних протягом 20 років (цифри тільки для прикладу), то реальна вартість автомобіля становить понад 73 000 $.
Саме такі великі одноразові рішення – вибір житла, купівля авто, умови іпотеки та стартовий капітал для бізнесу – визначають фінансову долю людини. Дрібна щоденна економія має просто мізерний вплив порівняно з грамотним управлінням великими сумами. І мова не про те, що потрібно відмовлятися від автомобіля чи житла, суть у тому, що кожна велика покупка має бути добре обдумана і обов’язково прорахована.
Також, нас не вчили, що бути багатим і мати гроші – не одне й те саме. Можна володіти нерухомістю, портфелем акцій чи часткою в бізнесі – і водночас не мати готівки, щоб умовно оплатити рахунок за електрику цього місяця.
Загальна інвестиційна теорія формує ідею, що потрібно постійно відкладати певний % доходу, та інвестувати його – і це правда, але не повна правда. Бо недостатньо просто нарощувати активи – можна опинитися “багатим на папері, бідним по готівці”. У фінансовій літературі це навіть має термін – “asset rich, cash poor”.
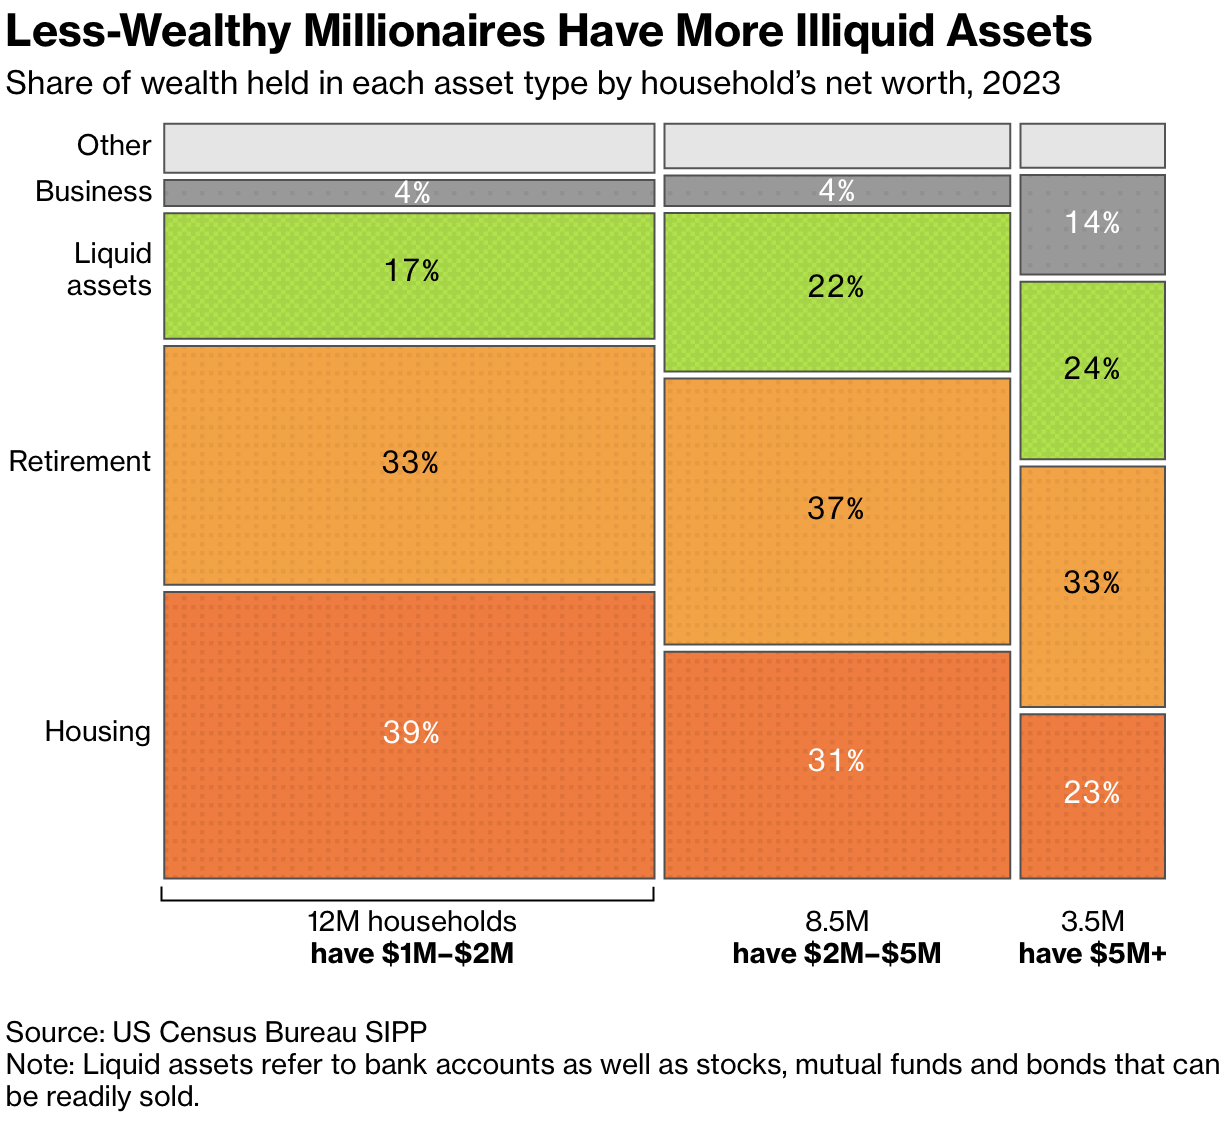
І це не абстракція. Аналіз даних Bloomberg по домогосподарствах із активами у діапазоні 1-2 млн $ чистого капіталу показав: лише близько 17% цього багатства – ліквідні активи, решта заморожена в нерухомості, пенсійних рахунках та інших неліквідних активах. Тобто формально мільйонер може фізично не мати грошей на несподівану витрату.
Саме тому “багатство” і “грошовий потік від багатства” це різні речі, і накопичення першого аж ніяк не гарантує другого. Тому, недостатньо купувати активи, що просто ростуть у ціні – треба паралельно будувати джерела грошового потоку, інакше багатство є, а користуватись ним – немає можливості.
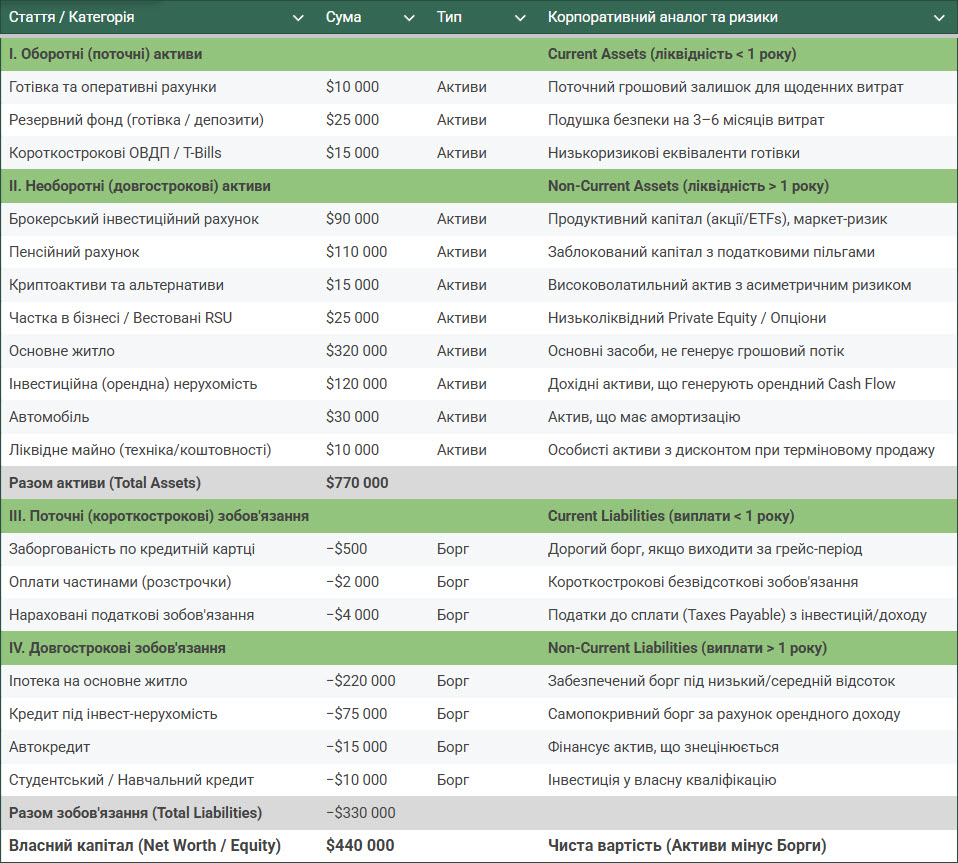
Нас не вчили складати і читати власний баланс. Звичайно, багато інвесторів мають справу із корпоративною звітністю, вміють читати таку звітність компанії і робити правильні висновки. Але в той же час свій баланс більшість інвесторів не зводять.
Інвестор може повністю скласти звіт, так само як і компанія – і тут немає нічого складного. Ключова навичка тут – розрізняти актив, який приносить гроші, і те, що виглядає активом, а насправді постійно забирає гроші. Без розуміння цієї різниці людина може роками нарощувати “речі”, які на балансі виглядають як активи, а по факту є діркою в грошовому потоці.
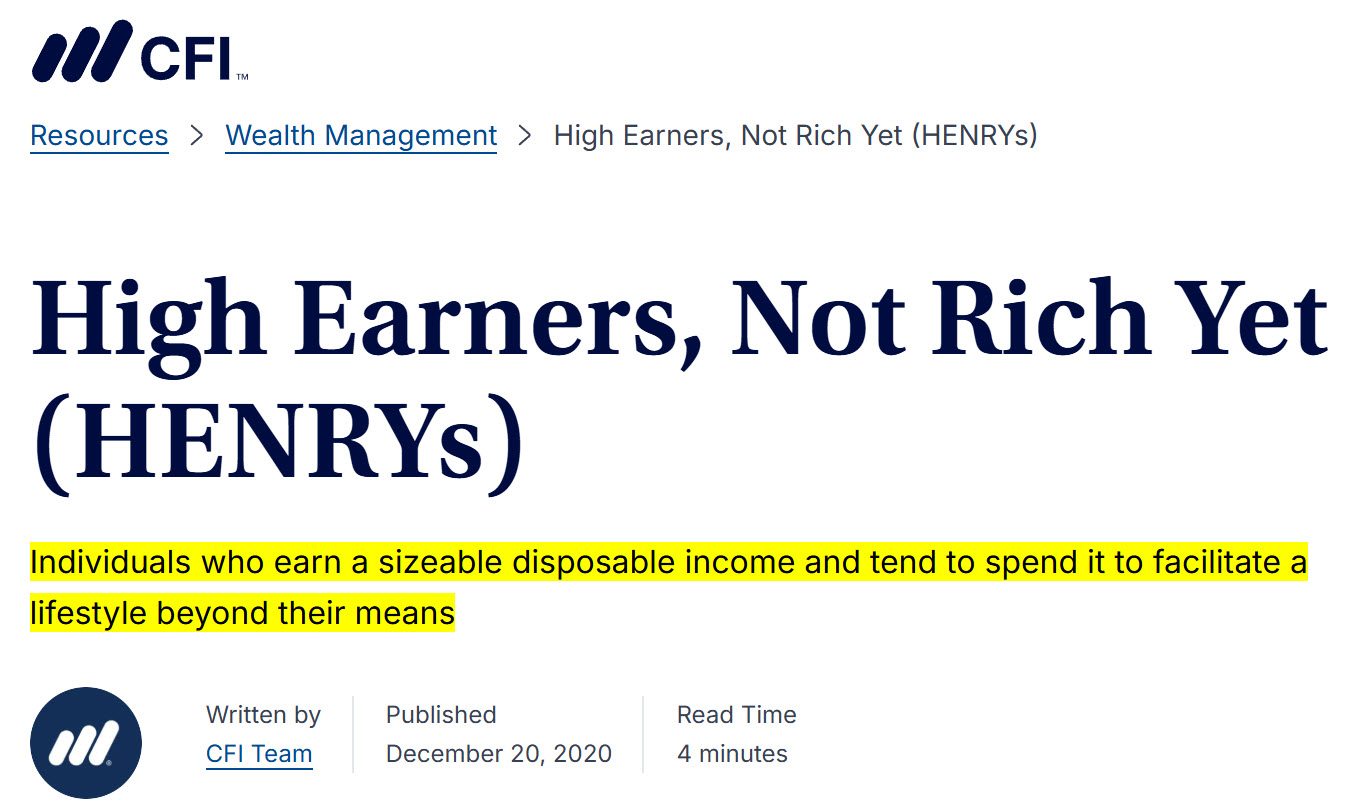
Саме тому дохід і чистий капітал часто слабко корелюють – це підтверджує реальний термін із фінансової журналістики – HENRY (“High Earners, Not Rich Yet”), він введений Fortune ще 2003 року – це люди в штатах із зарплатою 250 000-500 000 $ на рік, які через борги й спосіб життя мають мізерний чистий капітал – формально багаті за доходом, бідні за балансом.
Так, часто можна почути поради, які вчать бюджетувати доходи і витрати за місяць – звичайно це добре, але майже ніхто не вчить будувати статичний знімок “що я насправді маю” – і саме він визначає фінансову стійкість людини.
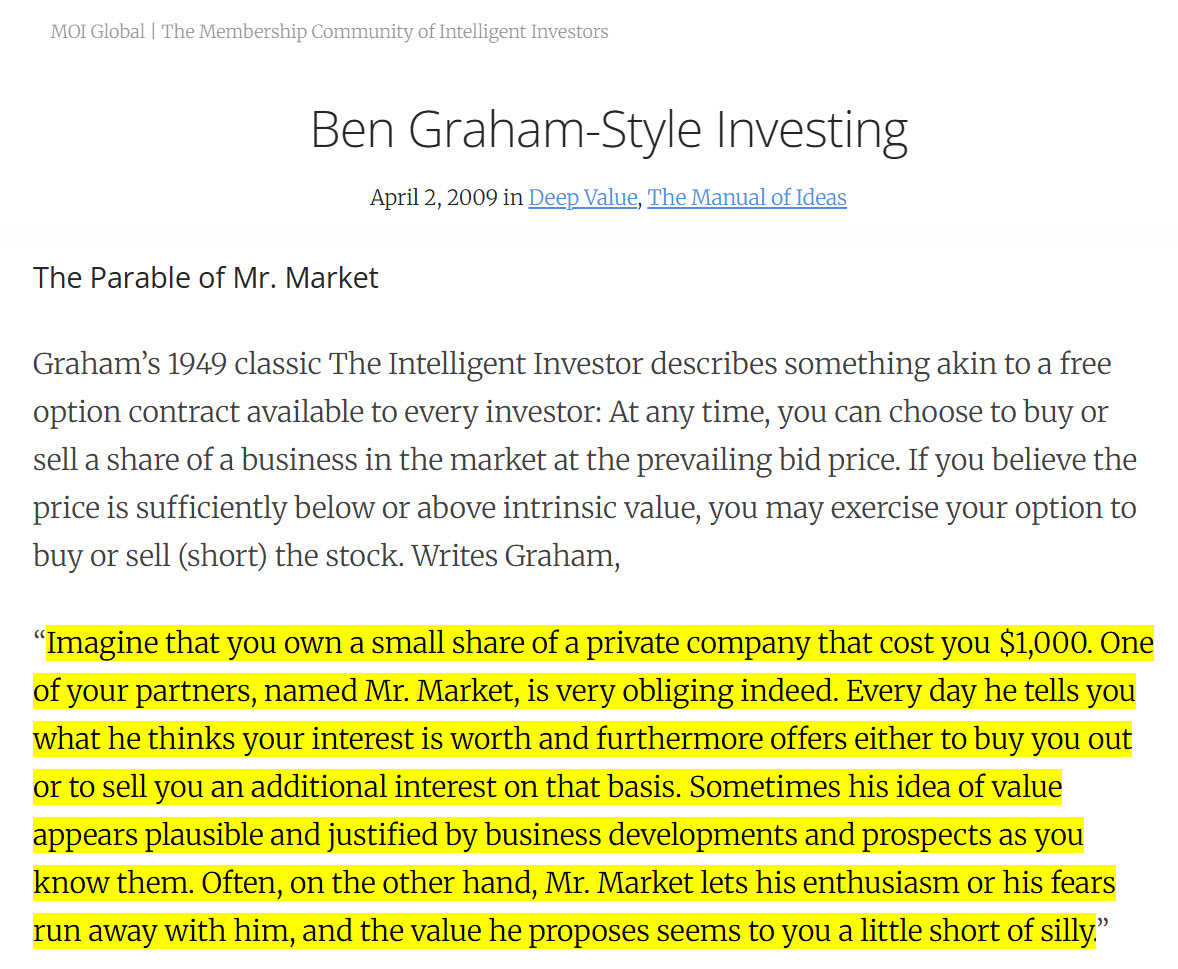
Нас не вчили відрізняти ціну від вартості. Бенджамін Грем, фактично засновник вартісного інвестування, вигадав для цього гарну метафору – Містера Ринку. Він пропонував уявити партнера по бізнесу, який кожен день приходить до вас і пропонує або купити вашу частку, або продати свою – за ціною, яка залежить виключно від його настрою. Деколи він у захваті й пропонує казкові гроші, деколи панікує і продає за копійки. Грем веде до того, що ціна – це те, що щодня демонструє Містер Ринок. А вартість – це те, скільки бізнес насправді заробляє, незалежно від його настрою.
І це особливо важливо у періоди ейфорії і паніки, коли ціни можуть надзвичайно відриватися від вартості. Тобто, основне питання не має бути “наскільки впало чи виросло”, а “чи бізнес коштує більше чи менше за поточну ціну”.
Те ж саме стосується не тільки акцій, а загалом різних активів. Та сама логіка працює і, наприклад, з квартирою. “Подорожчала на 30%” – це просто цифра, на яку зараз погоджується ринок; вона нічого не каже про те, чи актив взагалі був хорошою інвестицією. Реальна оцінка – це співвідношення ціни й доходу, який актив генерує: орендна дохідність для квартири, прибуток і грошовий потік для бізнесу. Це і є місток від “скільки це коштує зараз” до “скільки це насправді варте” – різниця, яку рідко пояснюють, хоча воно визначає капітал набагато надійніше, ніж будь-яка порада “купуй на падінні”.
А ще нас не вчили, що ризик – це не просто «ціна може впасти». Ми зараз пройдемось по конкретиці, та спершу, хочу сказати, що сайт – це місце для великих тем, а мій Telegram – це продовження тематики між випусками. Там з’являються свіжі дані, графіки, короткі розбори та ідеї, для яких немає сенсу робити окремий допис. Тому, якщо вам близький такий контент, приєднуйтесь до телеграм каналу Capitalizator UA.
Отож, ринковий ризик, коли ціна може впасти, це лише один із найбільш помітних, але є ще багато інших. Наприклад, інфляційний ризик списує вартість непомітно – гроші не зникають, зникає їхня купівельна спроможність. Концентраційний – це коли одна помилка (тобто, один актив) може забрати весь капітал одразу.
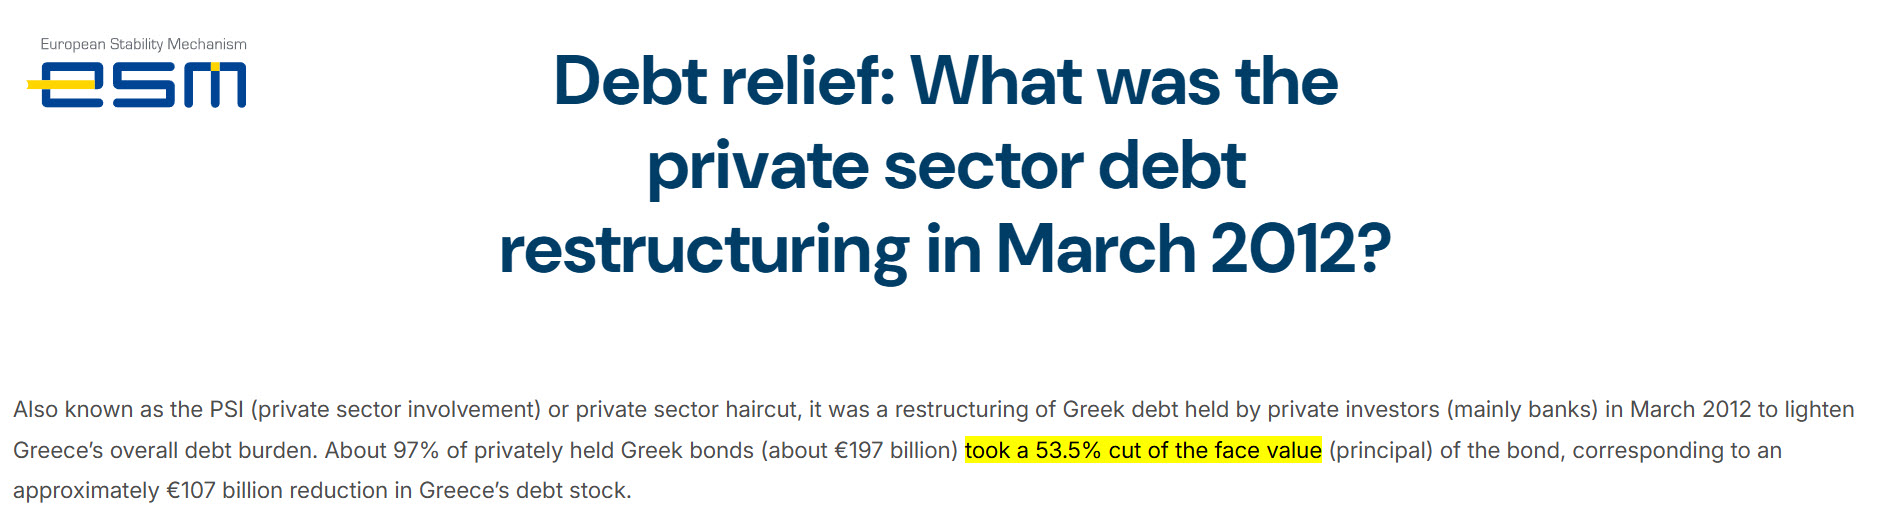
Валютний ризик – це розрив між валютою заощаджень і валютою реальних витрат: усе в одній валюті виглядає стабільно, поки та валюта не подешевшає відносно того, що ти насправді купуєш. Ризик ліквідності – коли актив не продати швидко без знижки – наприклад, весь капітал у нерухомості здається надійним, поки гроші не знадобляться терміново. Ризик контрагента – ризик того, що інша сторона не виконує зобов’язань. Тут гарний приклад – це 2012 рік, коли приватні власники грецьких держоблігацій, які купували їх заради високого відсоткового доходу, отримали примусову “стрижку”: за угодою близько 97% приватних боргових паперів Греції обміняли з номінальним списанням 53,5%.
Ризик доходу – це зникнення зарплати чи бізнес-виручки при незмінних фіксованих витратах; без диверсифікації доходу чи резерву звичайна пауза в доході стає кризою. Ризик послідовності – він найпідступніший, тобто, коли збиток б’є саме тоді, коли гроші потрібні негайно. Наприклад, на ринку криза, а вам потрібна терміново готівка. Тому, потрібно враховувати усе це, а не тільки ризик, який видно на графіку ціни.
Ще нас не вчили мислити ймовірностями. Система, ще з дитинства, привчає до бінарного мислення: відповідь може бути тільки правильною або неправильною. Але ринок, це система із невизначеністю, тому влаштована інакше: там немає “правильних рішень” у чистому вигляді, є лише рішення з різною ймовірністю успіху, і навіть найкращі з них можуть обернутися збитком через один невдалий сценарій із багатьох можливих.
А це означає, що якість рішення не визначається його короткостроковим результатом. Тобто, хороше рішення з позитивним математичним очікуванням може принести тимчасовий збиток через реалізацію малоймовірного ризику. А повністю безглузде рішення може випадково принести прибуток, наприклад, через тимчасовий сплеск ліквідності чи по іншим причинам.
Тому, оцінювати рішення для угод не можна бінарно – потрібно враховувати ймовірності подій.
А це приводить до наступного пункту – нас не вчили складати сценарії замість того, щоб намагатись вгадати один “правильний” прогноз. Прогноз – це одна точка на графіку, яка майже завжди виявляється хибною просто тому, що майбутнє залежить від великого ланцюга подій, кожну з яких окремо передбачити неможливо. Сценарій – це абсолютно інший підхід: кілька правдоподібних варіантів розвитку подій з приблизною ймовірністю кожного, і рішення будується так, щоб витримати будь-який з них, а не тільки той один, у який інвестор вірить найбільше.
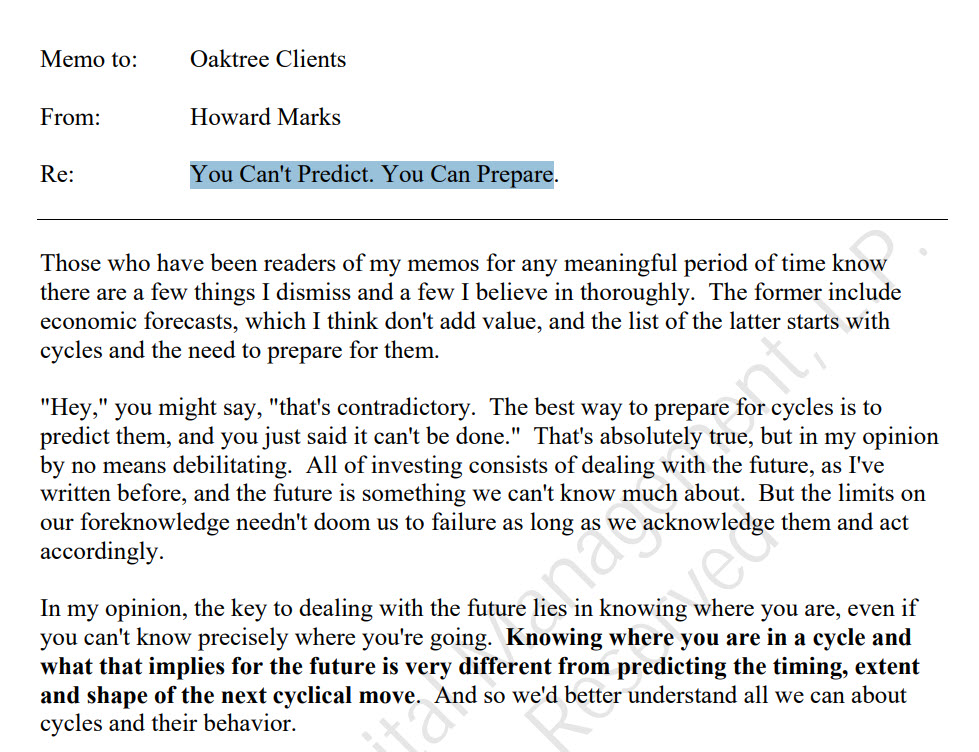
Говард Маркс, співзасновник Oaktree Capital, чиї щорічні записки Воррен Баффет називає першим, що відкриває в пошті, ще 2001 року сформулював це в назві однієї із записок – “Ти не можеш передбачити, але ти можеш підготуватися”. Його теза: точні економічні прогнози системно не додають цінності, бо шлях, яким розвиваються події, впливає на результат не менше за сам результат – але це не означає безпорадність, бо можна визначити кілька ймовірних сценаріїв і підготуватись до кожного з них.
Найкраща ілюстрація – власна історія Маркса перед кризою 2008-го. У 2005-2006 роках він не передбачив саме субстандартну іпотечну кризу – він навіть не знав про цей вузький сегмент ринку. Але він помітили загальний сценарій: угоди на ринку укладались все гірші й ризикованіші, а це означало, що ринок “на небезпечній території”. Цього виявилось достатньо, щоб діяти обережно й уникнути повного занурення в крах 2008-го – не тому, що вгадали що буде, а тому, що готувались до сценарію, а не до конкретного прогнозу.
Також, нас не вчили, що уникнення ризику теж є ризиком. “Я не інвестую, бо боюся втратити гроші” звучить обережно, але це не відсутність ставки – це прихована ставка на те, що бездіяльність нічого не коштує. А вона коштує, і саме через втрачений потенціал прибутку, а не тільки через банальне “інфляція з’їдає гроші”.
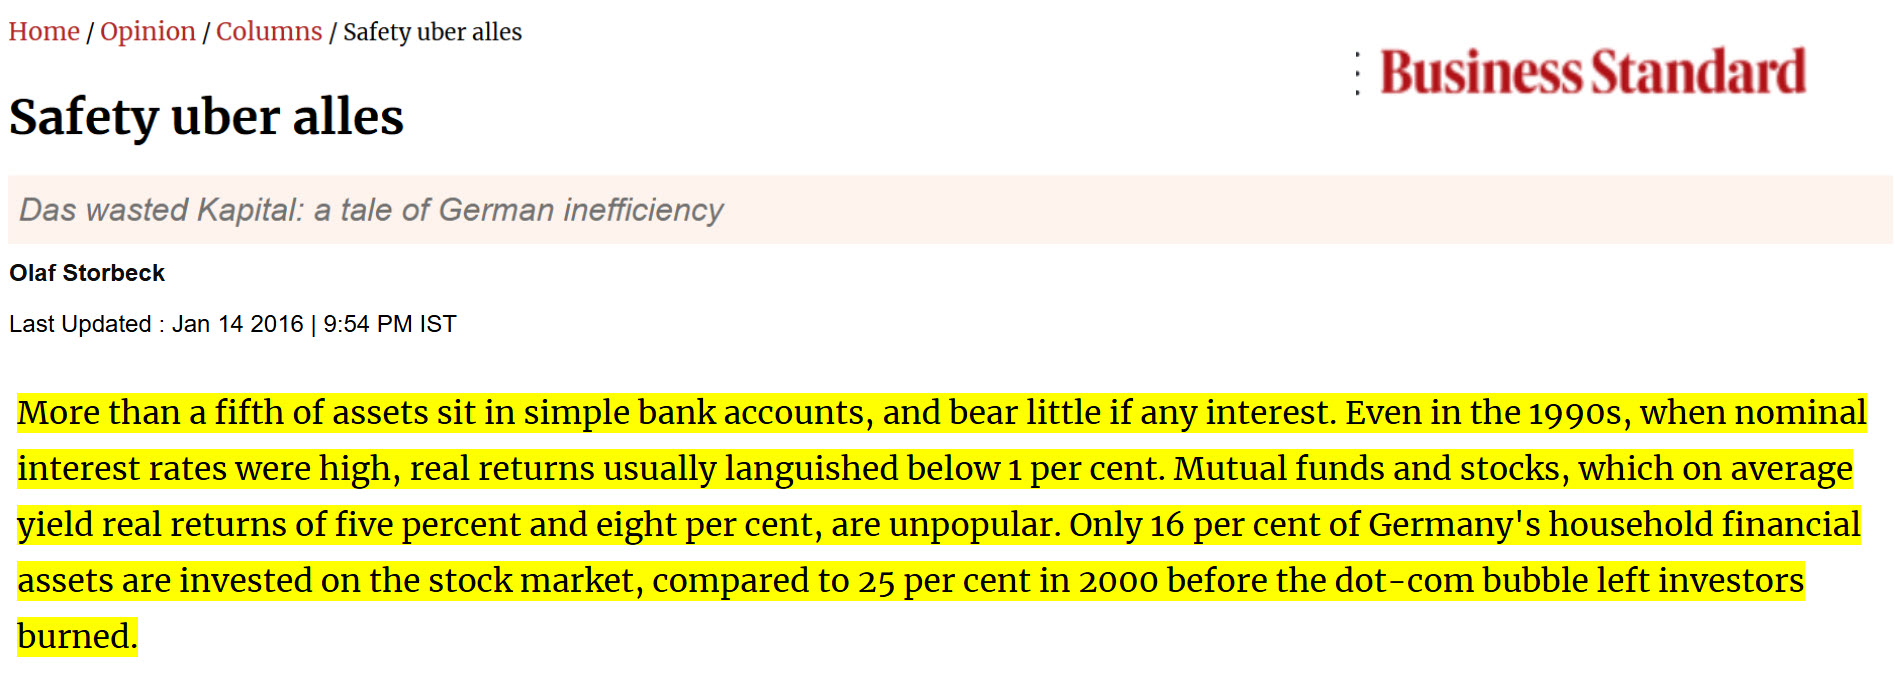
Для прикладу, німці зберігають рекордну частку доходу, але тримають гроші переважно на рахунках і в консервативних інструментах – лише ~16% фінансових активів у акціях. Відповідно результат – реальна дохідність лише 1,5% річних, тоді як акції й фонди в середньому давали 5-8% реальної дохідності. За десятиліття до 2013-го німецькі домогосподарства втратили близько 15% реальної вартості своїх заощаджень – попри те, що більше за всіх відкладали.
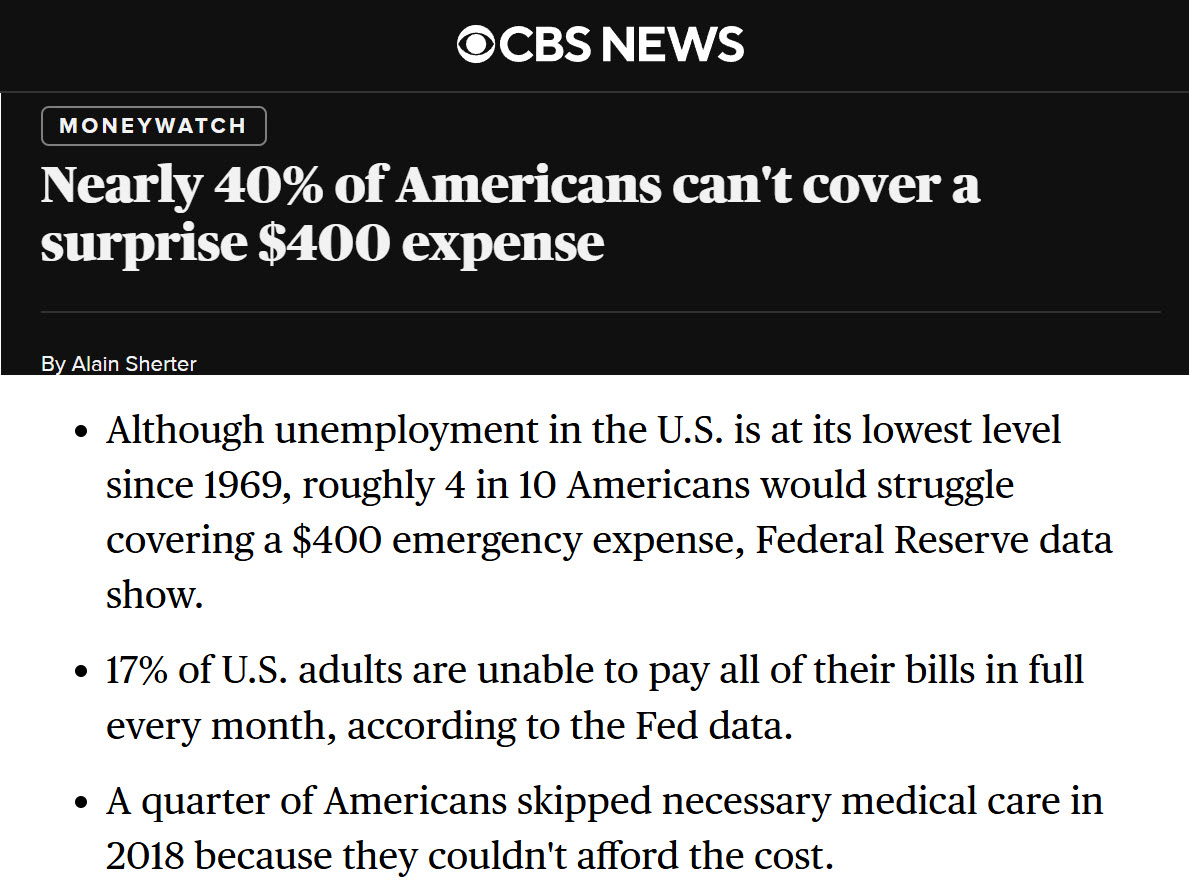
Нас не вчили, що найбільші фінансові помилки часто робляться не на біржі. По даним ФРС США, близько 40% дорослих американців не змогли б покрити раптову витрату в 400 $ – просто немає резерву, і будь-який форс-мажор одразу стає кризою. Відсутність резерву – одна із найбільш поширених помилок.
Також, капітал часто руйнують кредити із плаваючою ставкою, де ставка як правило тільки підвищується – банк завжди придумає причину підняти ставку. Це купівля надто дорогої нерухомості, високий рівень обов’язкових щомісячних витрат, які дуже важко оперативно скоротити при падінні доходів, порука за чужими кредитами і т.п.
А ще нас не вчили, що волатильність – це не ризик. Більшість людей плутають волатильність (коливання ціни) із реалізованим збитком. Падіння ринку на 20-30% сприймається як катастрофа, і це змушує багатьох фіксувати збитки на самому дні.
Але професіонали розглядають волатильність як системну плату за вхід на ринок капіталу. Наприклад, вища дохідність акцій порівняно з безризиковими облігаціями є безпосередньою платою за готовність терпіти тимчасові просідання. Тобто, ринок карає за відсутність емоційної витримки та відсутність запасу ліквідності, а не за брак знань.
Нас не вчили що ринком рухає ліквідність, а не хороші фундаментальні дані компаній – це важливий пункт, який ми розглянемо за хвилину. Хочу сказати кілька слів про проект «Свідомий інвестор» на Patreon. Я збираю в ньому в одну систему те, що інвестору зазвичай доводиться роками шукати по різних джерелах – від макроекономіки, дій інсайдерів, позицій хеджерів, аналізу сентименту та читання звітності компаній до вибору точки входу, структури портфелю та роботи з різними фазами ринку та класами інструментів.
Отож, Майкл Гоуелл, засновник CrossBorder Capital, стверджує – лише близько 1/5 зростання Wall Street за останні десятиліття походить від реальних прибутків, решту дало розширення ліквідності й апетит до ризику.
Порівняння ринку з фінансовою пірамідою для багатьох провокативне, але так усе і працює. Ліквідність домінує над квартальними звітами – і це реальність, а не якась маргінальна ідея.
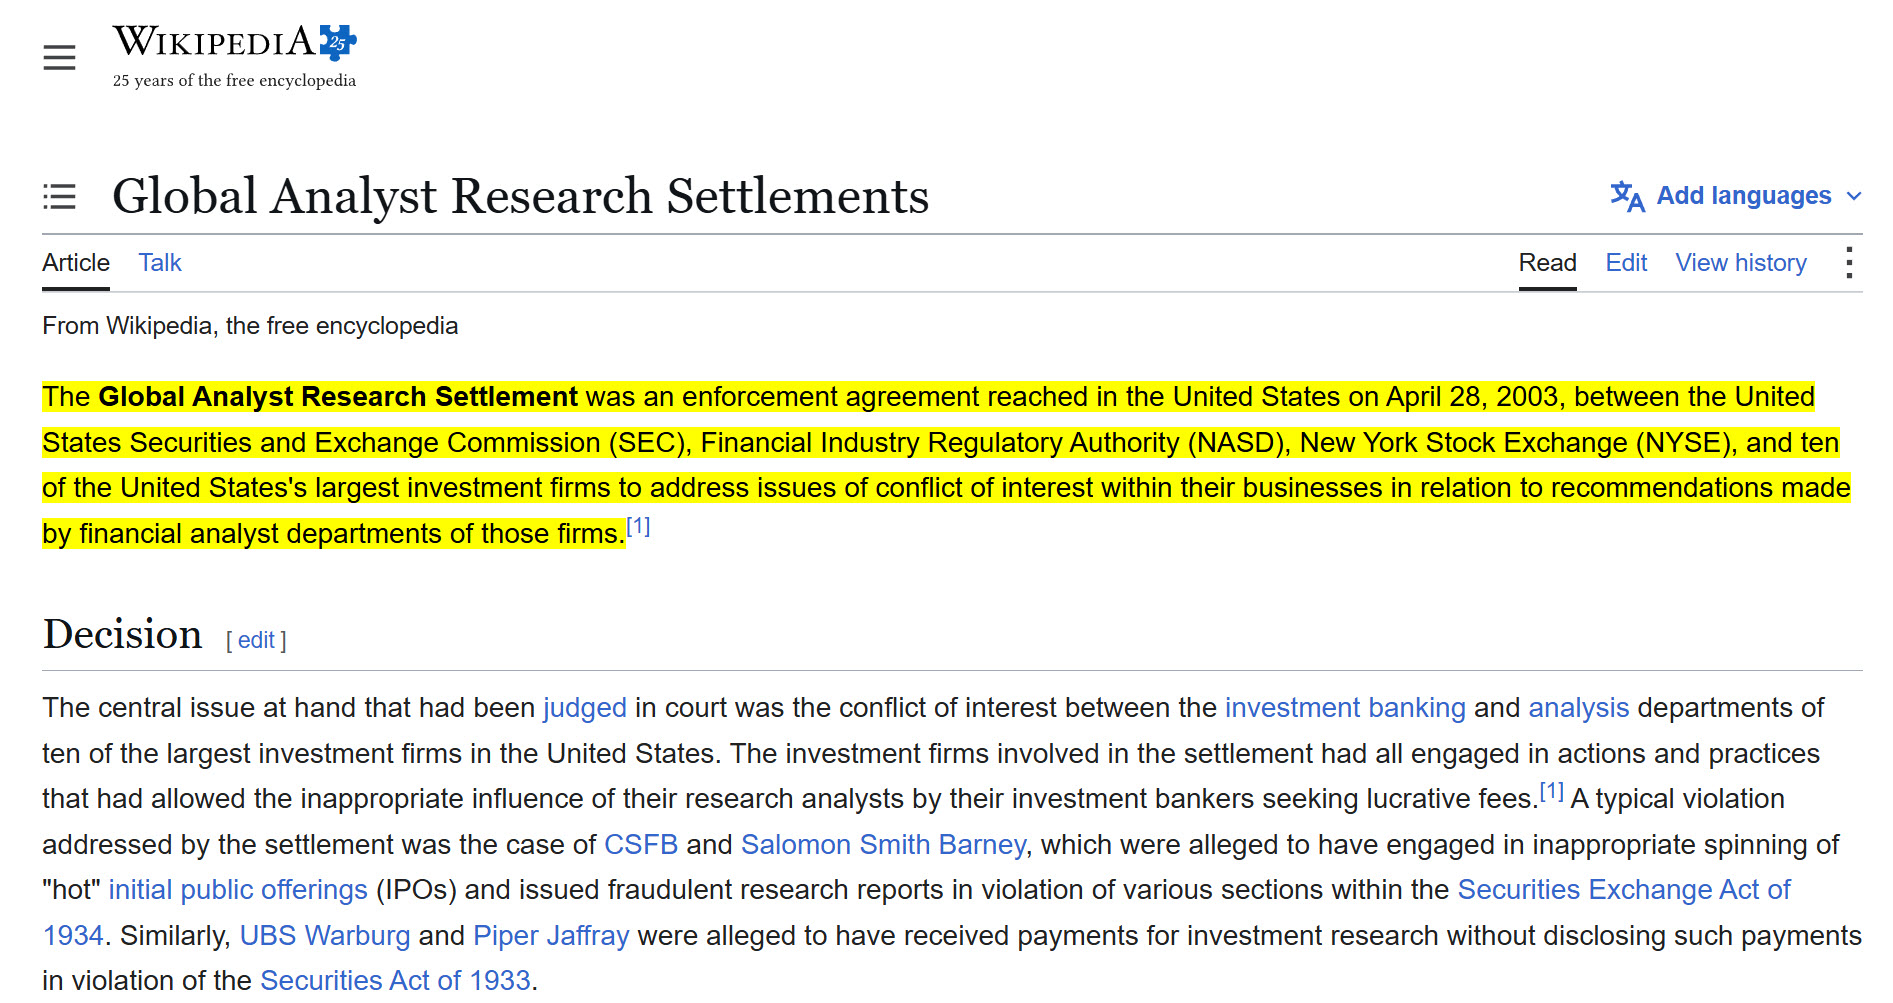
Нас не вчили, що аналітики працюють на продаж, а не на інвестора. Найяскравіший приклад – це “Global Analyst Research Settlement” 2003 року: SEC, NYSE та інші регулятори оштрафували десять найбільших інвестбанків на 1,4 млрд $ за те, що їхні аналітики публікували завищено оптимістичні звіти саме для того, щоб залучити чи втримати прибуткові контракти на андеррайтинг від компаній, які вони ж формально “об’єктивно” оцінювали. А двох окремих аналітиків, оштрафували майже на 20 млн $ – слідство показало, що приватно вони називали певні акції непридатним сміттям, при цьому публічно рекомендували їх купувати.
Ця структурна упередженість нікуди не зникла й після реформи. За даними FactSet, рейтинги аналітиків на акції S&P 500 роками стабільно тримаються в пропорції приблизно 50-55% “купувати”, 40% “тримати” й лише 5-6% “продавати” – навіть у роки, коли ринок падає. Причина проста: рейтинг “продавати” псує стосунки з компанією, яка завтра може стати клієнтом банку на розміщення облігацій чи IPO. Тому, цільова ціна в звіті – це не незалежний прогноз, а продукт, який має одночасно і привабити роздрібного клієнта, і не образити потенційного корпоративного.
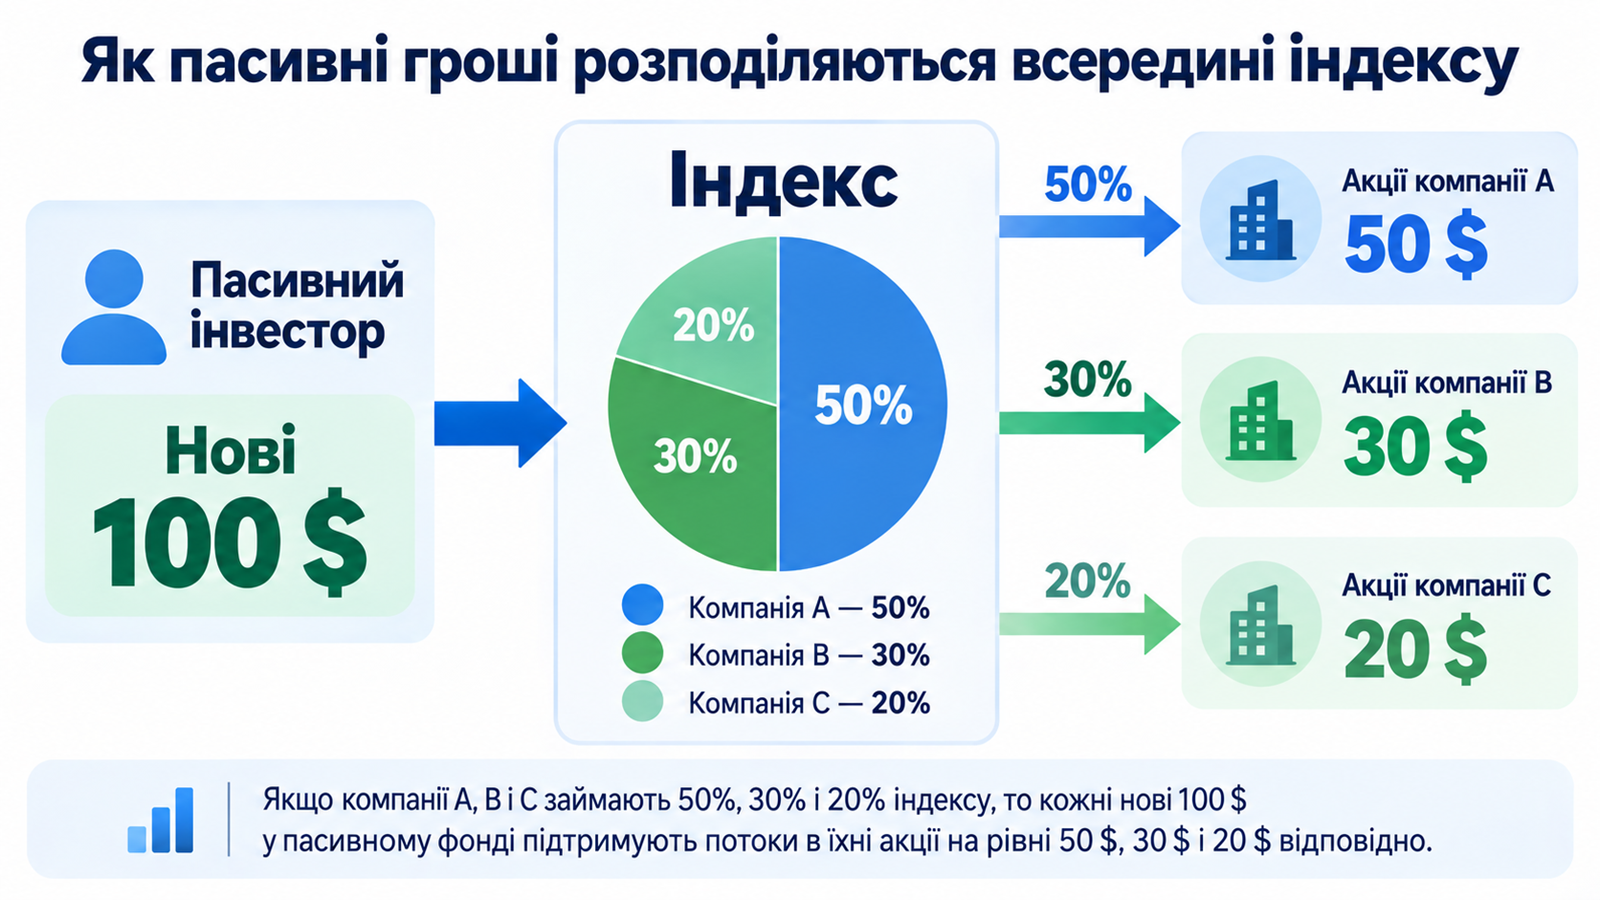
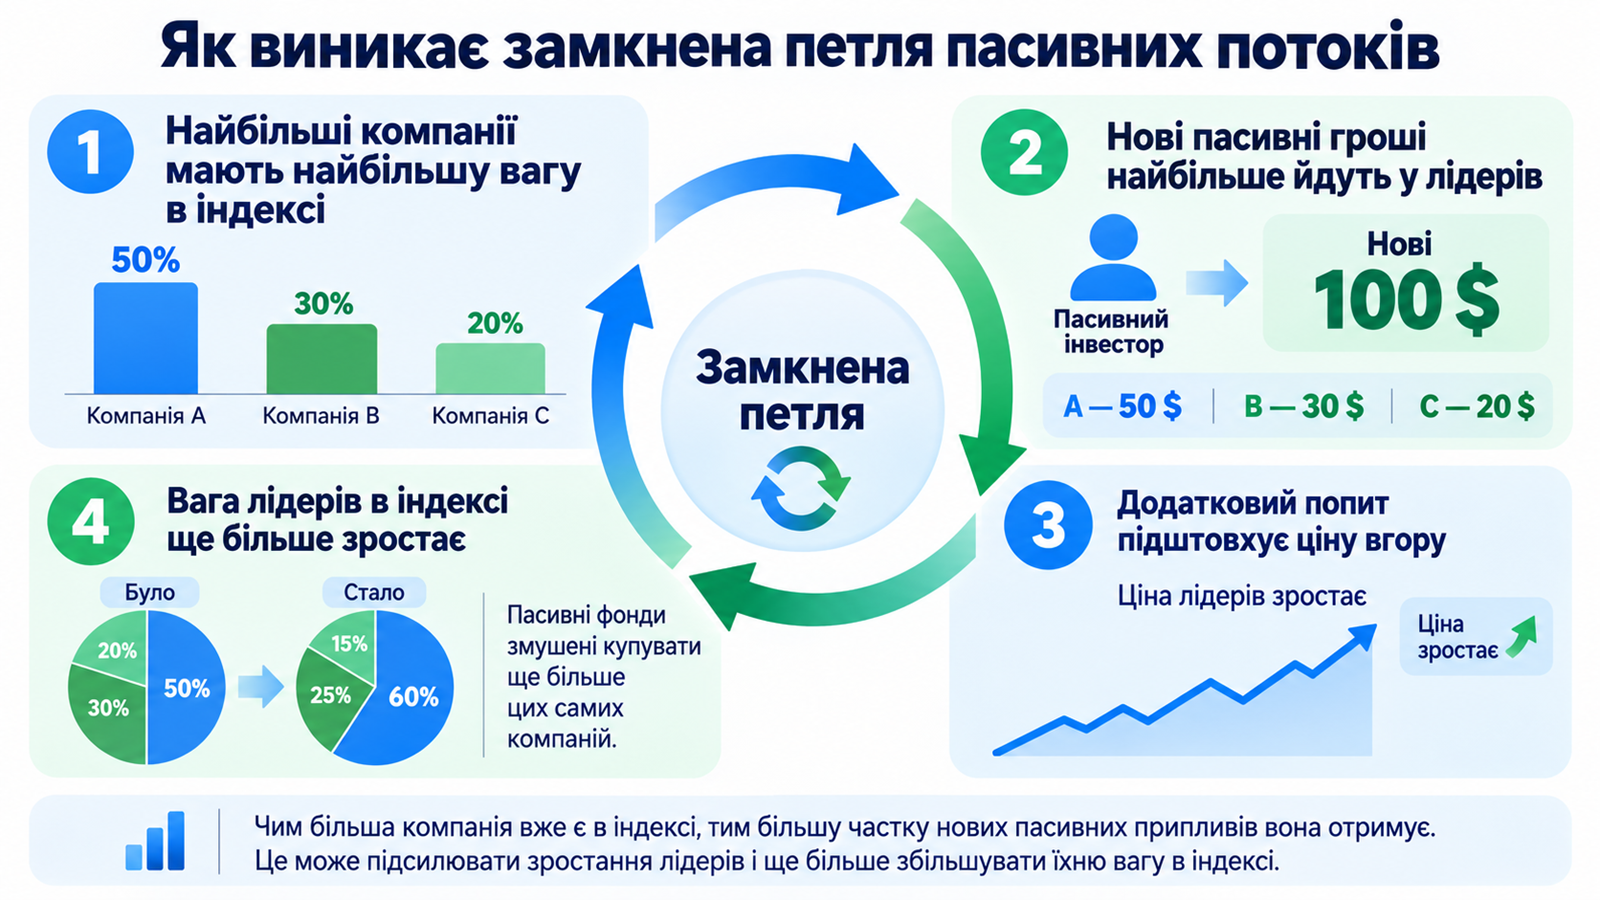
Також нас не вчили, що пасивне інвестування змінює структуру ринку. Завдяки популярності ETF мільйони людей щомісяця автоматично купують пасивні індекси. Дослідження показують, що це створює системне викривлення. Пасивні фонди не аналізують фундаментальні показники бізнесу; вони купують акції пропорційно до їхнього поточного розміру.
Тобто, якщо компанії A, B і C займають 50%, 30% і 20% індексу, то нові $100, які пасивний інвестор вкладає у індекс, підтримують потоки у акції компаній на рівні $50, $30 та $20 відповідно. Якщо компанія A сильно подорожчає і її вага зросте, то наступні пасивні гроші також припадатимуть на більшу вагу цієї компанії.
Це створює замкнену петлю – найбільші компанії отримують найбільшу частку нових пасивних припливів. Їхня ціна зростає, що додатково підвищує їхню вагу в індексі. Відповідно, пасивні фонди змушені купувати ще більше цих самих компаній. Тобто, цей механізм штучно переоцінює корпоративних гігантів і залишає поза увагою якісний середній бізнес. І виходить, що фінансові інституції заробляють стабільні комісійні, тоді як системний ризик повністю лягає на роздрібних покупців.
А ризик є – це усе створює ринкову неефективність розміром у трильйони доларів, а як показує історія, усі неефективності закінчуються різкою переоцінкою і поверненням до норми, і для інвесторів це може бути дуже боляче
Про можливості спекуляцій зі сторони компанії, яка є видавцем індексу узагалі мовчу, бо допис суттєво збільшиться.
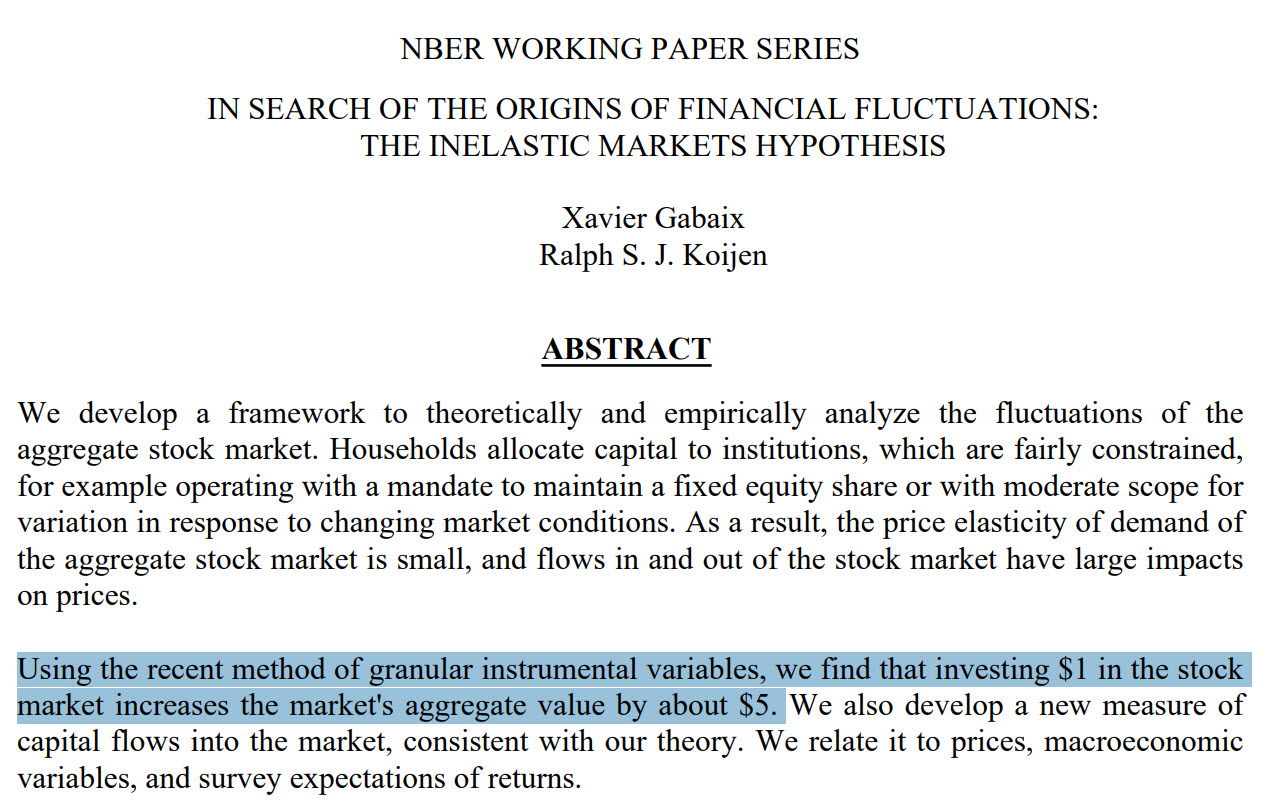
А ще нас не вчили, що ринок нееластичний. Згідно з традиційною економічною теорією, ринок акцій є еластичним. Проте дослідження «Гіпотеза нееластичного ринку» доводить протилежне. Ринок є надзвичайно нееластичним – чистий приплив $1 на ринок акцій збільшує загальну ринкову капіталізацію приблизно на $5. Відповідно, це працює і в зворотну сторону.
Це пояснює, чому ринкова капіталізація є лише умовною цифрою, а не обсягом реальних грошей у компанії. Капіталізація – це лише ціна останньої угоди, помножена на кількість акцій. При масовому бажанні вийти в кеш ліквідність швидко випаровується, і капіталізація рушиться при відносно невеликих обсягах реальних продажів.
Якщо вам цікавий такий контент, підписуйтесь на телеграм-канал та youtube-канал.
Інвестування завжди пов’язане з ризиком втрати капіталу
Реєструючись за цими посиланнями, ви не тільки отримуєте знижки і бонуси, але і підтримуєте розвиток проекту Capitalizator UA!
💰 Безкоштовний веб застосунок “Розумні Гроші”>>>
🤖 Алгоритмічний трейдинг і торгові боти – AlgoTrading UA>>>
Відео версія:
Дякую вам за увагу і до зустрічі у наступних дописах. З повагою, Олександр Янчак. Capitalizator UA.
Уявлення про пенсію, як про гарантовану державою винагороду після завершення трудового шляху сформувалося в середині…
У сучасній фінансовій сфері публічність часто помилково прирівнюють до успіху. Але в інвестиціях та управлінні…
Поки великі інвестбанки наввипередки піднімають свої прогнози по золоту, цифри стають усе сміливішими. J.P. Morgan…
Напевно, ви знаєте таких людей. Їм випадково запропонували хорошу роботу. Вони випадково вчасно купили актив…
Купувати перегрітий ринок США зараз - це приймати максимум ризику за мінімуму потенційного апсайду. Будь-який…
Захист капіталу - це те, про що згадують як правило уже під час корекції на…