Зараз на англомовному сегменті масово поширюється ідея, що найближче майбутнє за роботами і потрібно максимально інвестувати туди. Це підігрівається новинними факторами, демонстраціями розробок, поглядами умовних візіонерів, та й в галузь заходять мільярди доларів, і виглядає так, що майбутнє є очевидним.
Та питання не в тому, чи будуть роботи наступним трендом. Із високою ймовірністю, будуть. Питання в іншому – чи будуть у такій формі, як ми сьогодні уявляємо, чи стануть масовими саме тоді, коли прогнозують, і чи взагалі нинішні фаворити галузі на цьому зароблять.
Як показує історія, про що я розповім у цьому дописі, найнебезпечніше – коли майбутнє здається очевидним. Звичайно, я не буду нікого переконувати інвестувати чи не інвестувати у щось, але історію як мінімум потрібно знати, щоби не повторювати її.
Найнебезпечніша інвестиційна ідея – майже завжди настільки логічна, що в неї починають вірити майже всі. Тому, у масового інвестора є улюблений трюк – взяти логічну технологічну ідею, помножити її на колективну віру і повністю ігнорувати реальність. За останні 150 років цей сценарій не змінився узагалі – змінюються лише назви цих нових трендів.
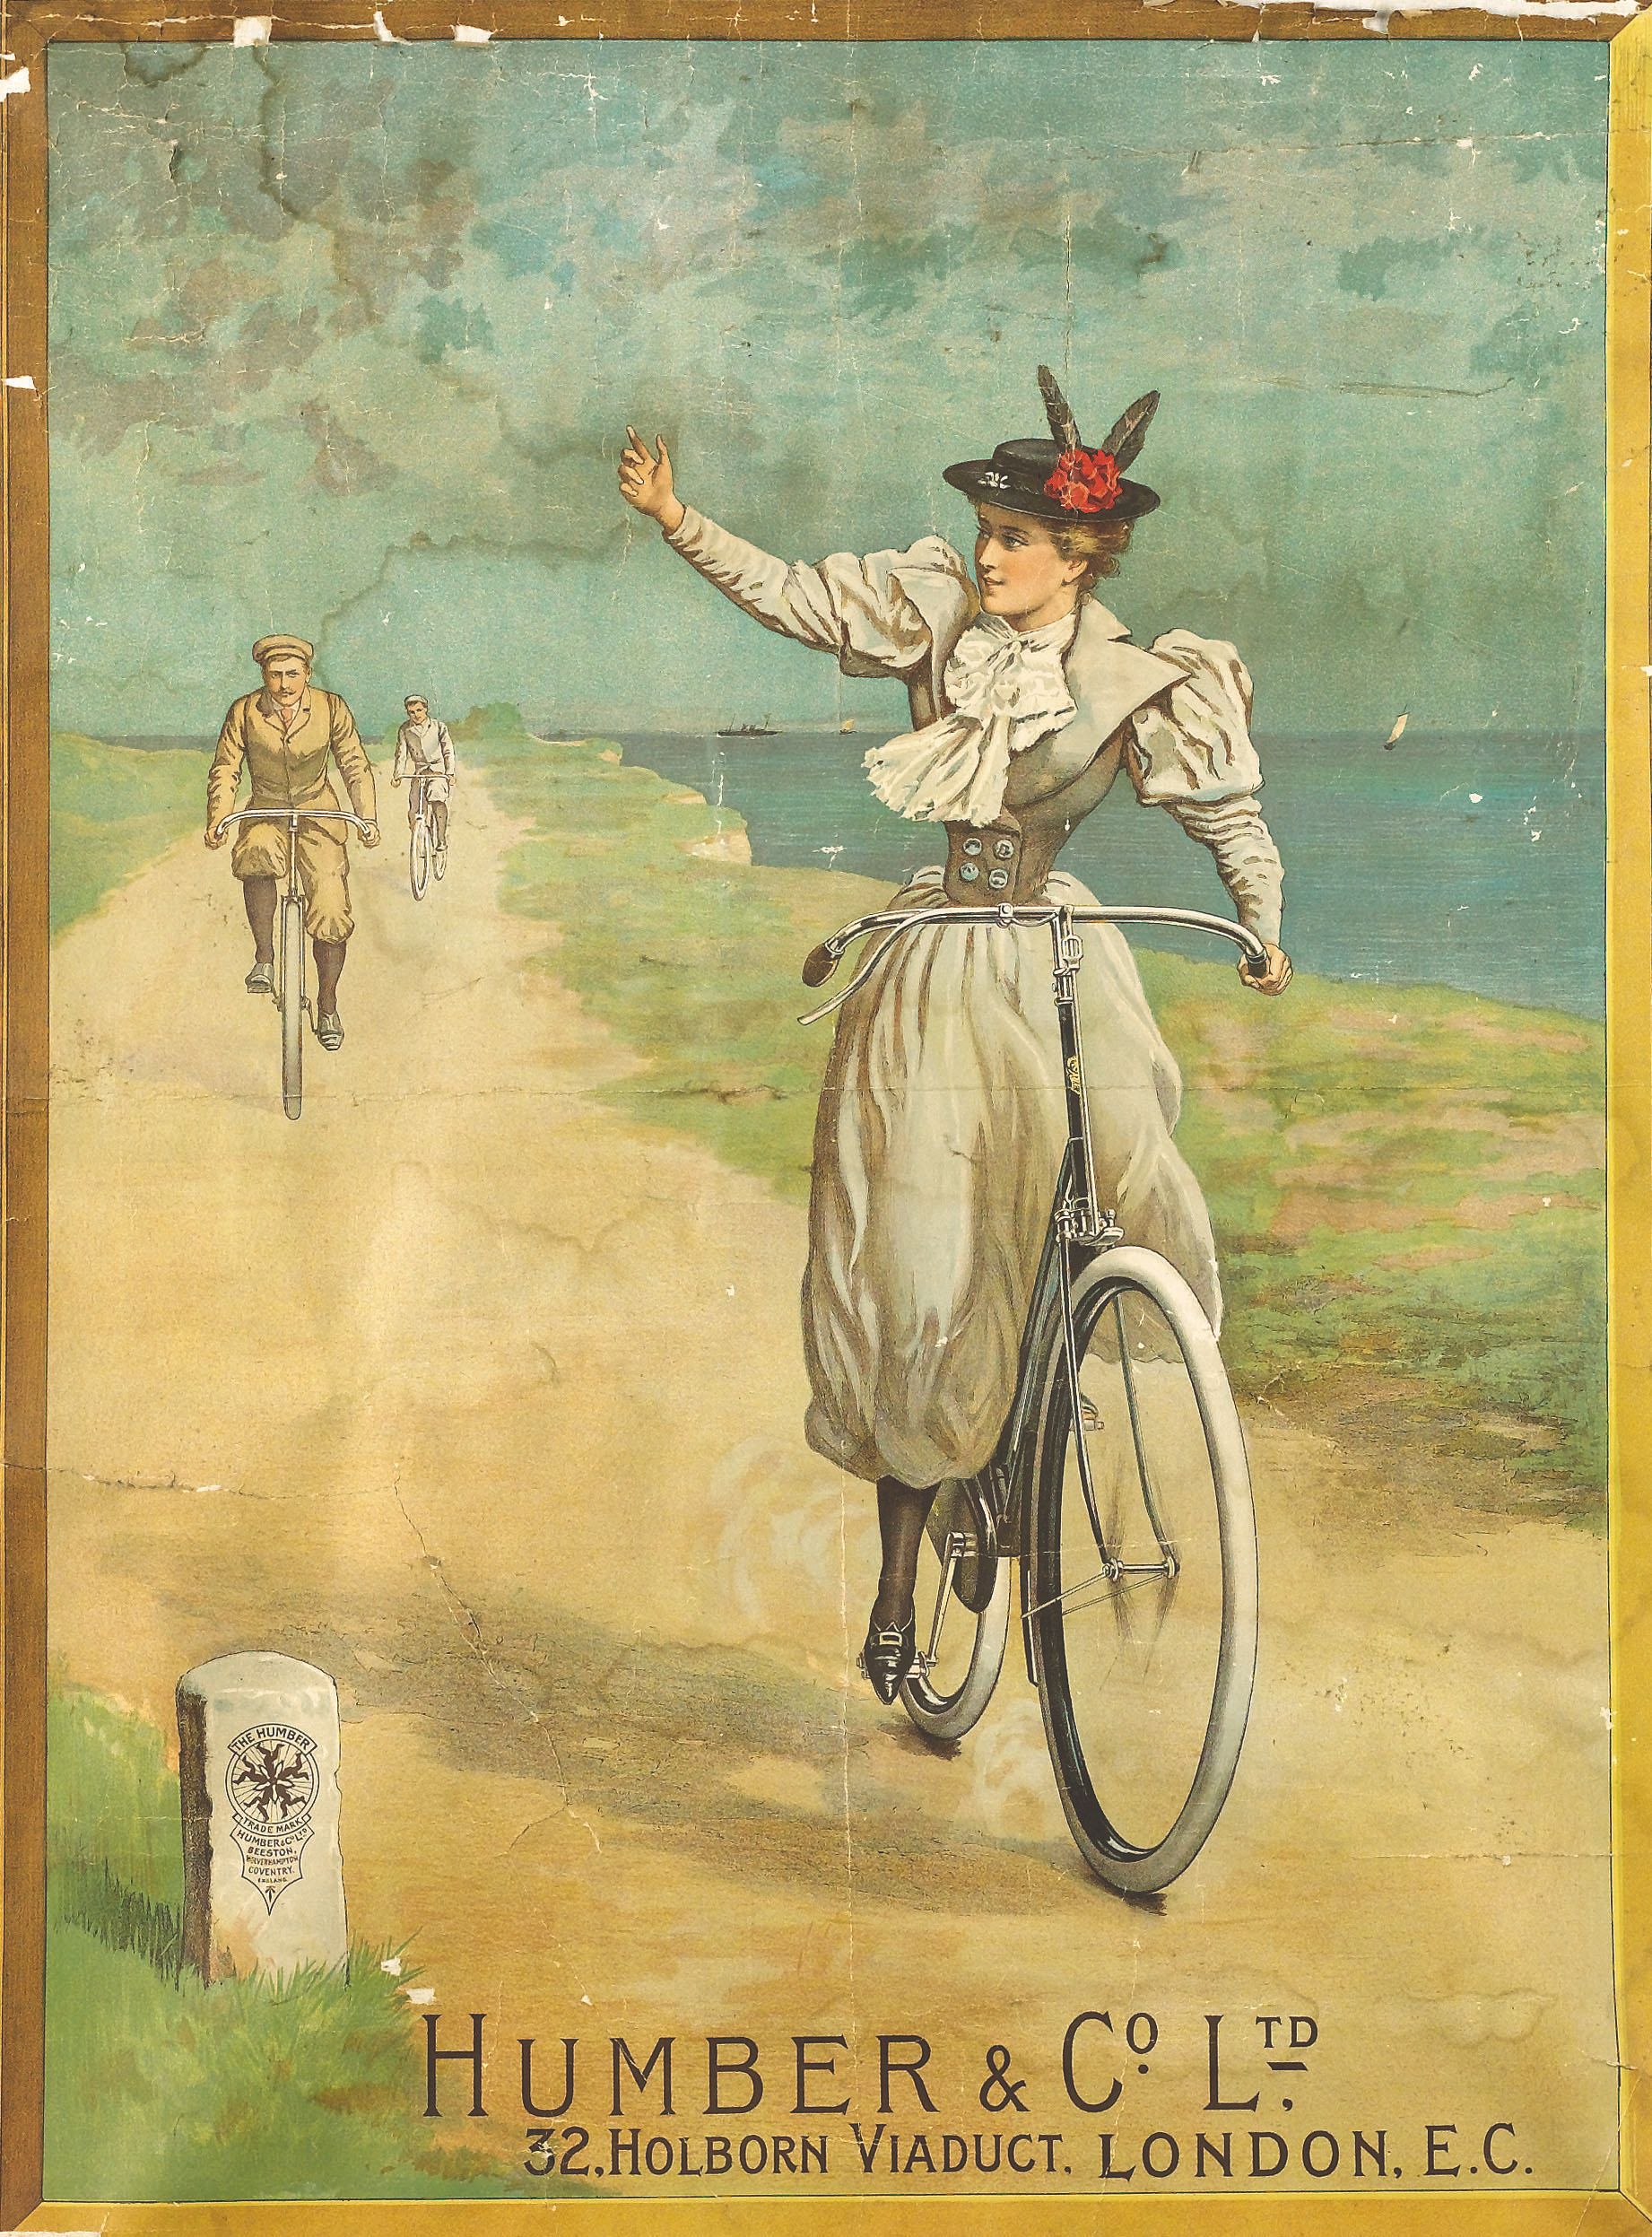
Починаємо із велосипедної манії. Наприкінці 1880-х велосипед пережив справжній технологічний прорив. З’явився «безпечний велосипед» із двома колесами приблизно однакового розміру, ланцюговим приводом, ромбоподібною рамою та іншими новинками.
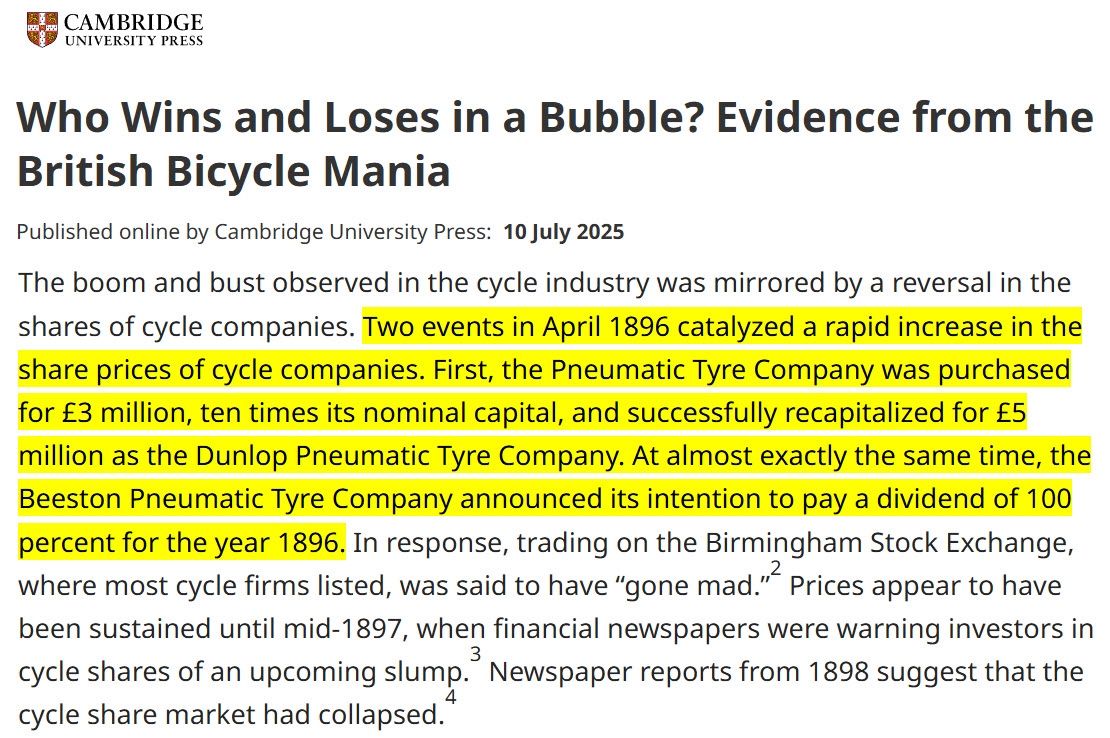
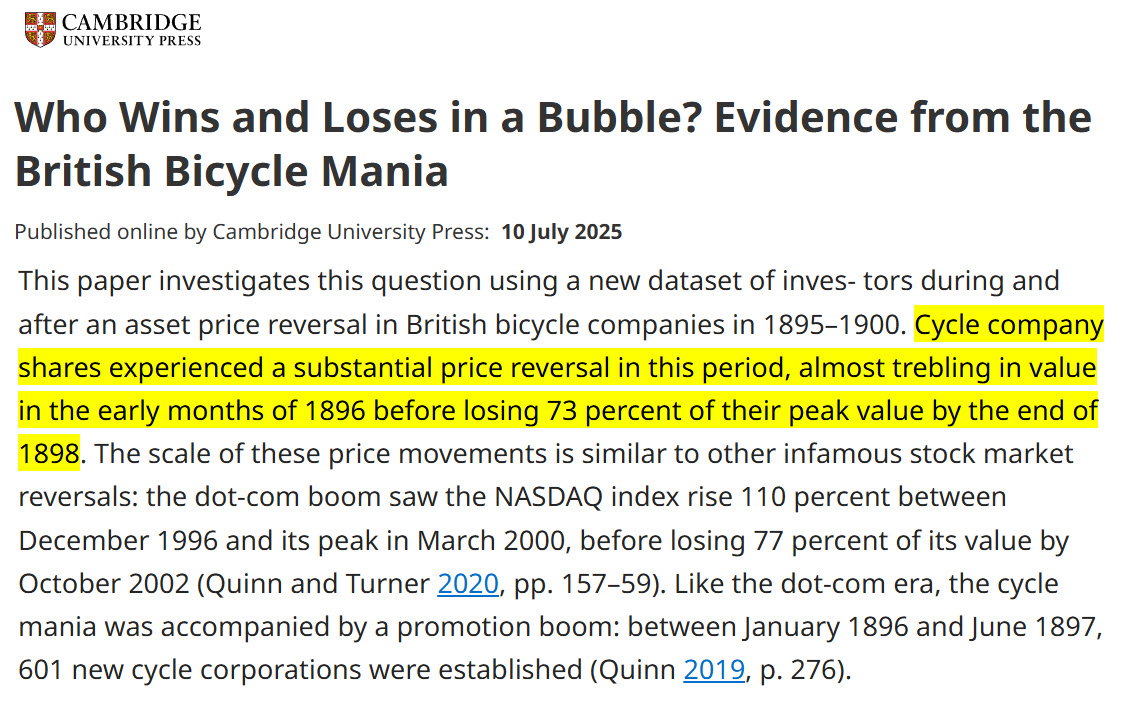
Попит вибухнув, а велосипед почали сприймати як одну з головних технологій майбутнього. Відповідно, у Британії цей реальний бум у 1896 році перетворився на біржову манію. Одним із каталізаторів стала купівля Pneumatic Tyre Company за 3 млн £ – приблизно в десять раз більше її номінального капіталу. Майже одночасно Beeston Pneumatic Tyre Company заявила про намір виплатити 100% дивідендів. Почалася хвиля нових розміщень: лише з січня 1896-го до червня 1897 року було створено 601 нову велосипедну корпорацію, фактично сформувалася логіка: якщо велосипеди – майбутнє, значить майже будь-яка компанія, пов’язана з велосипедами, повинна дорожчати.
Це сформувало певну бульбашку – але суть узагалі не в ній. Суть у тому, що попит наситився всього за 2-3 роки, ринок завалили б/в моделі, а з появою електричних трамваїв і автомобілів понад 80% цих підприємств збанкрутували, позбавивши приватних інвесторів вкладеного капіталу. Тобто, ідея яка була очевидною, просто не була робочою у широкому сенсі. Тому британський індекс велосипедних компаній упав із березня 1897 року до січня 1899-го приблизно на 73%.
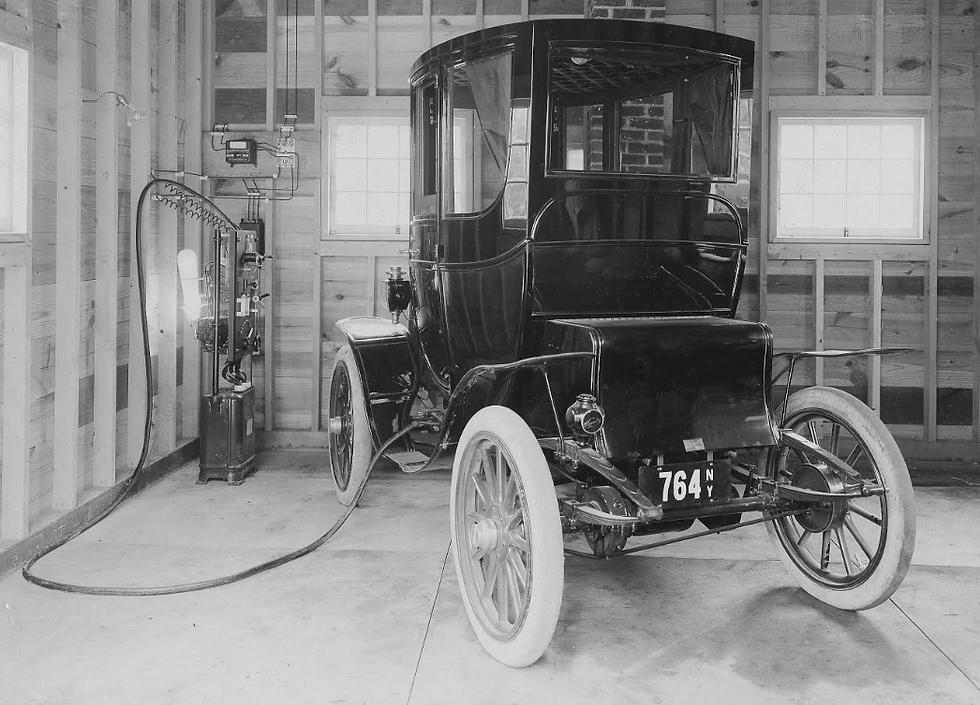
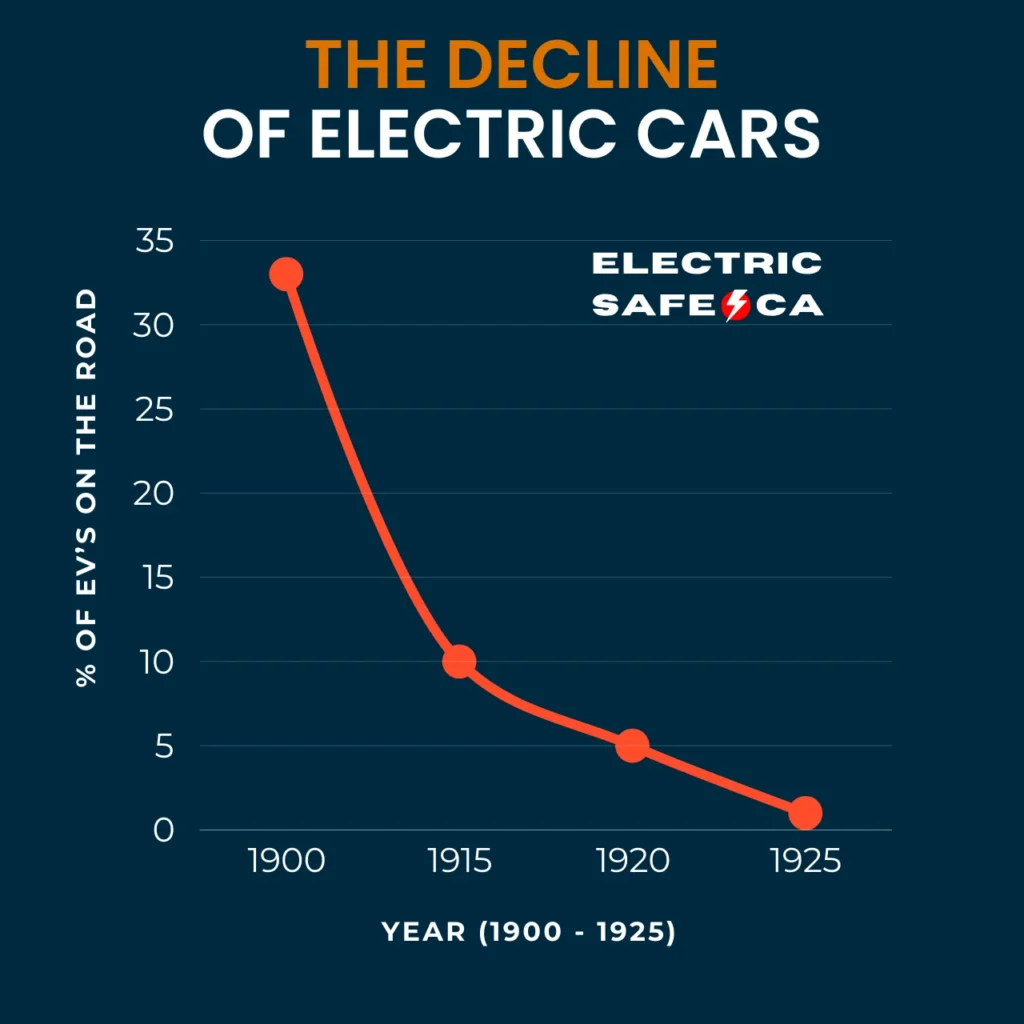
Наступне очевидне для інвесторів майбутнє – це електромобіль. Ви можете заперечити, що електромобілі дуже популярні на даний час, але мова йде про 1900-й рік. На межі XIX–XX століть було зовсім не очевидно, що автомобіль майбутнього працюватиме на бензині. На ринку одночасно конкурували парові, бензинові та електричні автомобілі, причому близько 1900 року в США третина автомобілів була електричними.
Це виглядало логічно – електромобіль не потребував важкого й небезпечного запуску двигуна ручною рукояткою, не мав вихлопу, був тихим і значно простішим у керуванні. У Нью-Йорку електричні таксі працювали вже з 1897 року, а такі інженери, як Томас Едісон, вважали електричний автомобіль перспективнішою технологією й працювали над покращенням акумуляторів. Навіть Фердинанд Порше ще 1898 року створив електромобіль.
А інвестору того часу виглядало, що напрям уже визначений. Електрика швидко входила в міста – освітлення, трамваї, побутові прилади – тому перенесення електродвигуна в автомобіль виглядало природним наступним кроком.
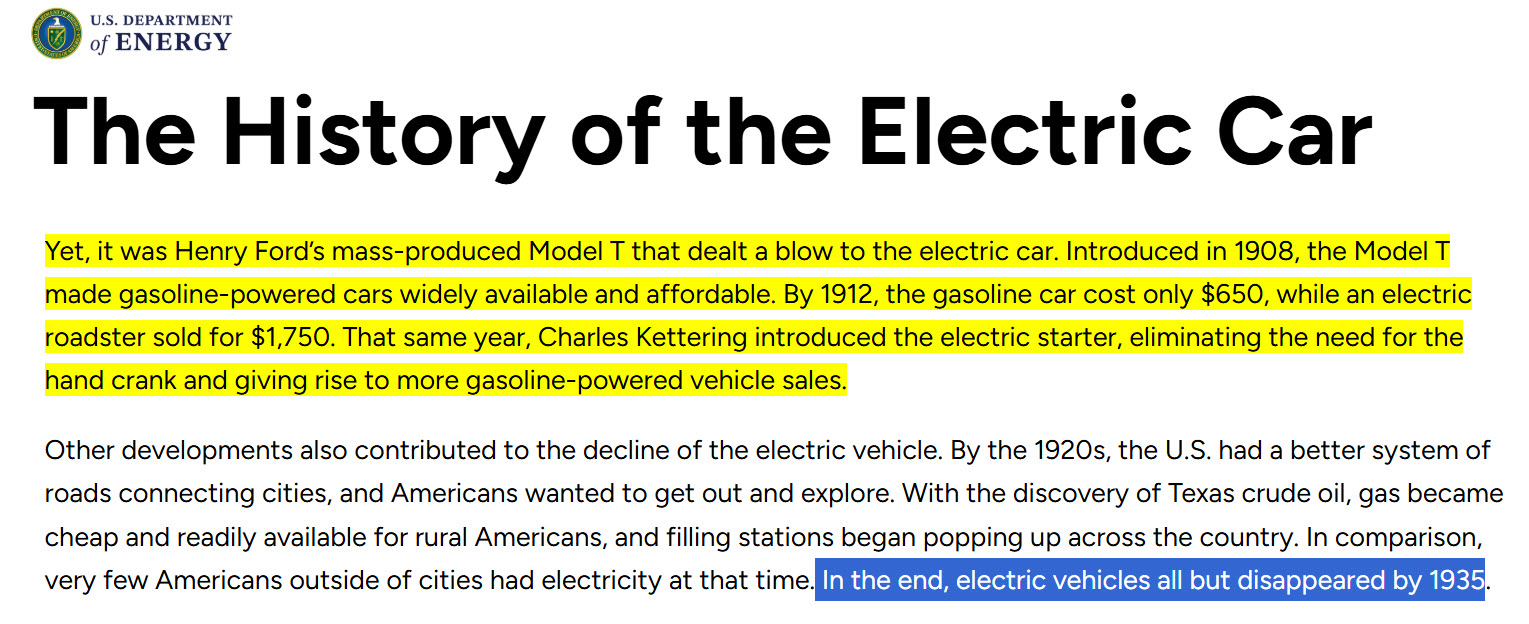
Перелом настав у 1908-1912 роках. Масове виробництво Ford Model T різко здешевило бензиновий автомобіль – у 1912 році бензинова машина коштувала близько 650 $, тоді як електричне авто – приблизно 1 750 $. А ще винайшли стартерт, подешевшала нафта, появилася широка мережа заправок + бензинові машини мали значно більший запас ходу. І загалом, до 1935 електромобілі практично зникли.
Найбільшим бенефіціаром була компанія Electric Vehicle Company і по ній видно масштаб. Після того, як стало зрозуміло, що очікування не виправдаються, папери компанії, які торгувалися приблизно по 30 $, впали до 0,75 $ – приблизно на 97,5%. Більшість компаній спонукала така ж доля, а також, багато збанкротувала.
Ще одна очевидна технологія – це комерційна надзвукова пасажирська авіація. Та перед тим як продовжимо, хочу розповісти про «Сектор Трійки» – програму регулярної підтримки Третього армійського корпусу.
Механіка проста: замість того, щоб згадувати про донат час від часу, ви можете обрати комфортну суму щомісячної підтримки. А корпус завдяки регулярним внескам краще розуміє, яким ресурсом зможе розпоряджатися наперед і відповідно планувати свої потреби.
При цьому «Сектор Трійки» – це ще й спільнота. Залежно від рівня підписки учасники отримують мерч, бейджі та інші можливості. Тобто це можливість перетворити разовий донат на системну підтримку. Дякую кожному, хто долучається!
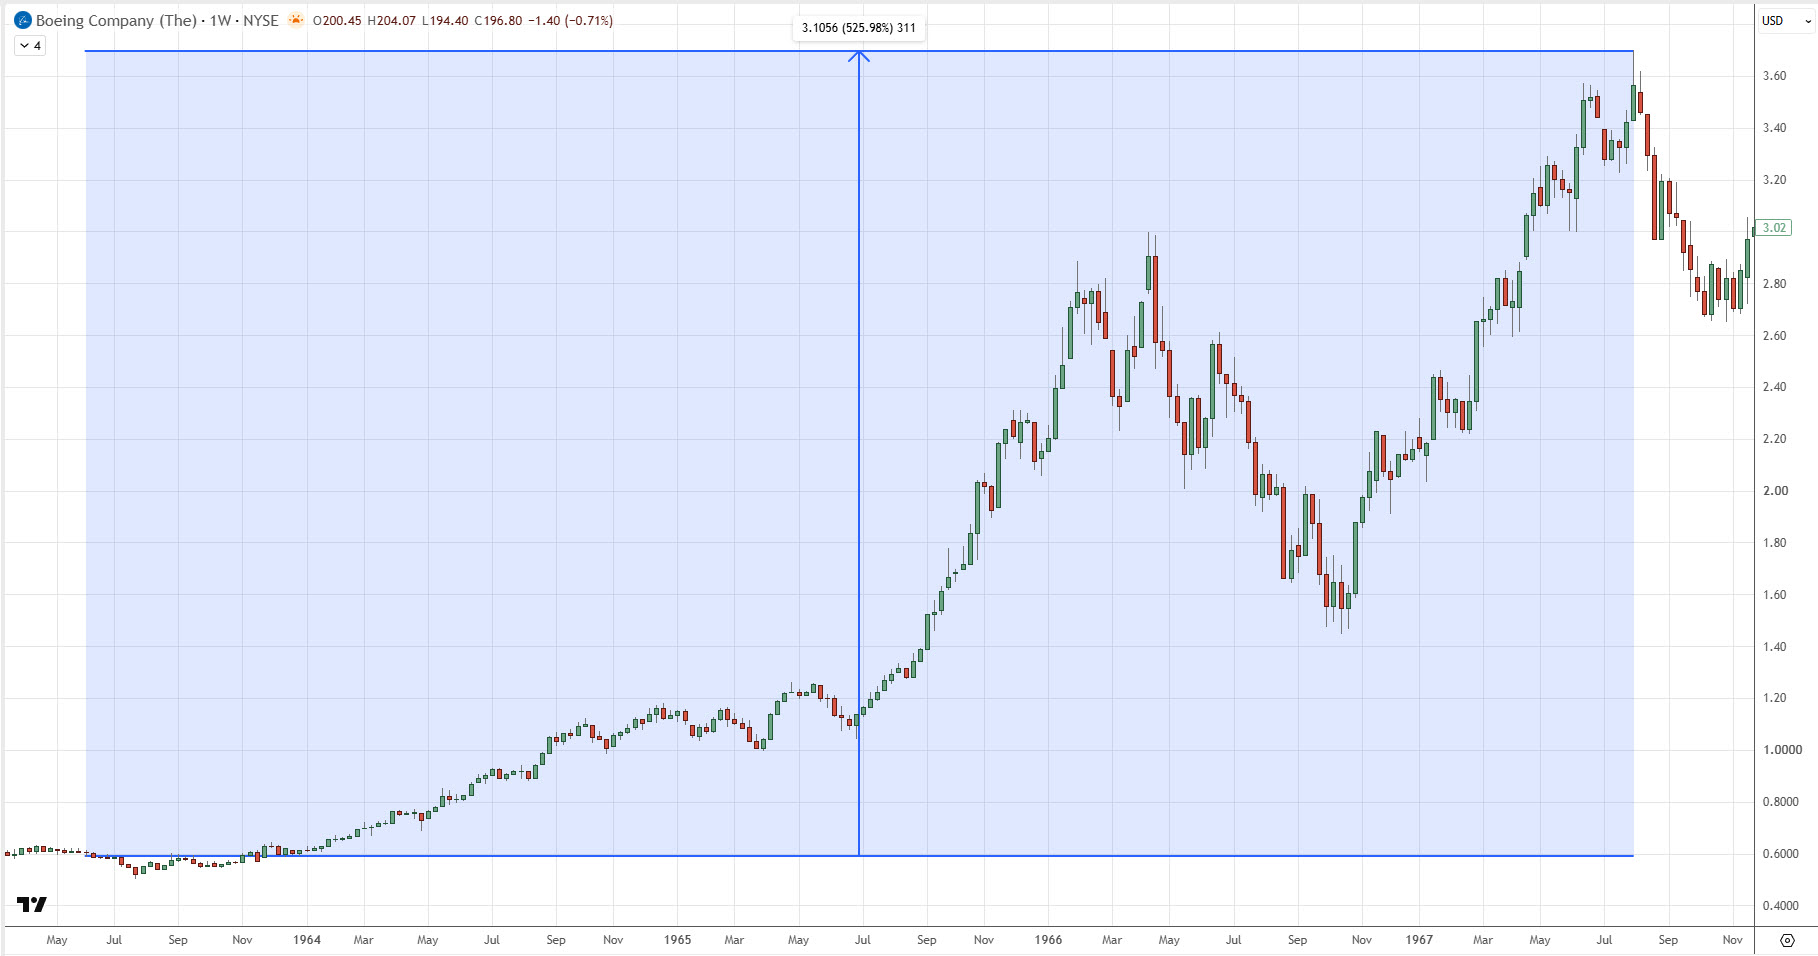
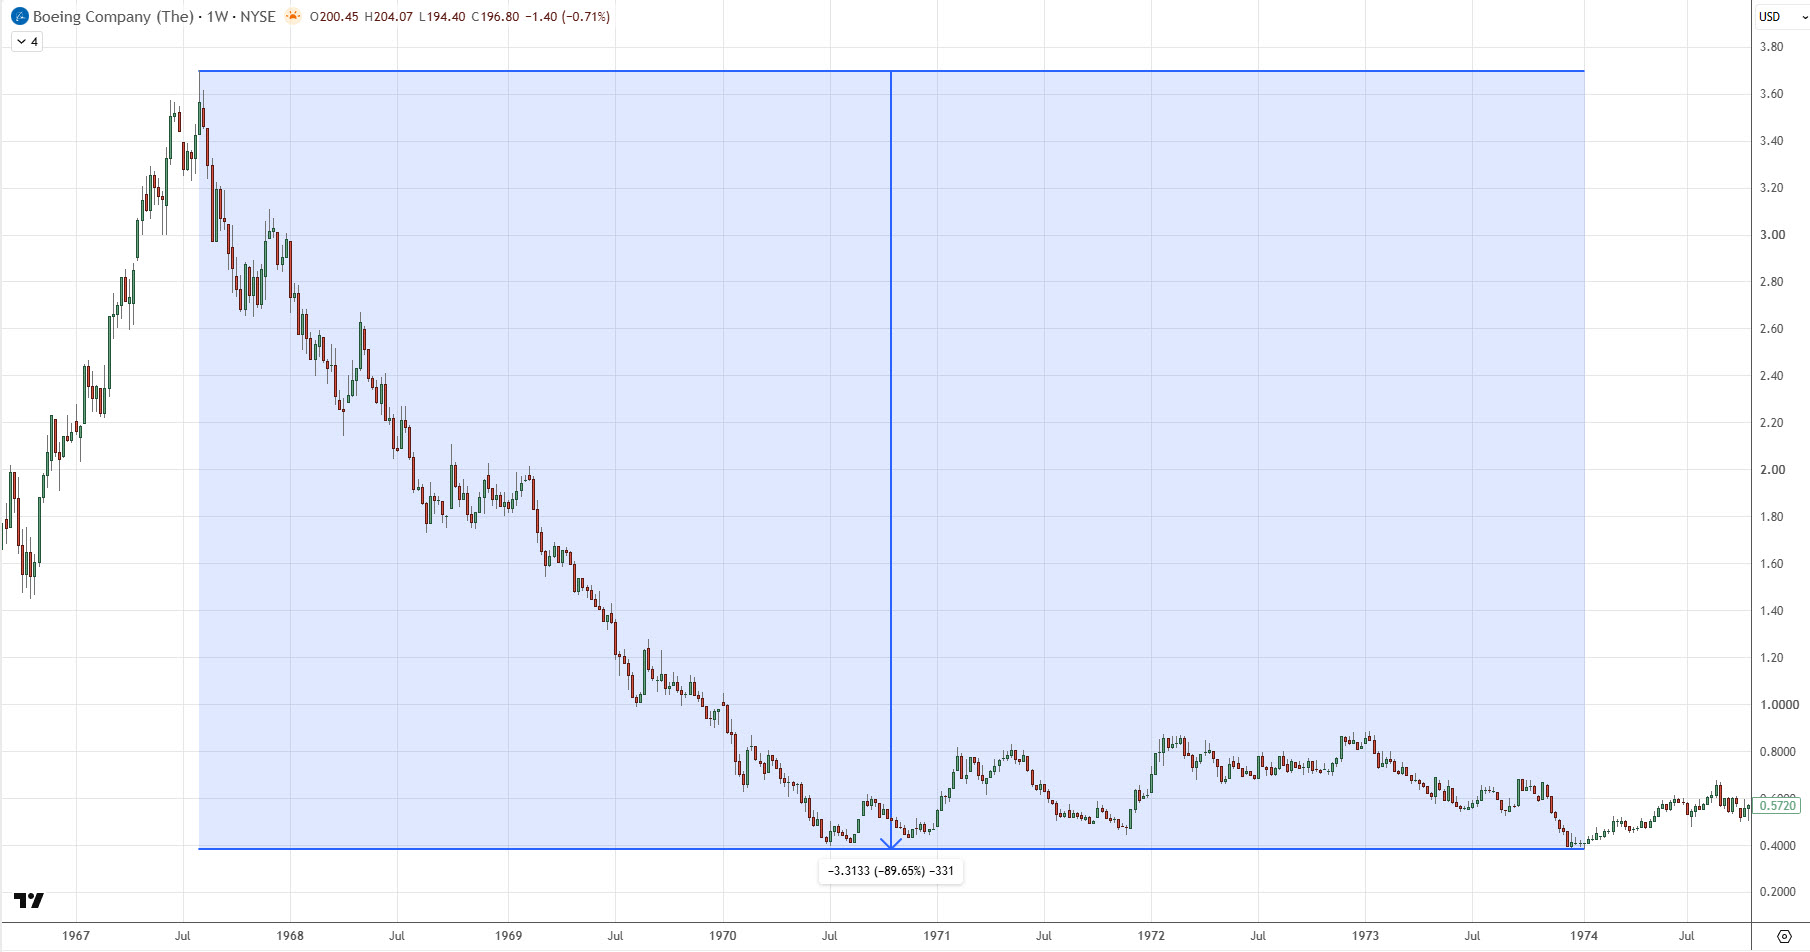
Отож, у 1960-х авіаперевізники та інвестори вважали, що звичайні дозвукові літаки – це лише тимчасовий етап, а майбутнє масових перевезень належить надзвуковим пасажирським лайнерам. Уряд США вклав більше $1 млрд у розробку Boeing 2707, на який світові авіакомпанії оформили понад 120 передзамовлень. Відповідно, інвестори масово почали вкладати у акції Boeing, і вони виросли більше ніж у 5 разів. Але астрономічні витрати палива, екологічні ризики та заборона надзвукових польотів над сушею, через звуковий удар, повністю зруйнували економіку очевидної ідеї. Відповідно, це призвело до зупинки програми, і падіння цін акцій Boeing майже на 90%, до цін, які були нижче ніж перед ростом. Загалом, Boeing 2707 не здійснив жодного польоту.
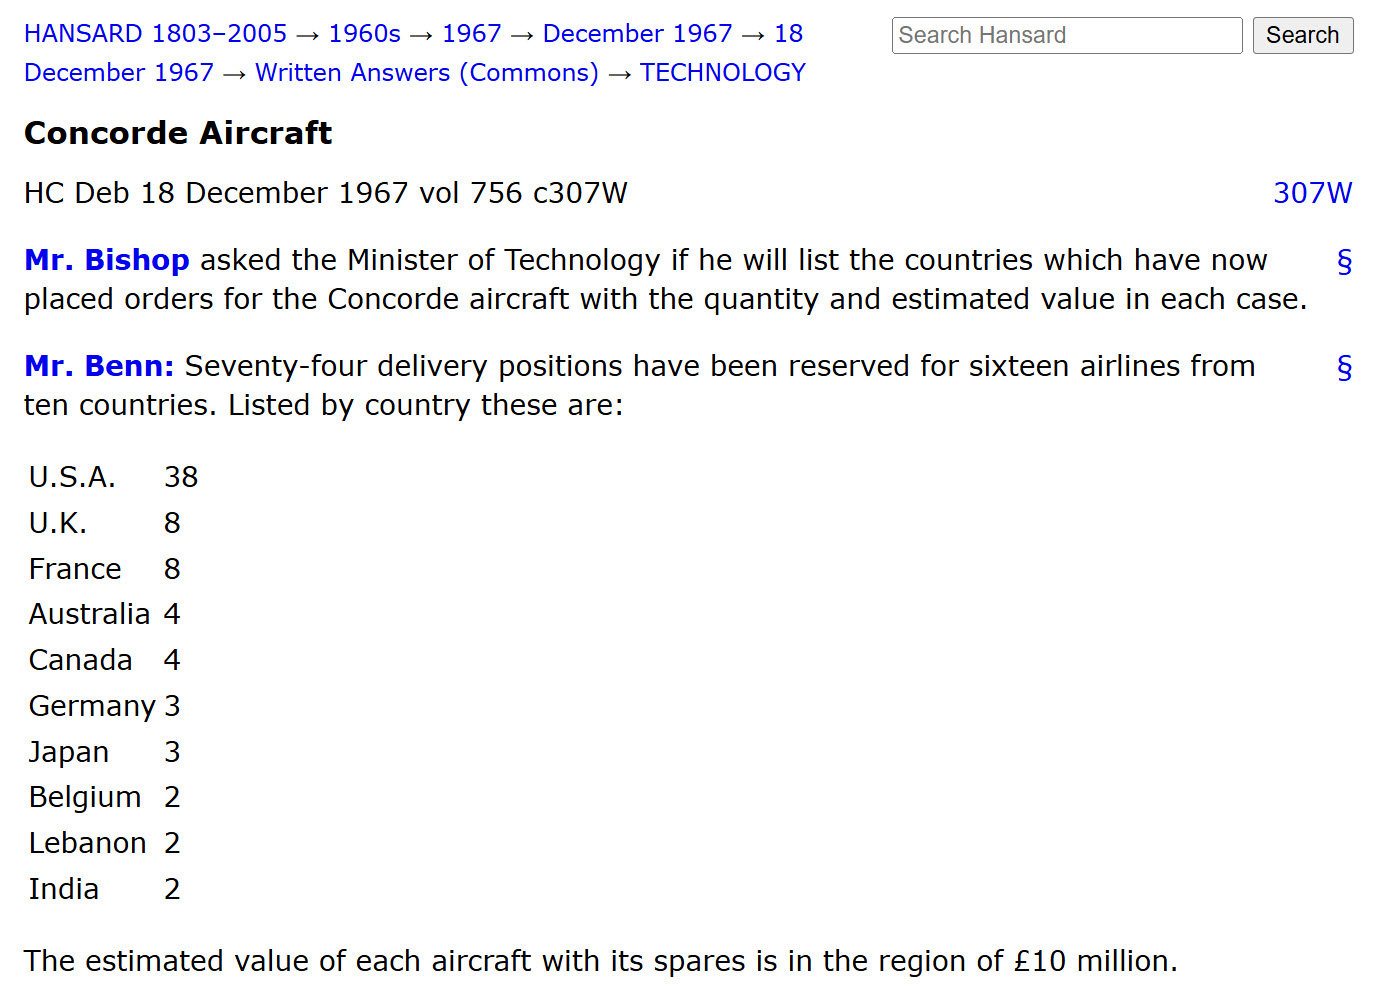
В Європі аналогічною розробкою був Concorde, але його розробляла не публічна компанія, тому на не так цікаво. Та якщо по цифрам, то до 1967 року 16 авіакомпаній зарезервували 74 Concorde. В результаті, було побудовано 20 літаків, із яких всього 14 були пасажирськими моделями, і які згодом усе одно списали через збитковість.
Загалом, прогноз про зростання авіаперевезень був абсолютно правильним; помилковим виявилося припущення, що наступне покоління авіації обов’язково буде надзвуковим. Для бізнесу треба не швидкість, а щоби економіка підприємства сходилася.
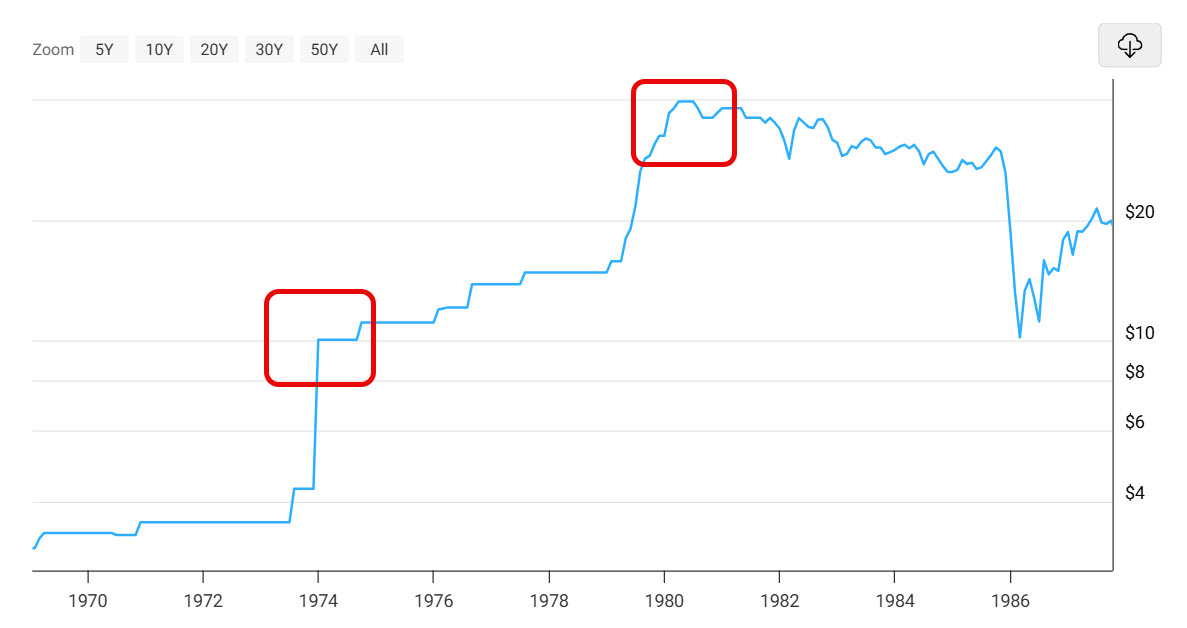
Наступна 100%-ва ідея була синтетичне паливо і сланцева нафта. Після нафтових шоків 1973 і 1979 років здавалося, що дорога нафта залишиться назавжди, а величезні поклади нафтових сланців стануть новим стратегічним джерелом енергії США.
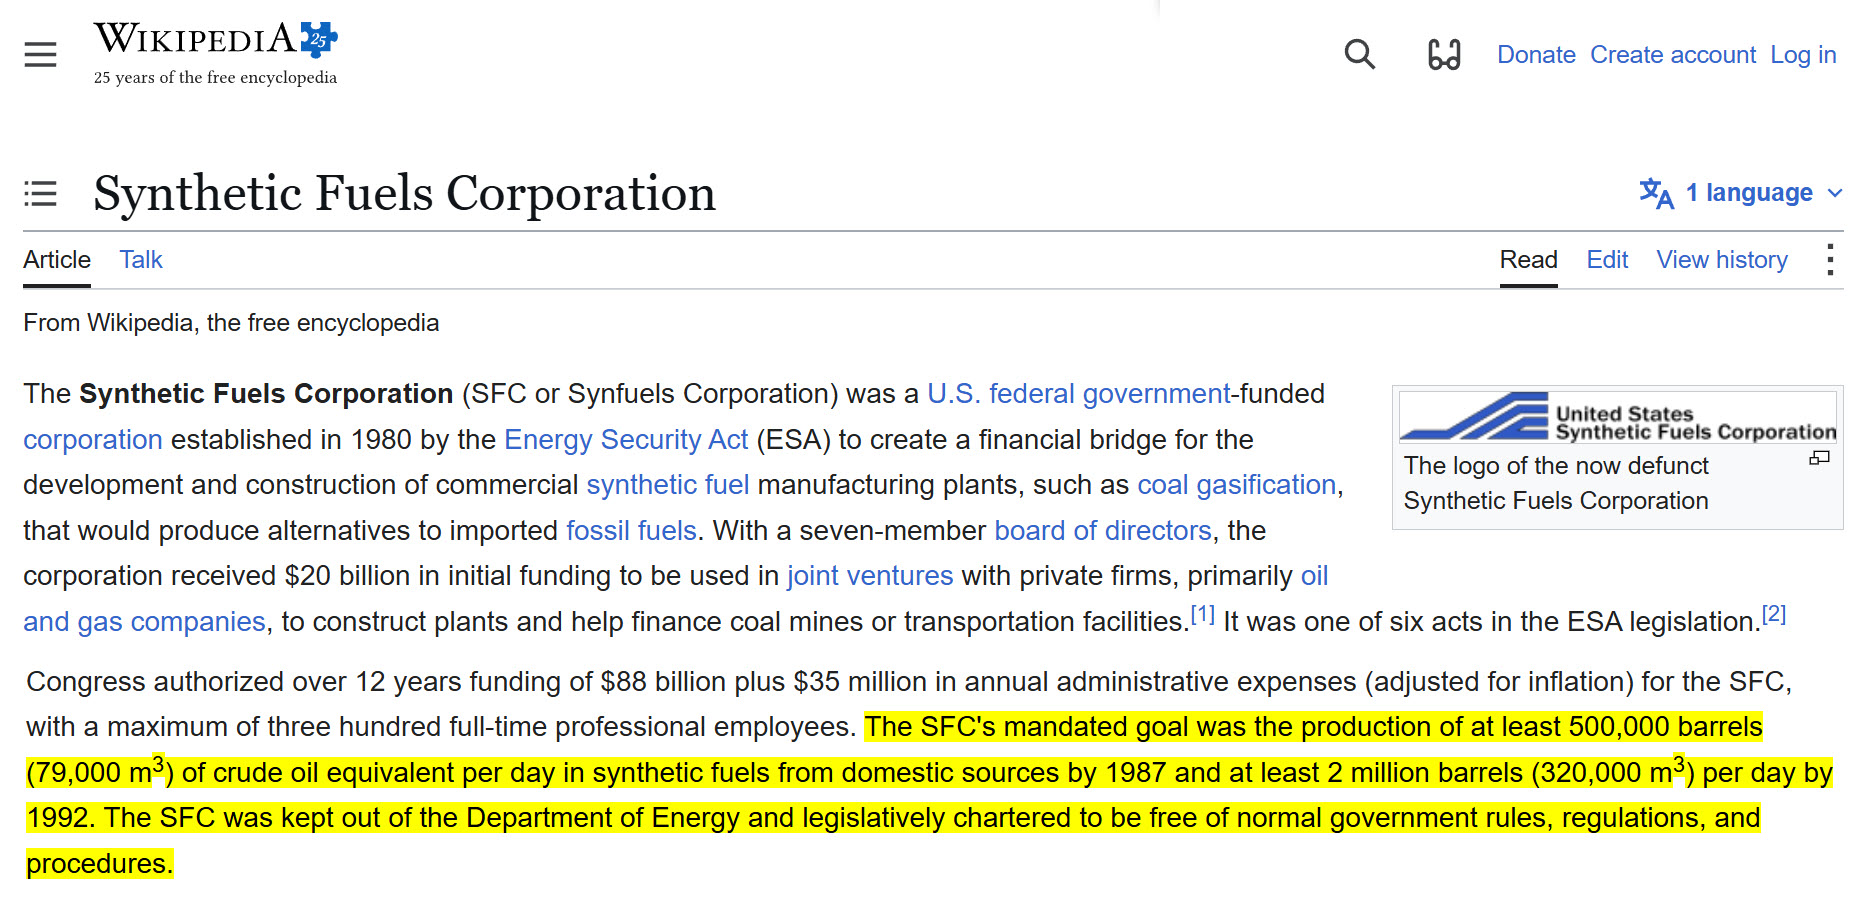
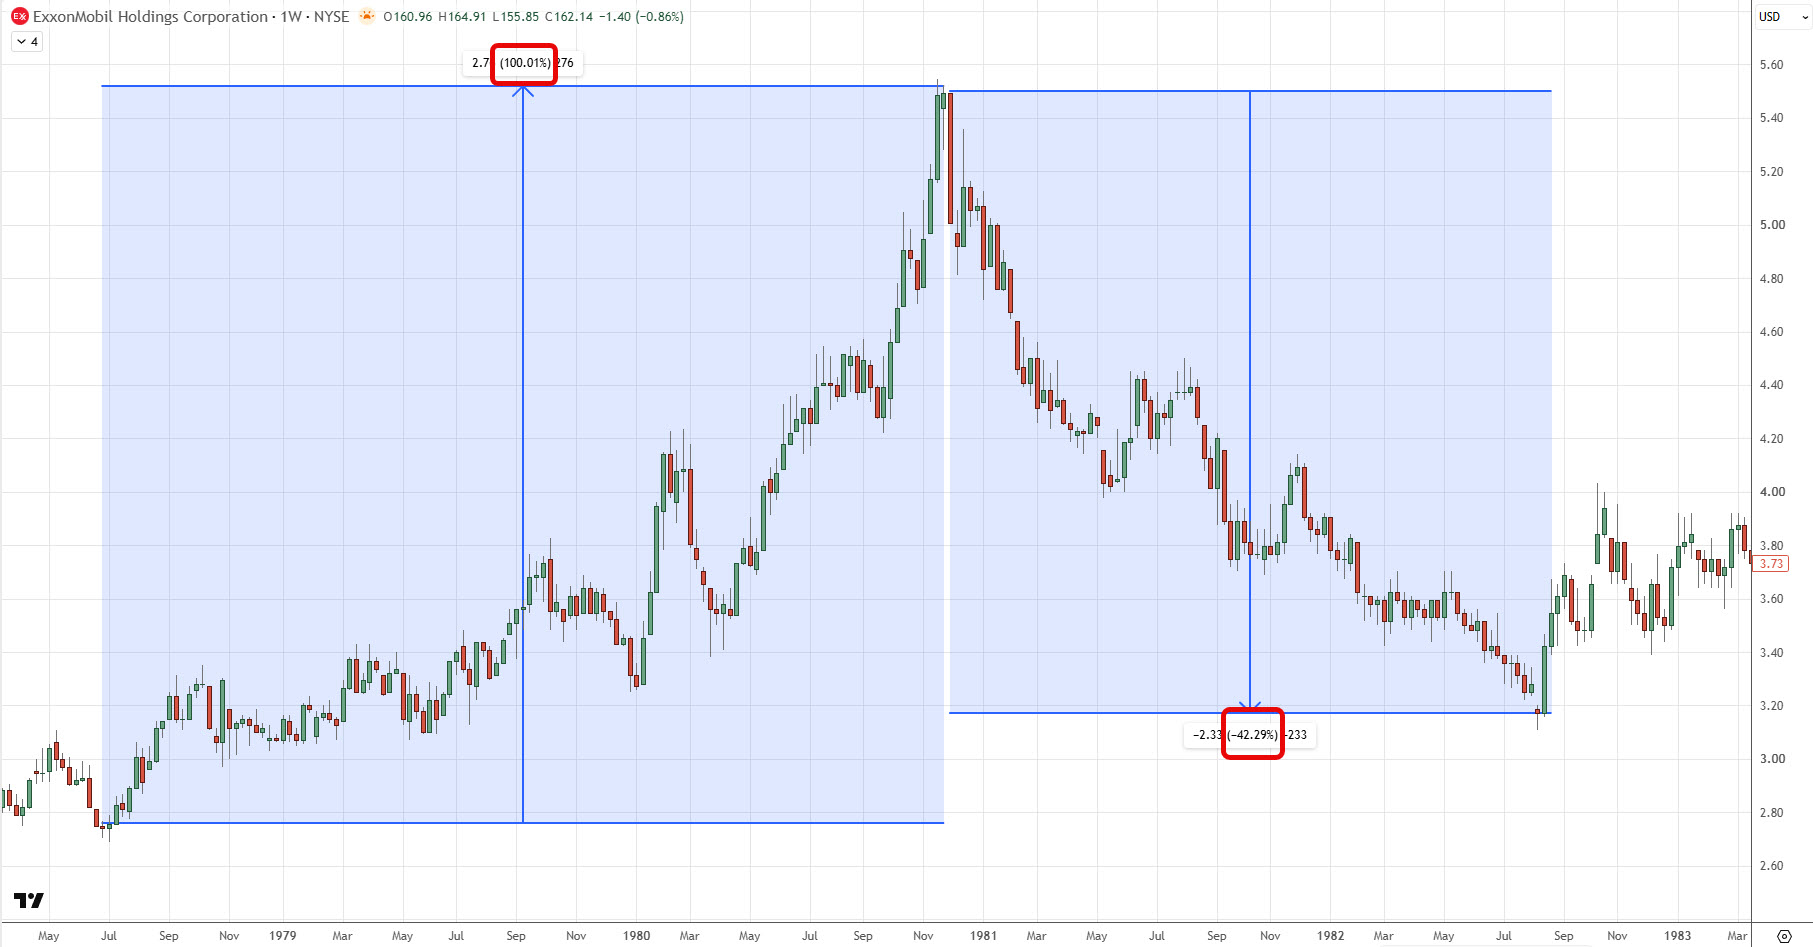
Exxon у 1979 році навіть закликала створити американську індустрію синтетичного палива потужністю близько 8 млн барелів на день. У 1980 році Конгрес створив Synthetic Fuels Corporation: офіційна мета – 500 000 барелів синтетичного палива на день до 1987 року і 2 млн до 1992-го, а закон дозволяв виділити на розвиток альтернативного палива до 88 млрд $. Exxon, Occidental Petroleum, Tenneco і багато інших гігантів почали вкладати гроші у сланцеві та синтетичні проекти. Це вже виглядало не як експеримент, а як народження нової енергетичної індустрії.
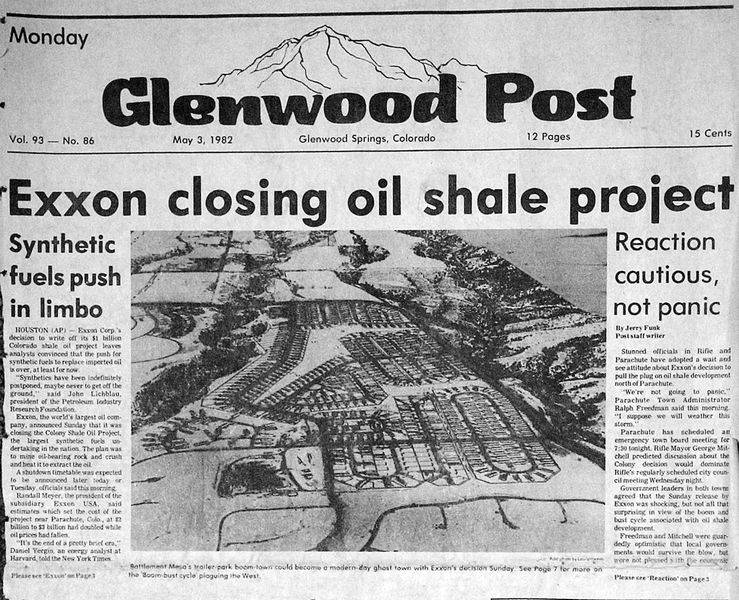
Найпоказовіший проект – Colony Oil Shale Project у Колорадо. Exxon у 1980 році заплатила 300 млн $ за 60% проекту, а партнером із 40% була Tosco. Там планувався завод приблизно на 47 000 барелів на день. Коли Exxon входила в проект, завершення оцінювали приблизно у 2-3 млрд $, але вже через два роки оцінка зросла до 5-6 млрд $. Exxon і Tosco встигли витратити на Colony близько 700 млн-1 млрд $, перш ніж 2 травня 1982 року Exxon раптово зупинила проект – цей день у місцевій історії став відомий як Black Sunday. Більше 2 000 працівників практично одразу втратили роботу.
Причина була гарним прикладом того, як може зламатися «очевидний тренд». Проекти рахували за припущення, що нафта залишатиметься дорогою, але на початку 1980-х попит послабився, звичайної нафти виявилося більше, ніж очікували, а витрати на будівництво синтетичних заводів стрімко зростали. Економіка бізнесу не зійшлась. Тобто тренд може зламати не сама технологія, а одна зовнішня змінна.
Для акціонерів гарно видно втрати на Exxon, хоча це не була чиста біржова бульбашка: інвестори купували акції великих нафтових корпорацій, а ті вже вкладали їхній капітал у новий напрям. Після закриття Colony Exxon оцінювала бухгалтерське списання до 125 млн $ після податків, тоді як економічно з проектом було пов’язано більше 900 млн $ уже витрачених коштів і придбаних активів.
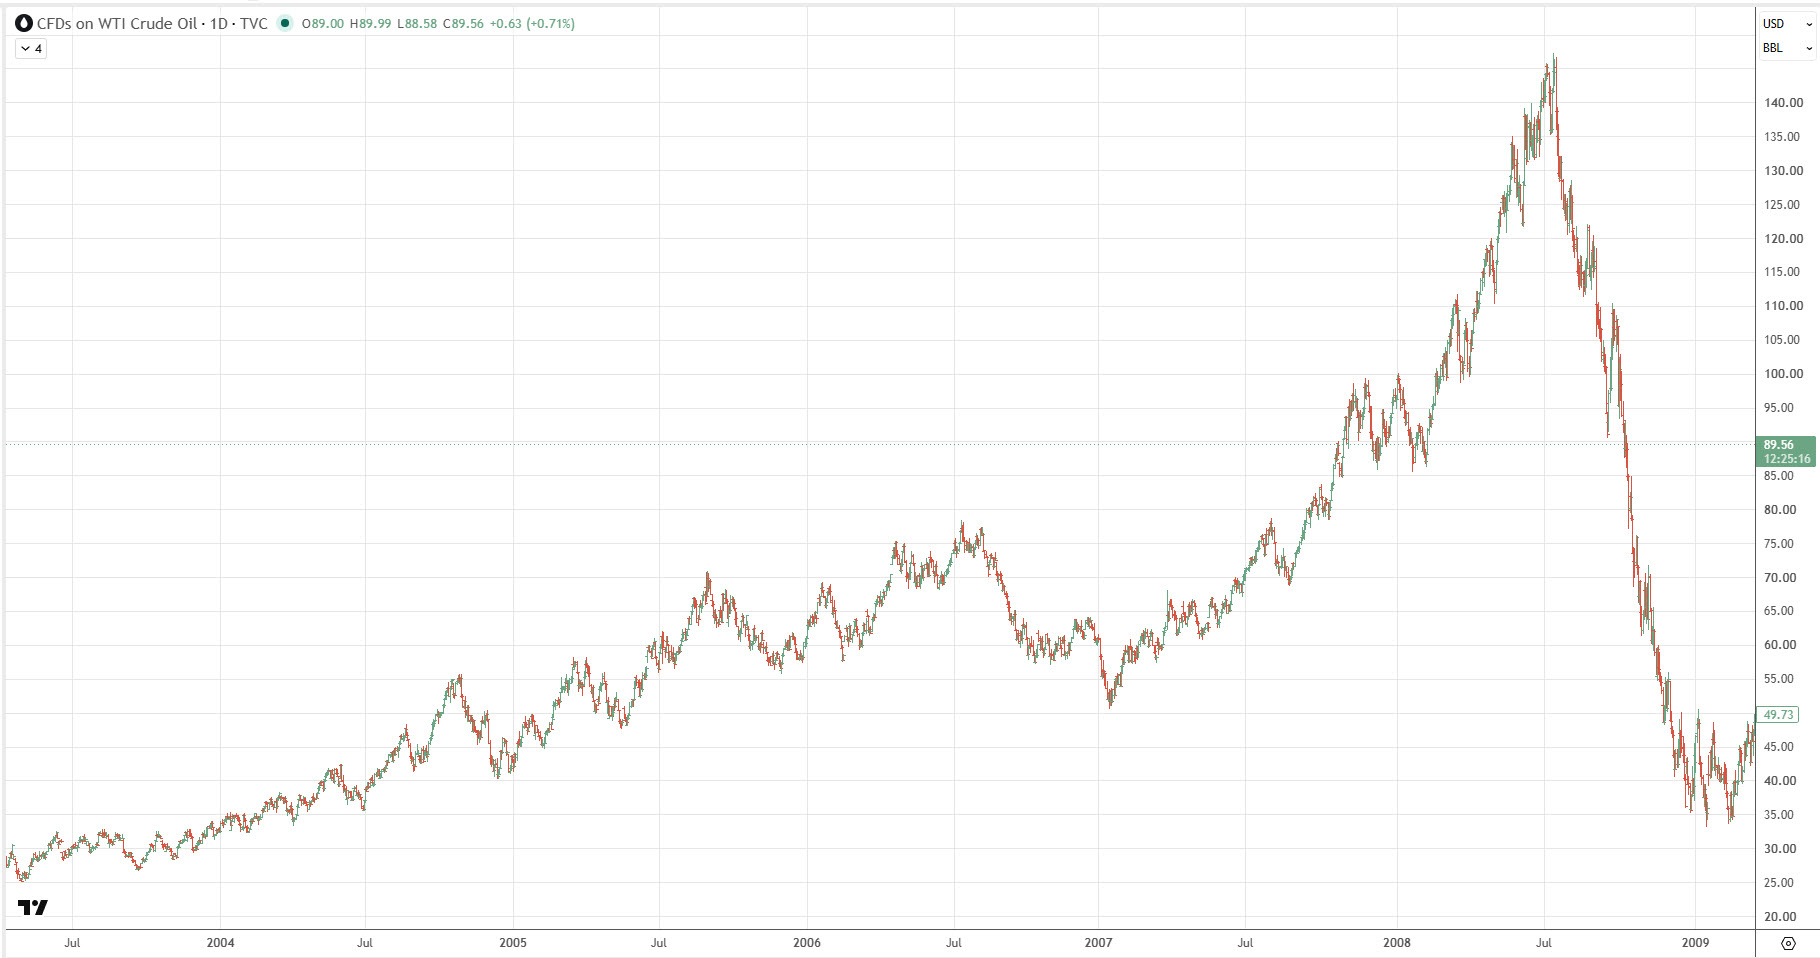
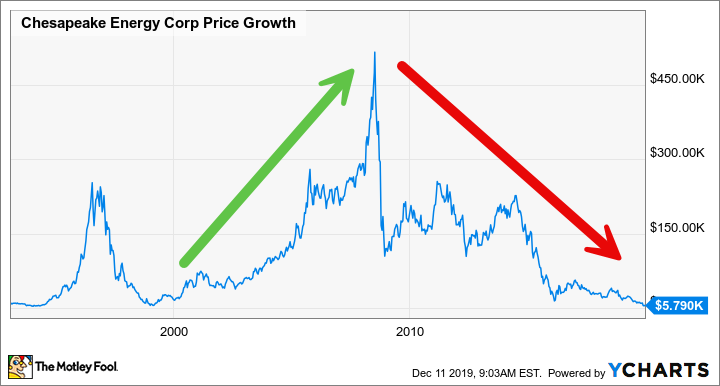
До речі, сланцева історія повністю повторилася на надуванні і здуванні бульбашки товарних ринків, яка відбувалася разом із іпотечною кризою 2008 року. Це ще один показник, чому історію потрібно знати.
Що цікаво, поточна тема із роботами теж не нова. На початку 1980-х роботизація сприймалася як наступна велика промислова революція. До речі, не всі цікаві речі можуть чекати до наступного допису. Тому важливі графіки, цифри, ринкові спостереження та інші прикладні матеріали я регулярно публікую в Telegram-каналі Capitalizator UA. Якщо вам цікаво стежити за моєю аналітикою частіше – запрошую вас підписатися.
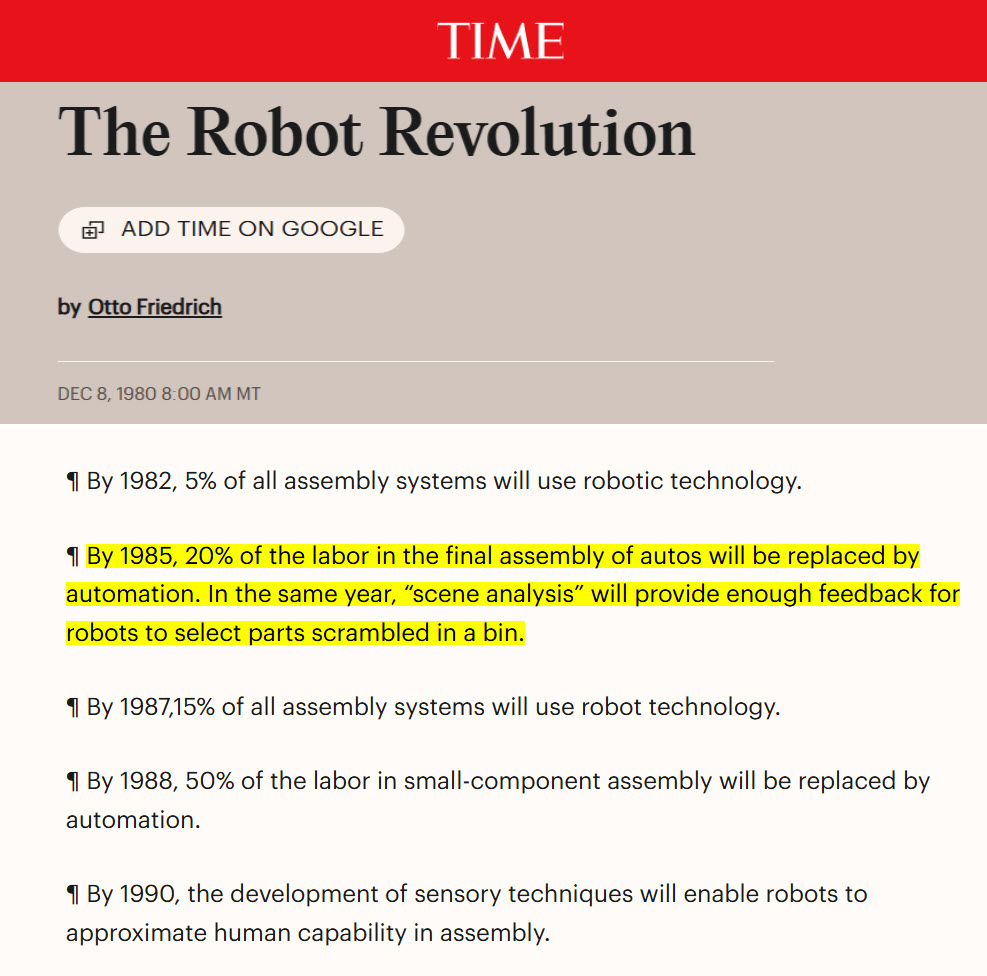
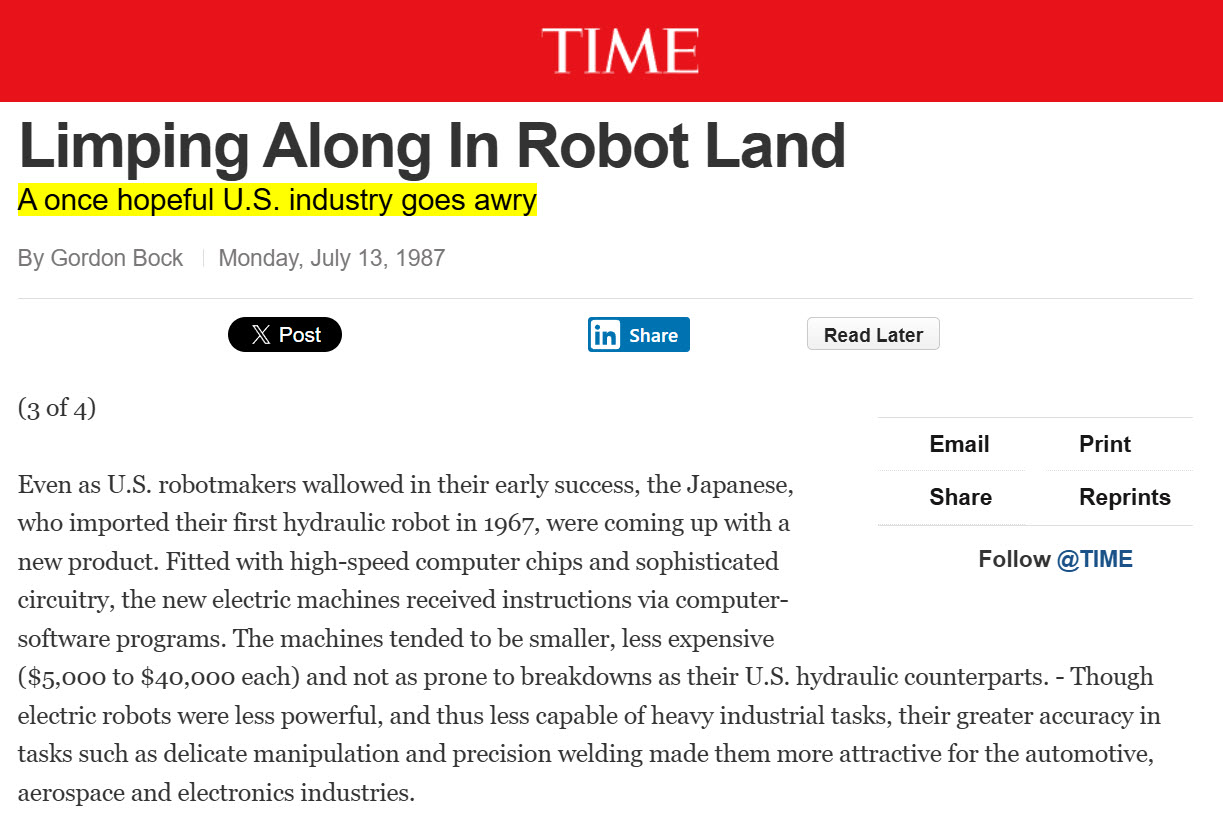
TIME у 1980 році наводив прогнози, що вже до 1985 року автоматизація замінить близько 20% праці на фінальному складанні автомобілів, до 1988-го – 50% праці у складанні дрібних компонентів, а до 1990-го роботи завдяки сенсорам наблизяться до людських можливостей у складальних операціях.
General Motors була одним із головних прихильників цієї ідеї: компанія хотіла збільшити кількість своїх роботів приблизно з 302 у 1980 році до 14 000 наприкінці десятиліття. За більш широкими прогнозами того часу, до 1990 року на американських заводах мало працювати до 250 000 роботів.
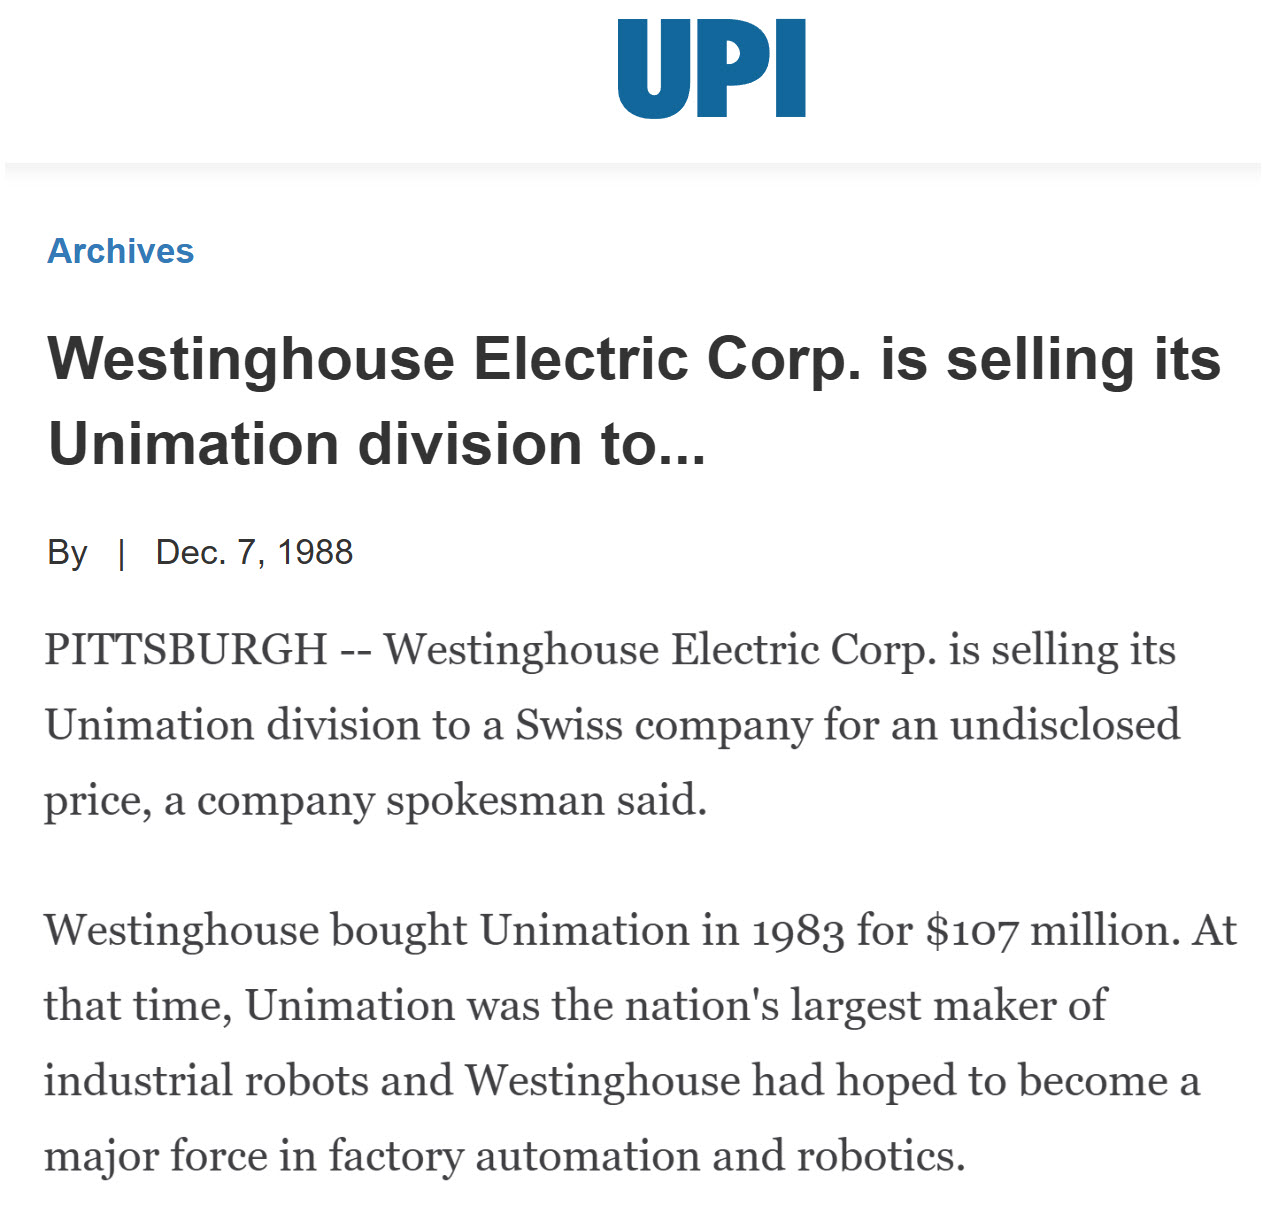
На цю тезу поставили реальні мільярди корпоративного капіталу. Голова GM Роджер Сміт оголосив програму приблизно на 40 млрд $ на п’ять років для модернізації заводів, у сторону роботизації. General Electric пішла ще далі як постачальник: близько 1980-1981 років вона вклала 500 млн $ у напрям «фабрики майбутнього» і прогнозувала, що до 1990 року отримає 20% ринку заводської автоматизації. Westinghouse у 1983 році заплатила 107 млн $ за Unimation, на той момент одного з лідерів американського ринку роботів.
Але в середині десятиліття стало зрозуміло, що купити багато роботів – не те саме, що створити продуктивний завод. На заводах GM програмні та інтеграційні проблеми призводили до ситуацій, коли фарбувальні роботи фарбували один одного, а роботи для встановлення лобового регулярно розбивали його. GM зрештою скасувала замовлення на тисячі роботів і почала шукати простіші способи модернізації виробництва.
Особливо добре масштаби розчарування видно на виробниках самих роботів. Наприклад, GE за три роки отримала більше 120 млн $ збитків від своєї програми заводської автоматизації й до 1985 року відмовилася від колишніх грандіозних прогнозів. А Westinghouse змушений був продати Unimation. Таким чином, до 1987 року в США працювало лише приблизно 25 000 роботів проти прогнозу у 250 000.
Чим цікава ця ситуація, це те що сама ідея роботів у виробництві автомобілів спрацювала, але припущення про швидкість переходу, якість роботів і загальна економіка роботизації не спрацювали, що призвело до великих втрат акціонерів.
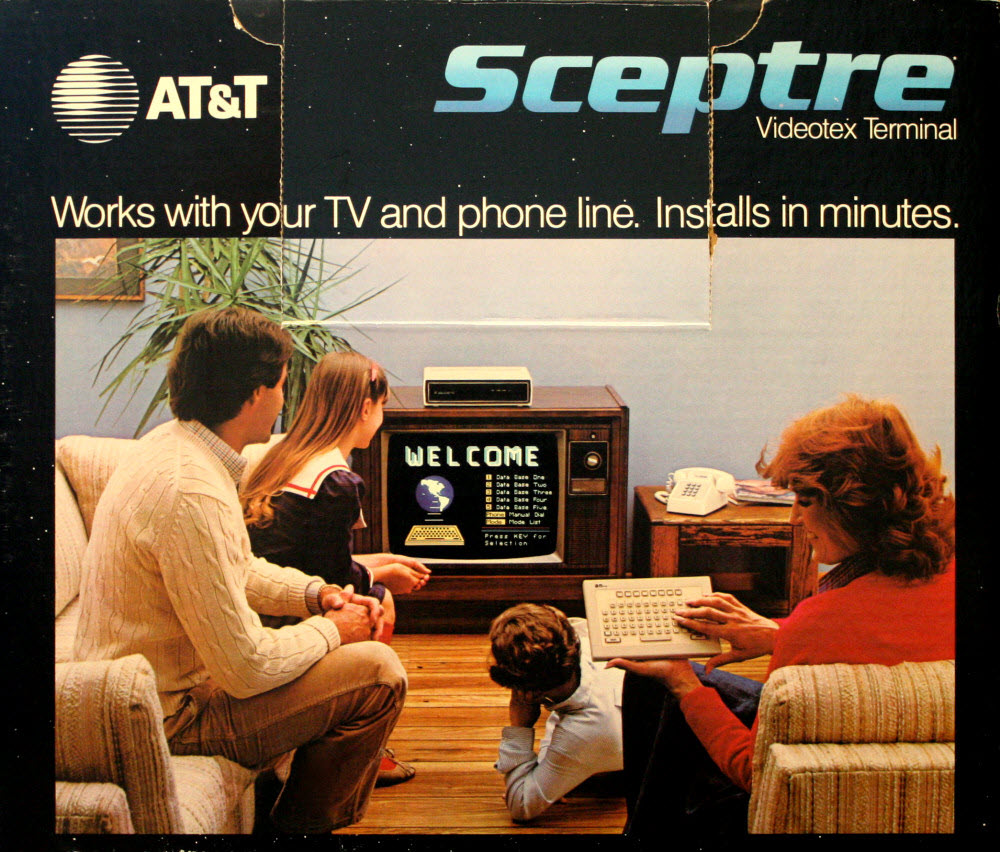
А ще цікавою була ідея Videotex – фактично попередник інтернету, коли газети, банки та магазини мали переїхати в телевізор, і це було ще у 1980х. Через телефонну лінію користувач міг читати новини, дивитися котирування акцій, перевіряти погоду, бронювати подорожі, надсилати повідомлення, робити покупки й навіть користуватися банківськими послугами. Великі американські видавці боялися, що електронна інформація зрештою витіснить паперові газети, тому почали інвестувати «оборонно».
Knight-Ridder створила Viewtron, Times Mirror – Gateway, а AT&T, банки та технологічні компанії будували навколо них інфраструктуру. Фактично вони дуже точно передбачили майбутній набір функцій інтернету – помилилися хіба із часом, пристроєм і бізнес-моделлю.
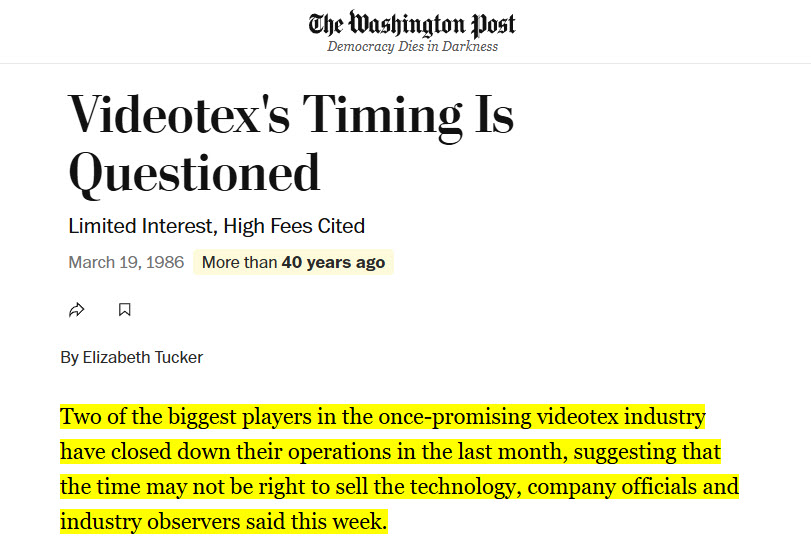
Цей напрям глобально був закритий у 1986 році, коли після величезних затрат, проект не окупився. Він був реально дорогим – термінал спочатку коштував близько 900 $, пізніше ціну знизили до 600 $, плюс треба було платити приблизно 21 $ на місяць абонплати і додатково погодинну плату за телефонний зв’язок.
Причому найцікавіше – компанії майже правильно вгадали майбутнє, але неправильно зрозуміли, що саме люди робитимуть онлайн. Видавці думали, що основною цінністю буде електронна доставка газет і реклами. Але вже ранні дані показували протилежне: в іншому американському сервісі The Source найпопулярнішою функцією була електронна пошта, потім форуми та чати, а новини були лише п’ятими за популярністю. Ну і само собою, економіка технології того часу не сходилася.
Ще одна крута і очевидна технологія – це супутникова телефонія. Знати, що відбувається на ринку і бачити тенденції – це лише половина справи. Значно важливіше зрозуміти, що з цим робити. Саме на цьому побудований мій Patreon: конкретні ситуації, конкретні активи, мої дії та аргументи із прикладним аналізом. Плюс портфель, угоди й матеріали «Свідомий інвестор».
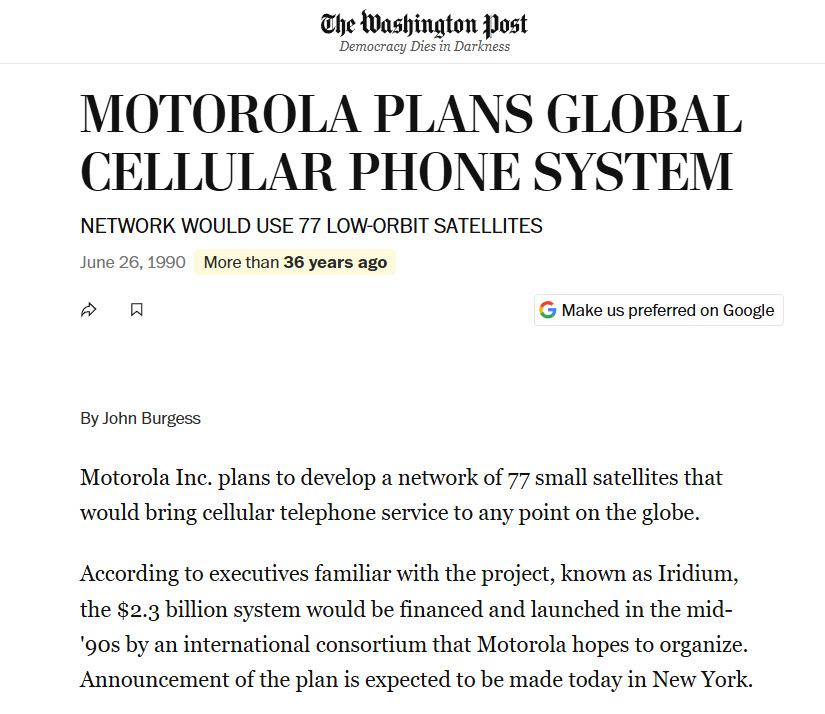
Отож, у 1990-х дуже логічно виглядала ідея: навіщо будувати мільйони наземних базових станцій, якщо можна покрити всю планету супутниками? Тим більше, що мобільні мережі були дорогими, фрагментованими за країнами й покривали лише невелику частину території.
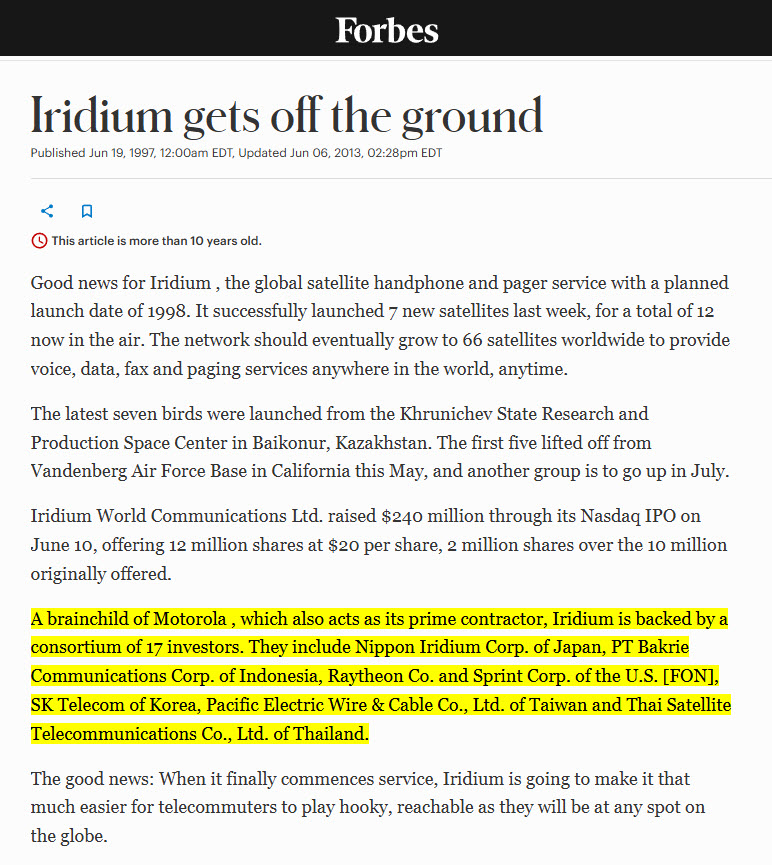
Тому Motorola запропонувала обійти проблему наземної інфраструктури – покрити Землю мережею низькоорбітальних супутників і дати людині один телефон, який працюватиме практично будь-де у світі. У 1990 році проект передбачав 77 супутників і коштував приблизно 2,3 млрд $. Але у реалізованій системі залишилося 66 основних супутників, і вартість зросла приблизно до 5 млрд $. Загалом, Motorola, Lockheed Martin, Raytheon, Sprint та інші міжнародні телекомунікаційні компанії вкладалися в систему, яка мала фактично створити глобальну мобільну.
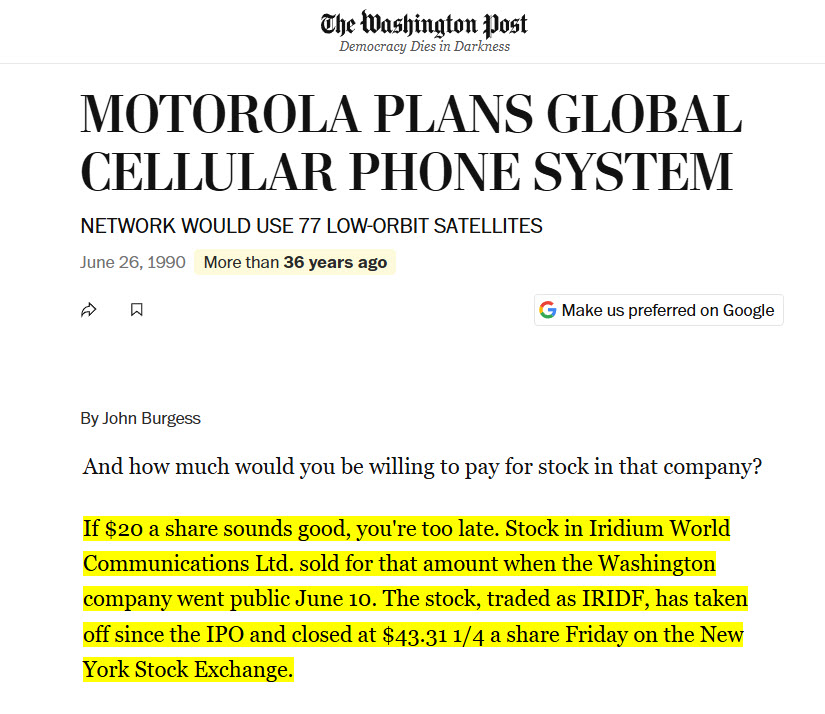
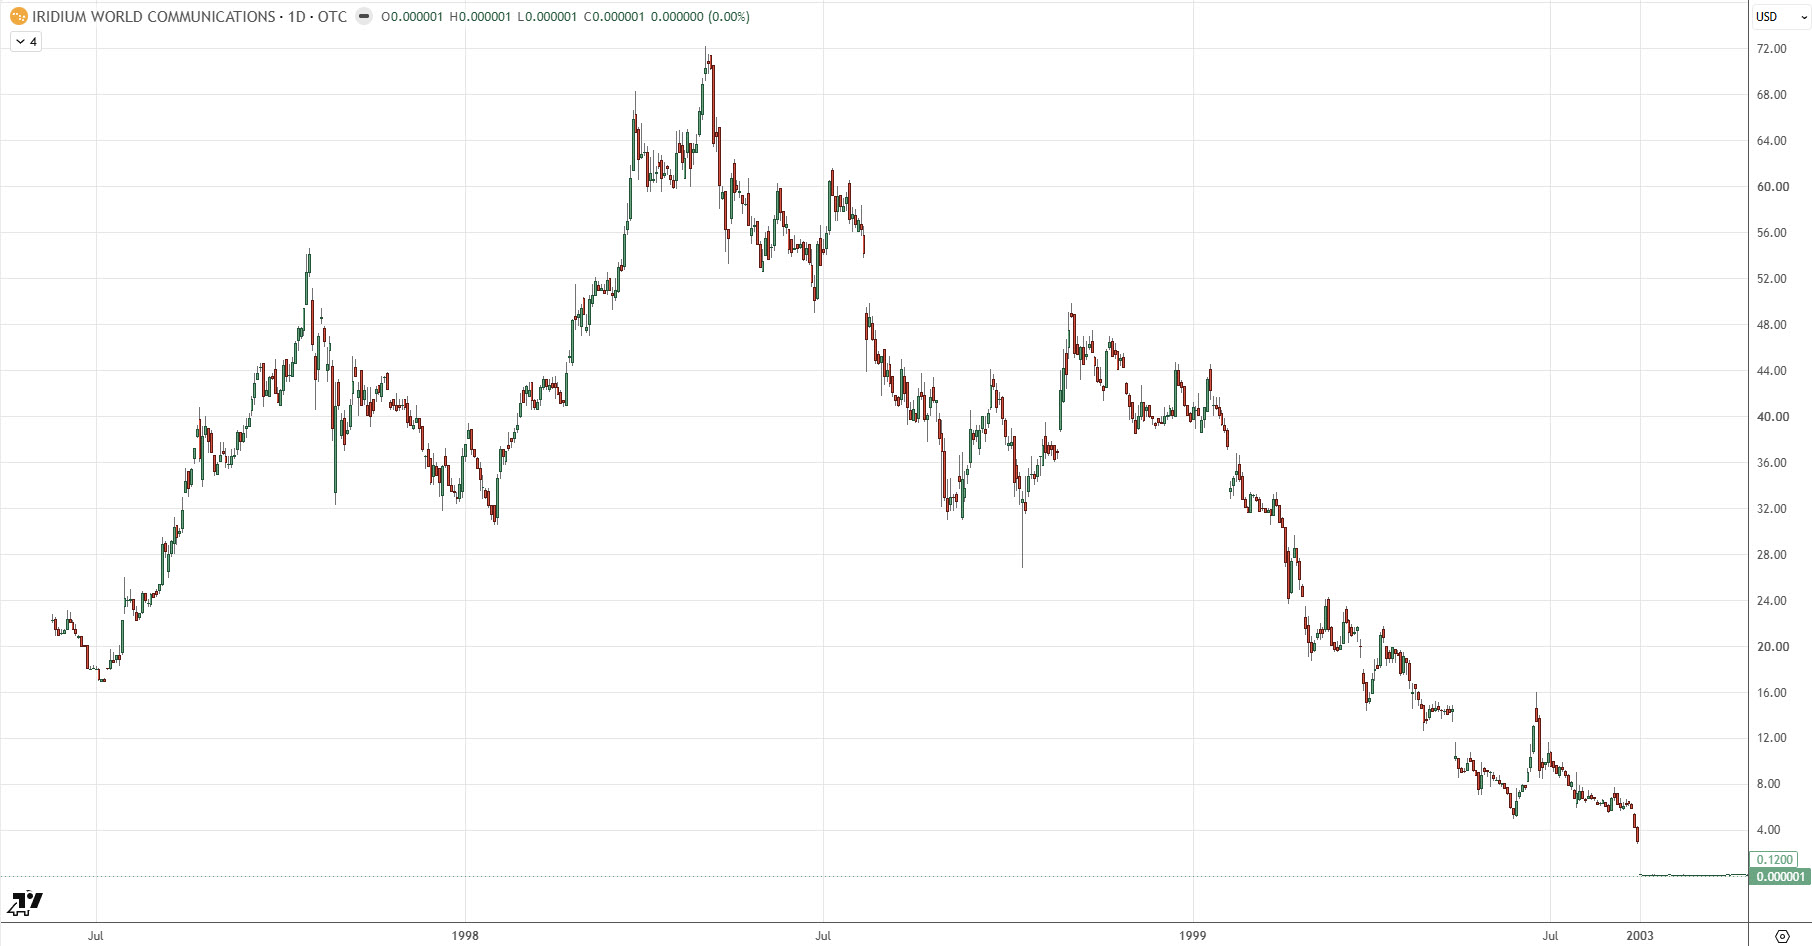
І звичайні приватні інвестори теж могли безпосередньо купити цю історію. Iridium World Communications Ltd. вийшла на біржу в червні 1997 року: IPO було настільки популярним, що кількість акцій збільшили з 10 до 12 млн, які продали по 20 $, і залучили 240 млн $.
До цього корпоративні партнери вже внесли близько 1,9 млрд $ капіталу, а банки надали ще 750 млн $ кредитів. Після IPO ейфорія швидко посилилася – у вересні 1997 року акції торгувалися вже по 43-44 $, більш ніж удвічі вище ціни розміщення. А Merrill Lynch розглядала за оптимістичних сценаріїв ціну аж до 75 $. І це ще до початку комерційної роботи мережі, тобто, як і завжди, інвестори купували передусім очікування величезного майбутнього ринку.
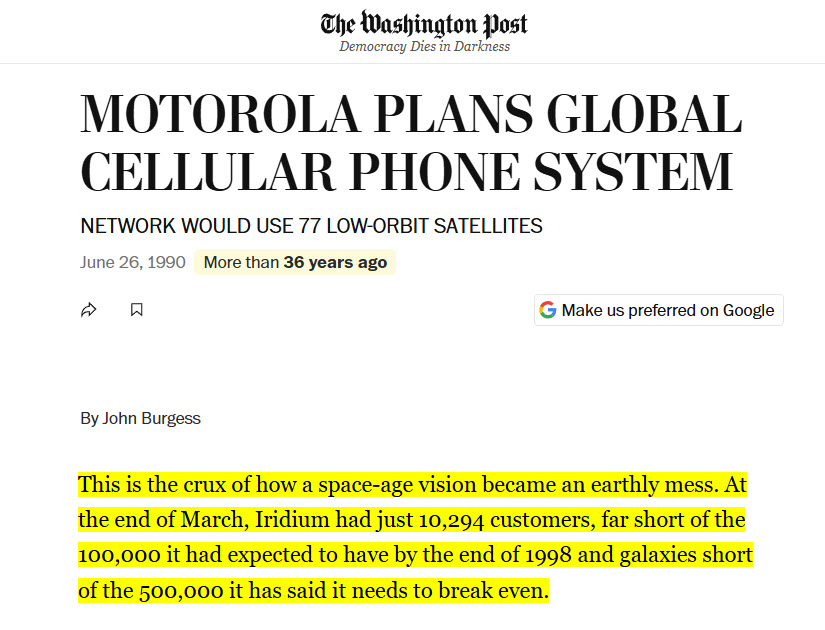
Проблема була в тому, що поки Iridium майже десять років будувала технічно надзвичайно складну систему, за цей час сам ринок змінився. Комерційний сервіс запустили лише в листопаді 1998 року, коли звичайні мобільні телефони вже різко подешевшали й поширилися по світу. В той же час, телефон Iridium коштував близько 2 300 $, міжнародна розмова – приблизно 4 $ за хвилину, крім того сам апарат був великим і потребував прямої видимості супутника. Компанія розраховувала приблизно на 500 000 абонентів для виходу на беззбитковість, але наприкінці березня 1999 року мала лише 10 294 клієнти – хоча планувала отримати 100 000 ще до кінця 1998-го. Навіть рекламна кампанія приблизно на 180 млн $ ситуацію не врятувала.
Для інвесторів фінал був майже повним знищенням капіталу. Акції, які коштували 20 $ на IPO і вище 70 $ біля максимуму, на момент подання заяви про банкрутство в серпні 1999 року впали до 3,06 $ – більше -93% від піку; невдовзі акціонерний капітал фактично втратив цінність. Iridium одночасно мала близько 1,5 млрд $ банківських кредитів та ще 1,5 млрд $ облігацій. Найбільшому корпоративному інвестору Motorola теж дісталося: лише за 1999 рік компанія відобразила приблизно 2 млрд $ спеціальних витрат, пов’язаних з Iridium, а її бухгалтерська вартість частки в Iridium впала до нуля.
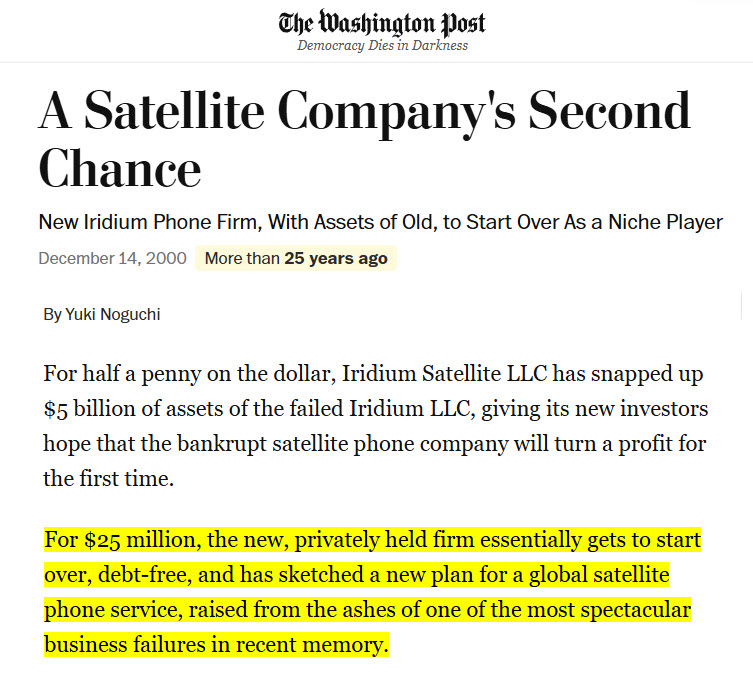
Що цікаво, система, на створення якої пішло приблизно 5 млрд $, разом із усіма працездатними супутниками була викуплена новими власниками лише за 25 млн $ – приблизно пів цента за кожен долар початкової вартості активів. І парадоксально, але Iridium не виявилася непотрібною технологією: новий власник відмовився від ідеї масового конкурента мобільних телефонів і зосередився на військових, морських, авіаційних, рятувальних та інших клієнтах у місцях без наземного зв’язку.
Тобто супутниковий мобільний зв’язок справді мав майбутнє – помилковим був прогноз, що саме він стане основним способом мобільного зв’язку для масового споживача.
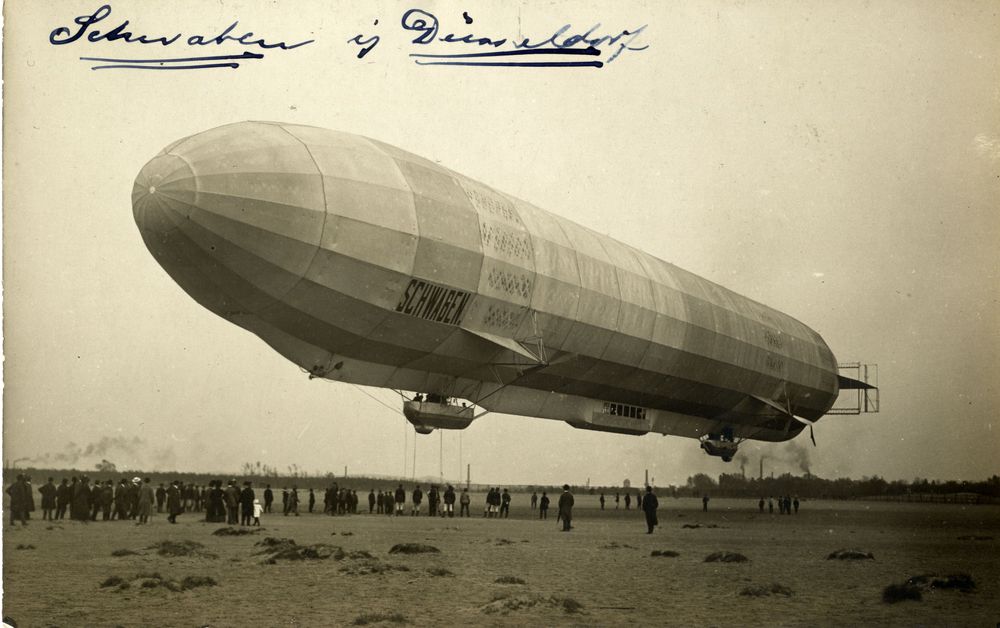
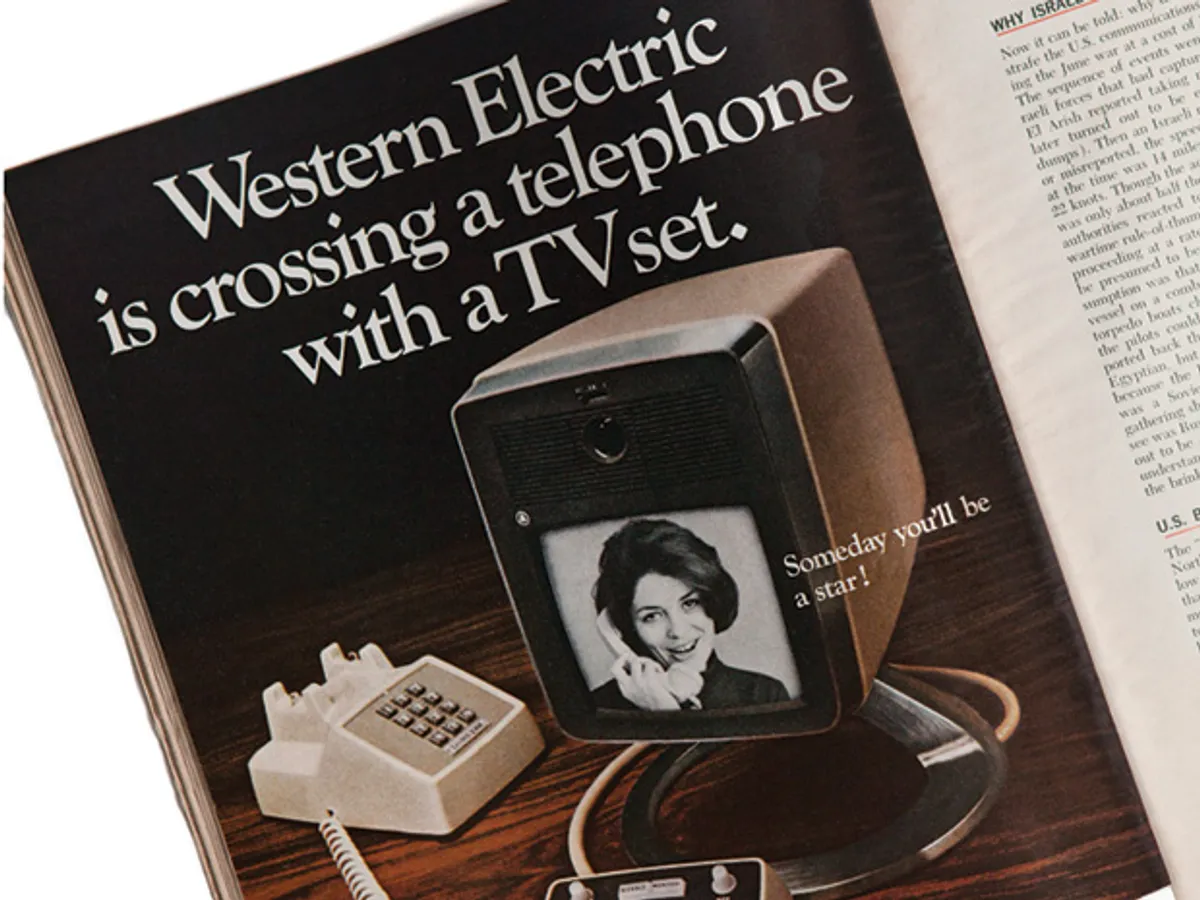
І це тільки найбільш показові випадки, якщо копнути глибше – то такою очевидною технологією були дирижаблі у 1900х – вони вважалися майбутнім міжконтинентальних перевезень, але технологічний розвиток пішов зовсім в інший бік – у бік літаків. У 1960-1970 в штатах більшість енергетики мала стати атомною, але навіть на даний час атомна енергія – це менше 20%. А ще у 1980х були відеотелефони – але ринок не створився.
На початку 1980-х Японія оголосила ставку на принципово нове покоління комп’ютерів, орієнтованих на штучний інтелект. У США це сприймалося настільки серйозно, що виник страх втратити технологічне лідерство. А ще у 2001 в Японії була крупна ставка на водневий автомобіль – технологію розглядали як дуже ймовірного наступника бензинового двигуна, більше того, її підтримували Toyota, Honda, Daimler, GM, уряди Японії та США.
У 2010-2015 роках, після успіху фільму «Аватар» інвестори та ринок побутової техніки вважали, що пласкі екрани застаріли, і 3D стане обов’язковим стандартом у кожному домі. Samsung, LG, Sony, Panasonic і інші гіганти потратили мільярди доларів, а телемережі (ESPN, BBC) запустили спеціальні цілодобові 3D-канали. Але до 2017 року усе згорнули.
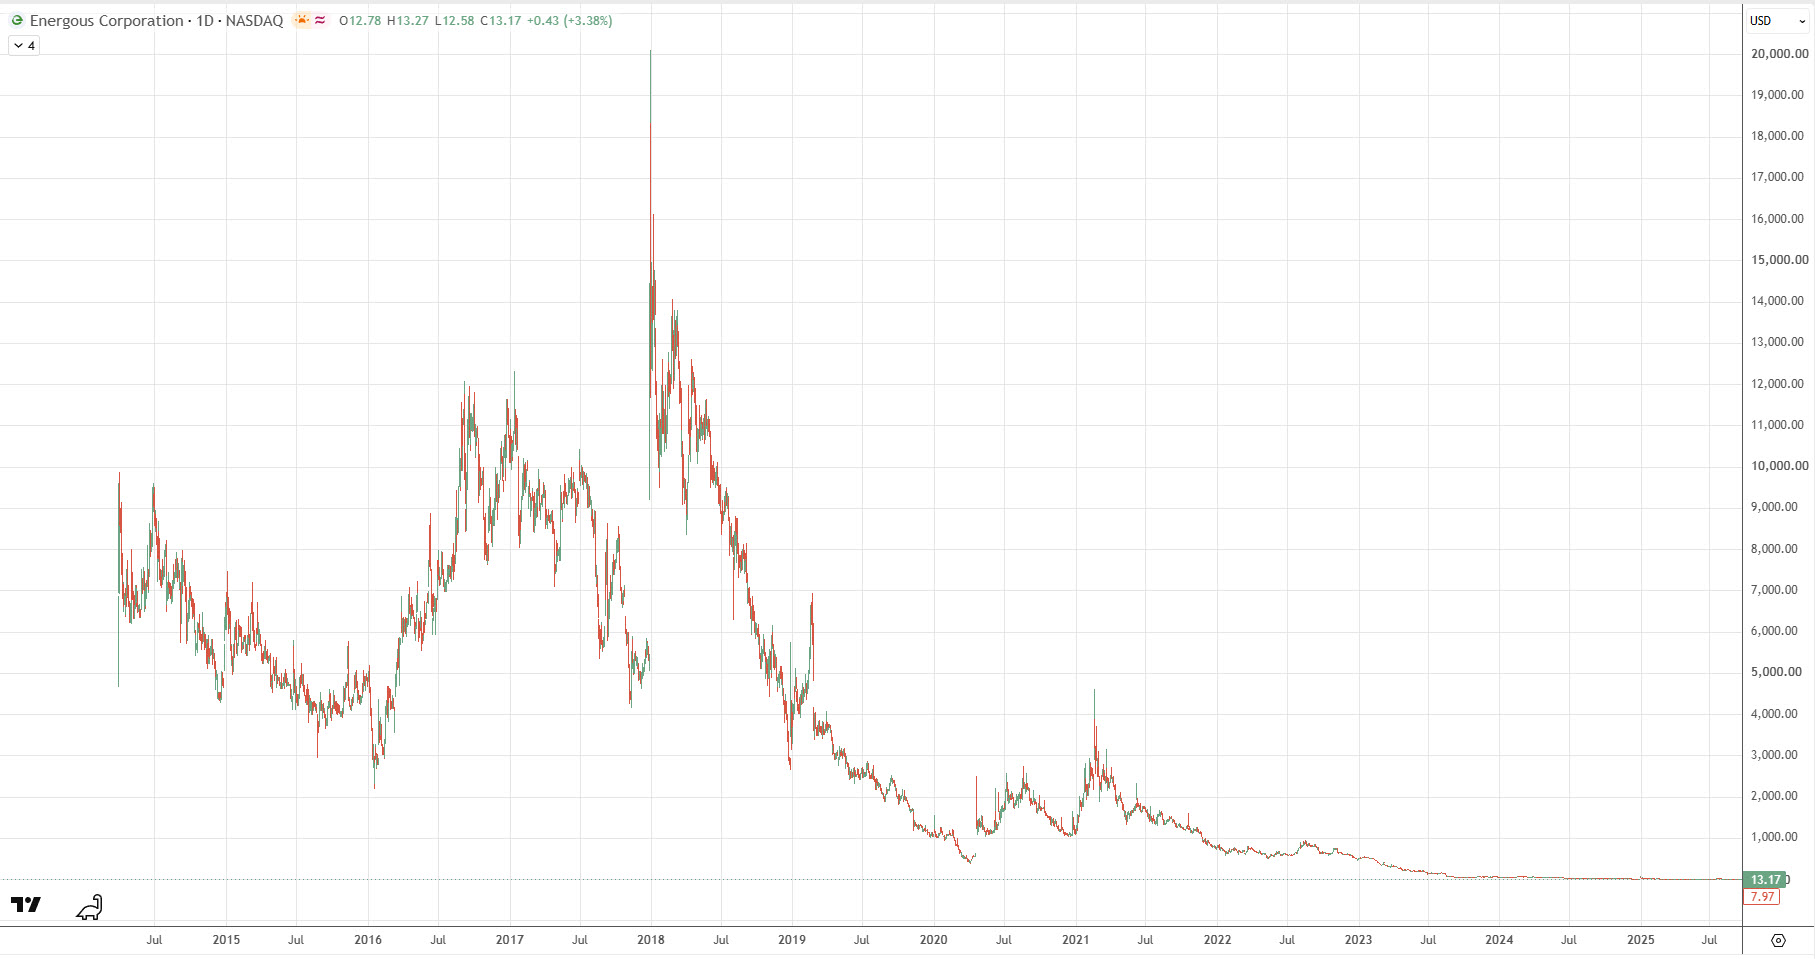
У 2014–2020 роках була очевидною ідея далекобійної бездротової передачі енергії, тобто, заряджання «як Wi-Fi». Найчистішою біржовою ставкою на це стала Energous Corporation. Їх технологія WattUp мала передавати енергію радіохвилями, знаходити пристрої та спрямовувати енергію до них. Зрештою, акції компанії впали майже на 100%.
А у 2021-2022 роках такою технологією був метавсесвіт – ідею почали подавати не як нішеву VR-розвагу, а як наступну платформу після мобільного інтернету. Найсильніший сигнал дала Facebook: 28 жовтня 2021 року компанію перейменували на Meta. Але уже незабаром, в моменті акції META падали на 75%, Roblox на 85%, Unity та Matterport на 93% і т.д. А скільки криптових проектів їх токенів фактично обнулилися, порахувати напевно не є можливим.
Тобто, таких «очевидних технологій» було дуже багато, а це все втрати інвесторів. І мова не про те, що роботи – це не наступна супер технологія, а про те, що у вас має бути розуміння, що очікування можуть не справдитися. І відповідно, ваш портфель має бути захищеним від такого сценарію. Нажаль, найбільш очевидні тренди не справджуються.
Якщо вам цікавий такий контент, підписуйтесь на телеграм-канал та youtube-канал.
Інвестування завжди пов’язане з ризиком втрати капіталу
Реєструючись за цими посиланнями, ви не тільки отримуєте знижки і бонуси, але і підтримуєте розвиток проекту Capitalizator UA!
💰 Безкоштовний веб застосунок “Розумні Гроші”>>>
🤖 Алгоритмічний трейдинг і торгові боти – AlgoTrading UA>>>
Відео версія:
Дякую вам за увагу і до зустрічі у наступних дописах. З повагою, Олександр Янчак. Capitalizator UA.
Система освіти добре готує людину до життя середнього класу: отримати професію, знайти стабільну роботу, купити…
Уявлення про пенсію, як про гарантовану державою винагороду після завершення трудового шляху сформувалося в середині…
У сучасній фінансовій сфері публічність часто помилково прирівнюють до успіху. Але в інвестиціях та управлінні…
Поки великі інвестбанки наввипередки піднімають свої прогнози по золоту, цифри стають усе сміливішими. J.P. Morgan…
Напевно, ви знаєте таких людей. Їм випадково запропонували хорошу роботу. Вони випадково вчасно купили актив…
Купувати перегрітий ринок США зараз - це приймати максимум ризику за мінімуму потенційного апсайду. Будь-який…