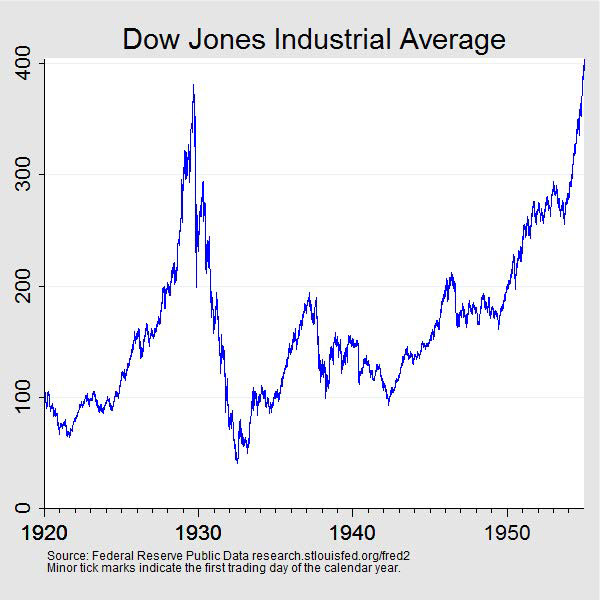
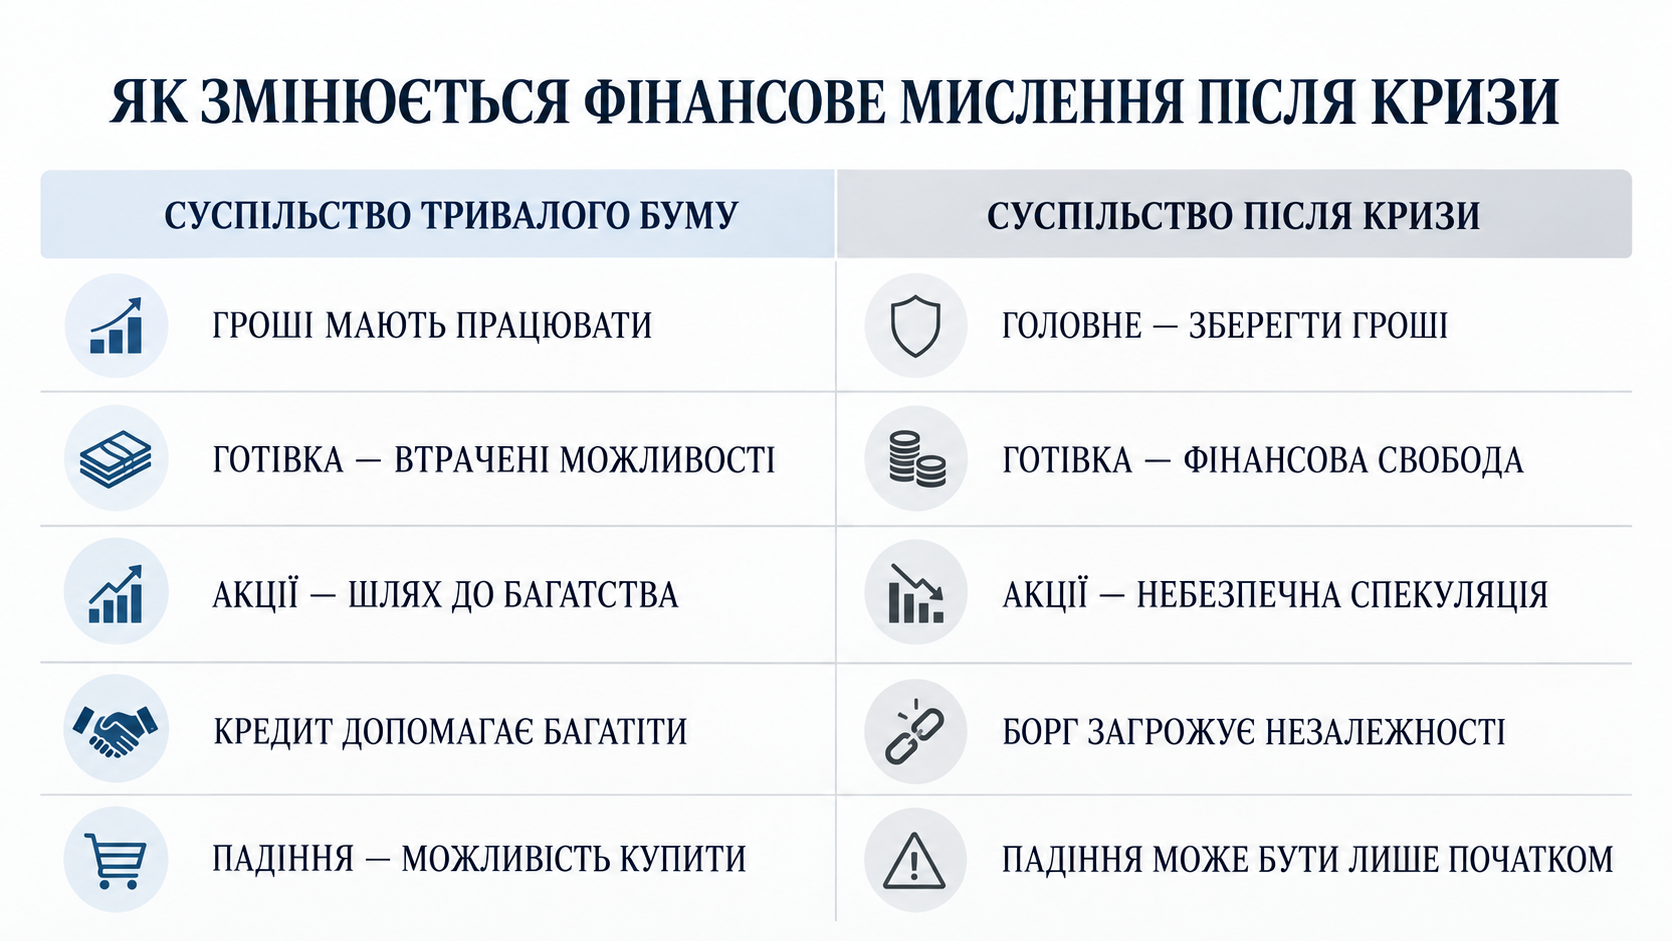
У 1954 році американський фондовий ринок нарешті повернувся до рівня, на якому перебував напередодні краху 1929-го. Минуло чверть століття. Але знаєте, що було найцікавішим? Навіть після відновлення ринку переважна більшість американців не збиралася купувати акції.
Все було добре: бізнес продовжував працювати, економіка розвивалася, фондовий ринок знову зростав. Але суспільство більше не хотіло ризикувати своїми грошима в акціях, бо за ці 25 років змінилися не тільки ціни індексів і акцій, змінилося ціле покоління – його уявлення про багатство, ризик і фінансову безпеку.
І сьогодні ми знову на цій небезпечній межі. Акції стали практично обов’язковою умовою фінансового успіху. Усі звикли до зростання, а кожне падіння сприймають як подарунок долі. І, виглядає так, що ця віра зайшла надто далеко.
У цьому дописі ми проведемо паралелі з подіями після 1929 року – але не про сам крах ринку. Ми розберемо важливіше питання – як фінансова ейфорія перетворилася на десятиліття страху, щоби розуміти, чому наступна велика криза може знову залишити після себе покоління, для якого акції стануть не символом багатства, а символом фінансової катастрофи.
Починаємо із того, як ціле суспільство повірило, що акції – це шлях до багатства. Усе почалося із того, що інвестування перестало бути можливістю і стало суспільною нормою. У 1920-х роках Америка переживала справжнє економічне диво. Автомобілі, радіо, електрифікація, масове виробництво та споживче кредитування створювали відчуття, що країна вступила в нову епоху процвітання. І фондовий ринок своїм зростанням підтверджував це.
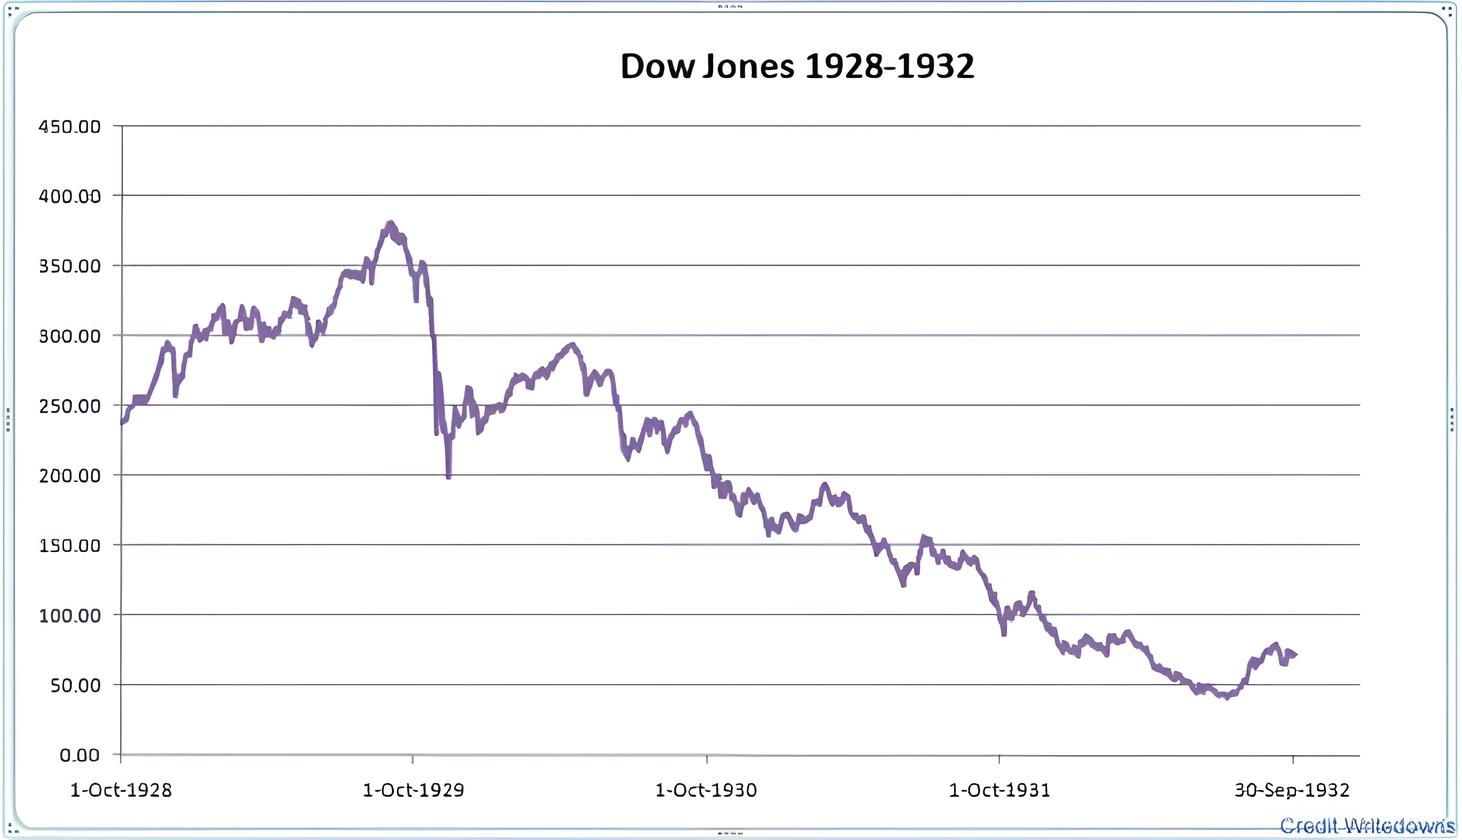
З серпня 1921-го до вересня 1929 року індекс Dow Jones зріс приблизно в шість разів. Біржова торгівля приваблювала все більше звичайних американців, а брокерські компанії та інвестиційні трасти робили акції доступними для усіх бажаючих. Тому, сама ідея збагачення через фондовий ринок проникала в суспільну свідомість.
І поступово почало змінювалося саме сприйняття ризику. Коли акції дорожчають рік за роком, їх купівля не виглядає спекуляцією, а навпаки – проявом фінансової грамотності. А ті, хто зберігає гроші на депозитах, в облігаціях чи грошових ринках, починають виглядати людьми, які добровільно відмовляються від багатства. Це час, коли ризикова поведінка перетворюється на суспільну норму
Та нагадаю, що оптимізм 1920-х не виник на порожньому місці. І як показує фінансова історія загалом, найнебезпечніша бульбашка – та, яка побудована на справжньому прогресі. Американські компанії справді змінювали світ. Автомобільна промисловість створювала мільйони робочих місць, електрифікація підвищувала продуктивність, радіо формувало нову індустрію.
Тобто, проблема полягала не в тому, що інвестори повірили у вигадані технології. Вони почали оцінювати реальні технології так, ніби майбутнє зростання прибутків практично не мало обмежень. І тут виникає фундаментальна помилка: компанія може змінити світ, але її акції можуть виявитися катастрофічною інвестицією, якщо за них заплатити надто дорого. Тобто, небезпека в тому, що справжній економічний прогрес стає аргументом, яким інвестори виправдовують практично будь-яку оцінку активів.
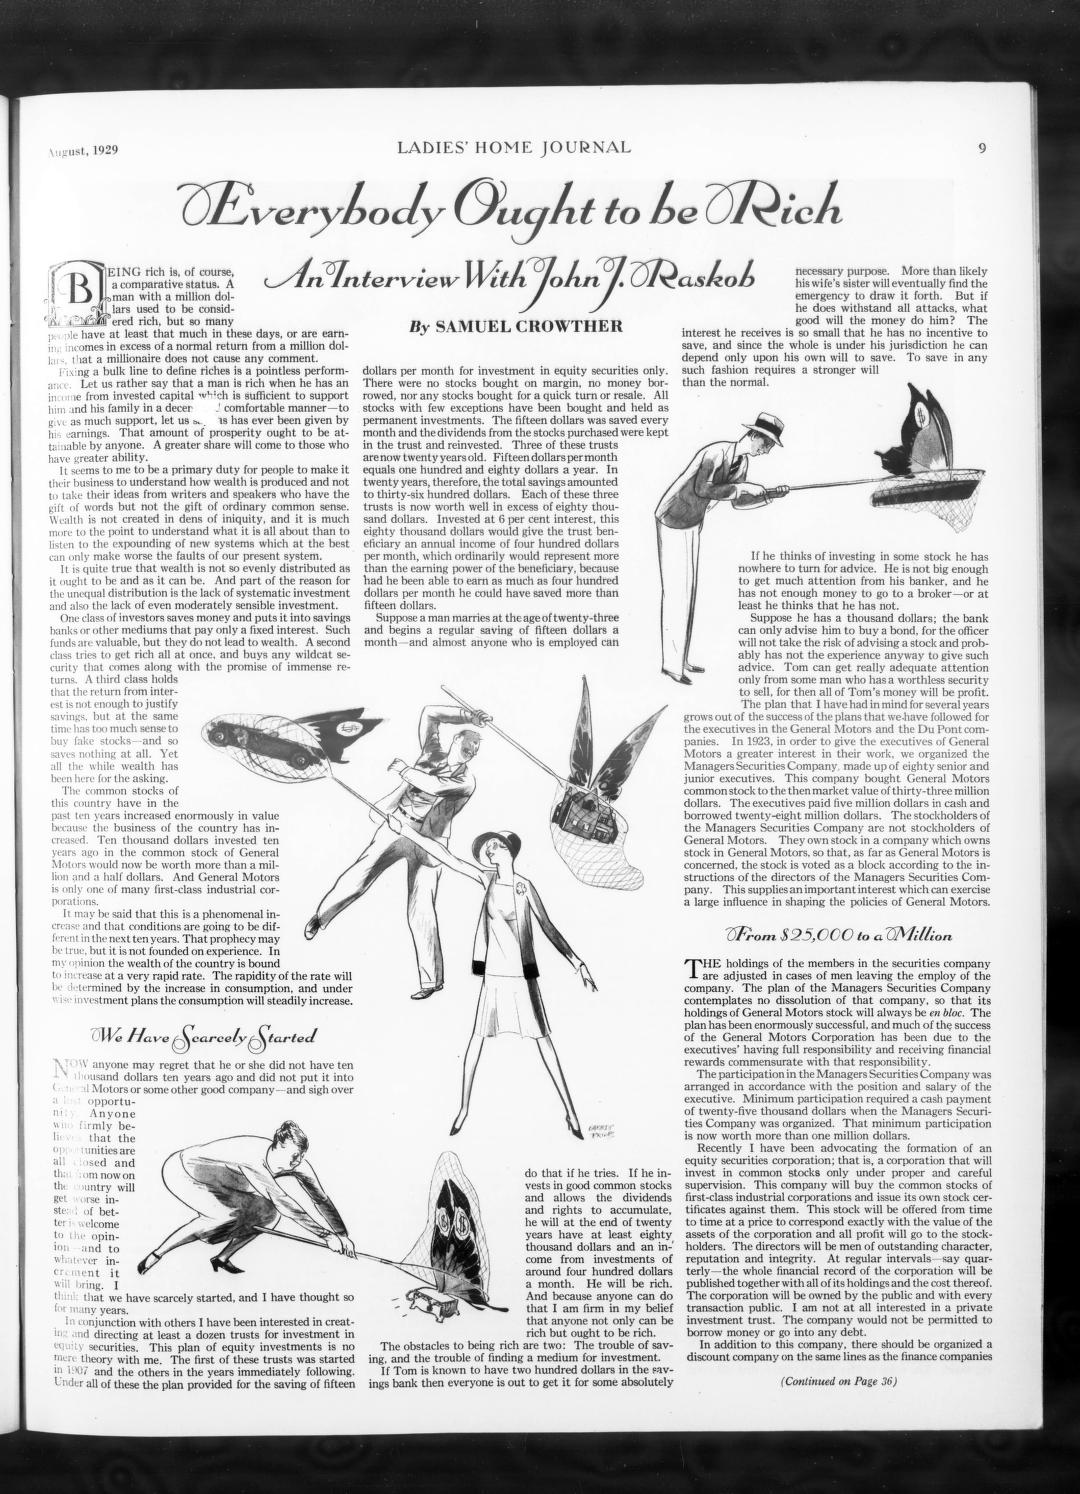
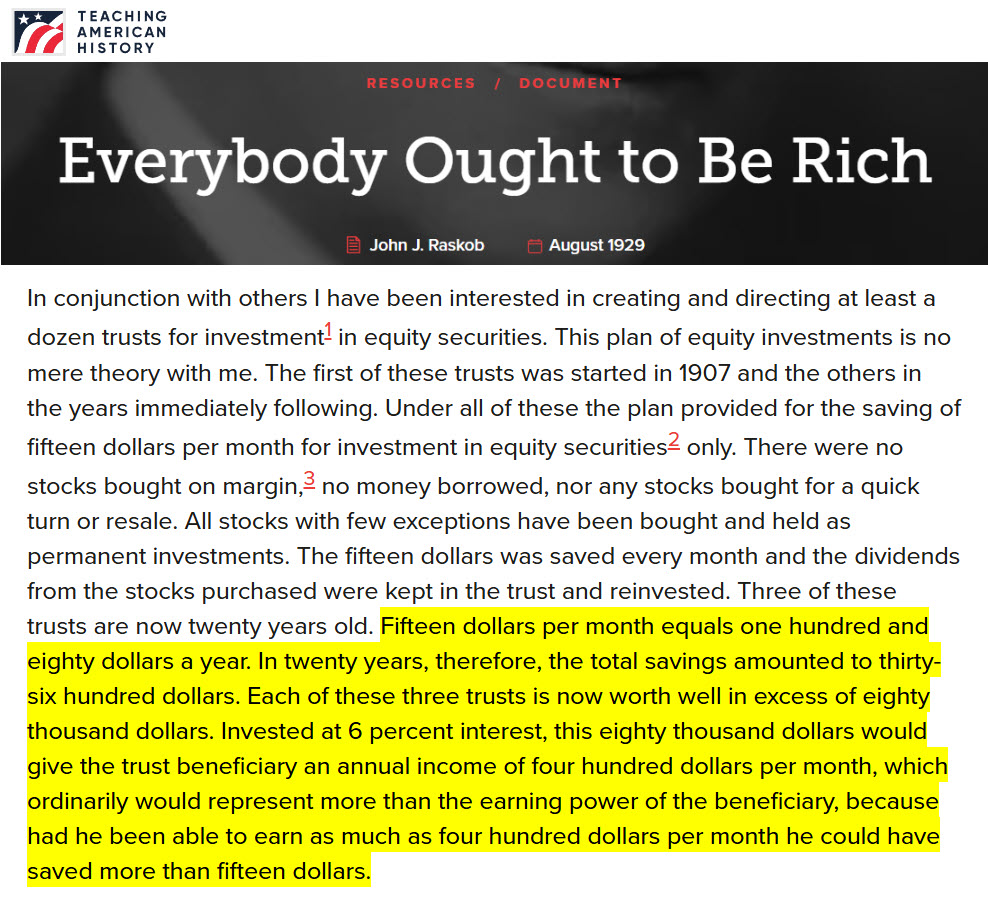
Тому, усе плавно перейшло до бачення, що ніби всім практично було гарантоване багатство. У серпні 1929 року фінансист Джон Раскоб дав інтерв’ю журналу Ladies’ Home Journal, яке вийшло під назвою Everybody Ought to Be Rich – «Кожен повинен бути багатим».
Раскоб переконував американців, що достатньо щомісяця інвестувати 15 $ в акції хороших компаній, реінвестувати дивіденди – і через 20 років можна накопичити щонайменше 80 000 $ та отримувати близько 400 $ щомісячного інвестиційного доходу.
Фактично суспільству пропонували простий математичний рецепт багатства. Не потрібно створювати бізнес чи розвивати навички і кар’єру. Потрібно лише дисципліновано купувати акції та дозволити часу зробити свою справу. Але ця формула була побудована виключно на припущенні, що сприятлива дохідність минулого збережеться й у майбутньому.
Відповідно, виникає небезпечне припущення, що минулі перемоги перетворюються на доказ майбутньої безпеки. Тобто, коли ринок зростає протягом багатьох років, у більшості інвесторів виникає псевдо закономірність, і найбільший авторитет отримують ті, хто найбільше заробив.
Інвестор, який купував акції і не продавав їх, виглядає далекоглядним. Той, хто використовував кредитне плече, здається ще успішнішим. Тобто, результат поступово починають сприймати як доказ майстерності, хоча значну частину успіху забезпечував виключно сприятливий ринковий цикл.
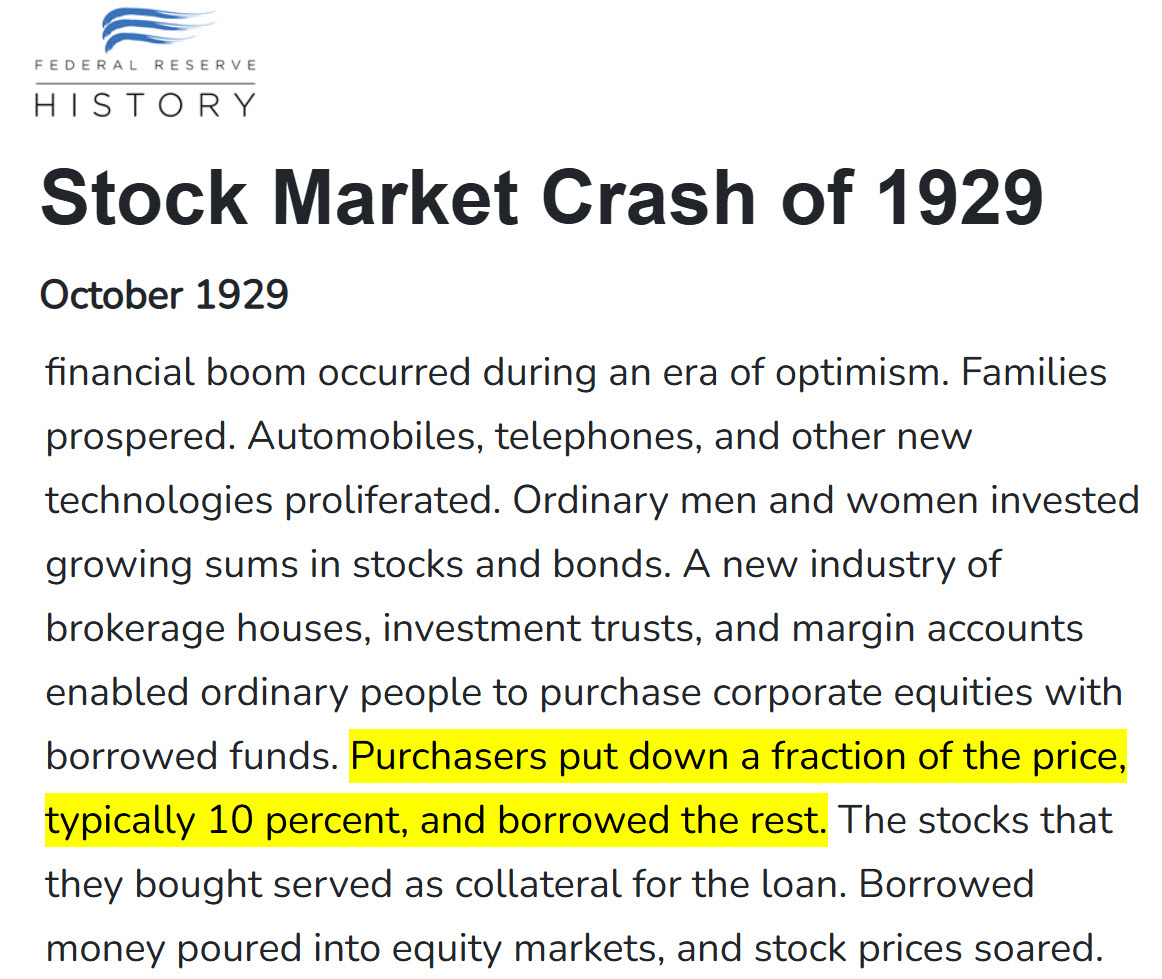
У 1920-х роках цей процес посилювався доступністю маржинального кредитування. За даними Федерального резерву, акції іноді можна було купити, сплативши лише близько 10% їхньої вартості, а решту позичити. Поки ціни зростали, така стратегія створювала враження надзвичайної ефективності.
І що важливо, бум змінює не тільки поведінку інвесторів, а й структуру їхнього життя. У 1920-х роках американське суспільство дедалі більше звикало жити в кредит. Автомобілі, меблі, побутову техніку купували на виплату. За історичними оцінками, вже у 1926 році близько двох третин нових автомобілів у США продавалися в розстрочку. Люди все охочіше користувалися майбутніми очікуваними доходами для фінансування сьогоднішнього споживання.
Фондовий бум створював відчуття, що фінансова незалежність більше не потребує десятиліть важкої праці. Частина людей вкладала в акції заощадження, призначені для майбутнього, в очікуванні значно швидше забезпечити собі достаток. А успіх знайомих, сусідів і колег лише підсилював переконання, що відмовлятися від такої можливості нерозумно.
І саме в цьому приховувалася фундаментальна небезпека. Оскільки, коли зростання стає основою не лише інвестиційної стратегії, а й особистих фінансових рішень – то припинення зростання ринку акцій загрожує набагато більшими наслідками, ніж просто падіння біржових котирувань. Я думаю, що прямі аналогії із сучасністю ви зустріли – я спеціально не конкретизував їх, щоби ви самостійно навели паралелі.
Давайте поглянемо, як обвал руйнує не портфелі, а саме переконання. Та перед тим як продовжимо, хочу розповісти про «Сектор Трійки» – програму регулярної підтримки Третього армійського корпусу.
Механіка проста: замість того, щоб згадувати про донат час від часу, ви можете обрати комфортну суму щомісячної підтримки. А корпус завдяки регулярним внескам краще розуміє, яким ресурсом зможе розпоряджатися наперед і відповідно планувати свої потреби.
При цьому «Сектор Трійки» – це ще й спільнота. Залежно від рівня підписки учасники отримують мерч, бейджі та інші можливості. Тобто це можливість перетворити разовий донат на системну підтримку. Дякую кожному, хто долучається!
Отож, що цікаво – найстрашніше починається після першого падіння. У листопаді 1929 року Dow Jones був майже на 48% нижче свого вересневого максимуму. Але після цього ринок почав відновлюватися. До квітня 1930 року індекс піднявся приблизно на 50% від мінімуму листопада. Для тих, хто пережив перший обвал, це був надзвичайно переконливий сигнал: паніка закінчилася, найгірший момент минув, а ті, хто не продав акції, ніби прийняли правильне рішення. Багато інвесторів знову почали купувати.
Але це відновлення виявилося пасткою. Уже навесні 1930 року ринок знову розвернувся вниз. І наступні два роки принесли набагато глибше падіння, ніж жовтнева паніка. І знову ж таки, була серія бичачих пасток, схожих на відновлення ринку. До липня 1932 року Dow Jones опустився до рівня нижче 42 пункти – приблизно на 89% нижче максимуму 1929-го.
Просто уявіть відчуття людини, яка придбала акції в кінці 1920-х. Спочатку вона переконує себе, що падіння тимчасове. Потім докуповує дешевше. Після відскоку 1930 року отримує підтвердження своєї правоти. Але ринок знову падає. І така ситуація повторюється кілька разів, але з кожним наступним роком не лише тануть заощадження – руйнується впевненість у власній здатності розуміти фінансовий світ.
Тобто, інвестора може зламати навіть не перше падіння на 40%, а серія невдалих спроб повірити у відновлення. Бо в якийсь момент він перестає довіряти не лише біржі, а й усім принципам, які раніше забезпечували йому прибуток.
Але найгірше, коли людина одночасно втрачає роботу, заощадження і майбутнє. Історичні графіки створюють небезпечну ілюзію. Коли приватні інвестори дивляться на падіння фондового ринку, вони в більшості часто думають так: якщо я просто не буду продавати акції, то рано чи пізно поверну свої гроші і усе одно вийду в плюс. Але події великої депресії продемонстрували, наскільки відірваною від реального життя може бути така логіка.
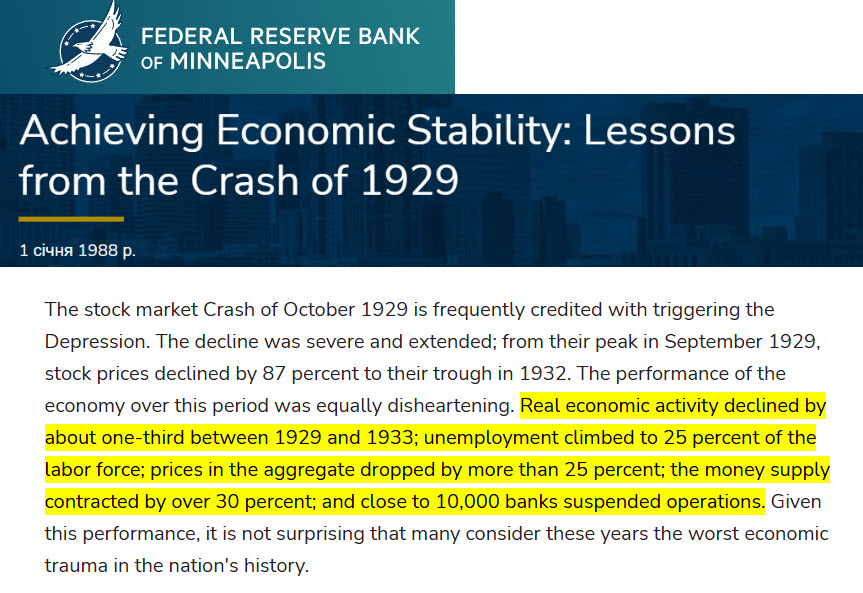
Після краху 1929 року американська економіка почала стрімко руйнуватися. До 1933 року безробіття досягло приблизно 25%, реальний обсяг виробництва скоротився майже на третину, а протягом 1930-1933 років припинили роботу тисячі банків.
Це означало, що фінансова криза проникала практично в кожну складову життя. Людина могла втратити роботу саме тоді, коли її акції знецінилися, і виявити, що навіть гроші на банківському рахунку недоступні через закриття банку. Підприємець – залишитися без виручки та доступу до кредитів. Усе прямо зупинялася.
А особливо тяжким було становище тих, хто купував акції на позичені гроші. Знецінення застави змушувало брокерів вимагати додаткові гроші або продавати цінні папери без згоди інвестора, і в той же час банки могли продавати заставу під маржу, якою часто було житло. Тому, стратегія очікування відновлення ставала просто неможливою ще до того, як ринок досяг свого дна.
І тут виникає принципова відмінність між історичним графіком та реальною інвестиційною історією. На графіку індекс може через двадцять-тридцять років повернутися до колишнього рівня. Але людина, яка втратила роботу, витратила заощадження на проживання, а іноді і будинок, часто була змушена ліквідувати портфель для фінансування життєвих потреб, тому, уже не братиме участі в відновленні ринку.
І якщо думаєте що зараз таке не можливе, то це узагалі не так, зараз, із-за глобалізації фінансів і складності ланцюгів постачання усе може бути ще значно глибшим. Трішки далі, я повернусь до цього питання.
Але тут з’явився новий парадокс – ринок може перестати цікавити людей навіть тоді, коли акції стали дешевими. Сьогодні проблема не в нестачі фінансової інформації, навпаки – її занадто багато. У своєму Telegram-каналі я відбираю тільки те, на що справді варто звернути увагу: нестандартні дані, важливі зміни на ринку, цікаві дослідження та власні інвестиційні спостереження.
Отож, це можна назвати парадоксом, але так побудована людська природа, люди які отримали травму від ринку, більше йому не довіряють. Після падіння 1929-1932 років американські акції стали значно дешевшими, та багато компаній продовжували працювати, виробляти товари та виплачувати дивіденди. Проте пам’ять про втрату капіталу була свіжою.
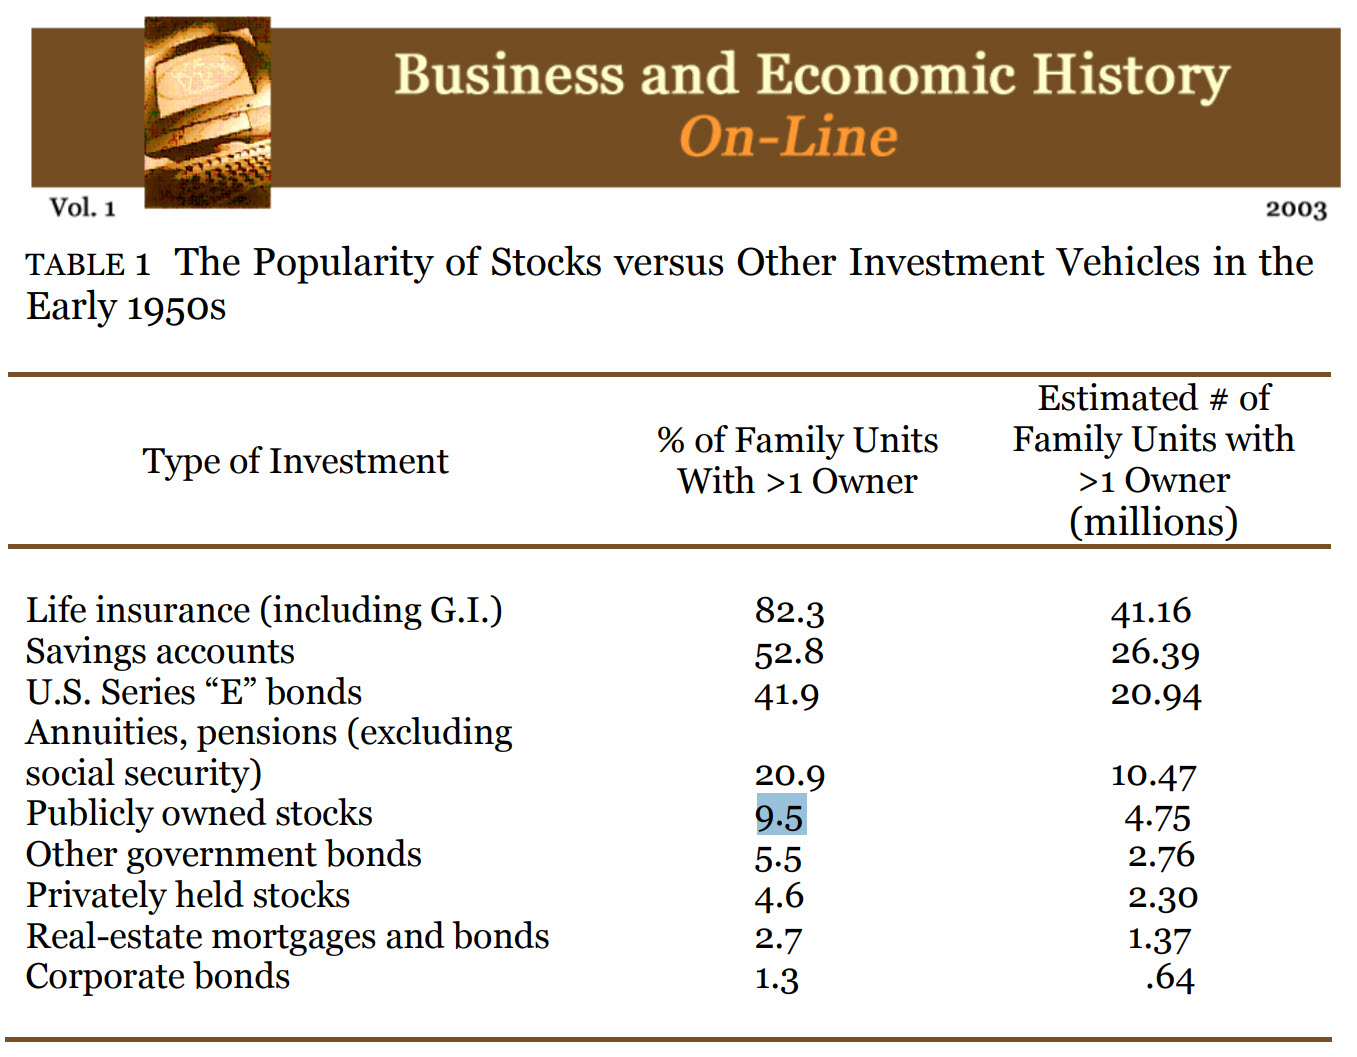
Масштаб наслідків гарно підтверджують історичні дослідження, За оцінками Інституту Брукінгса, навіть у 1952 році, за 20 років після кризи, акціями публічних компаній володіли лише 9,5% американських сімей. Водночас приблизно 42% мали державні ощадні облігації, а майже 53% – банківські депозити.
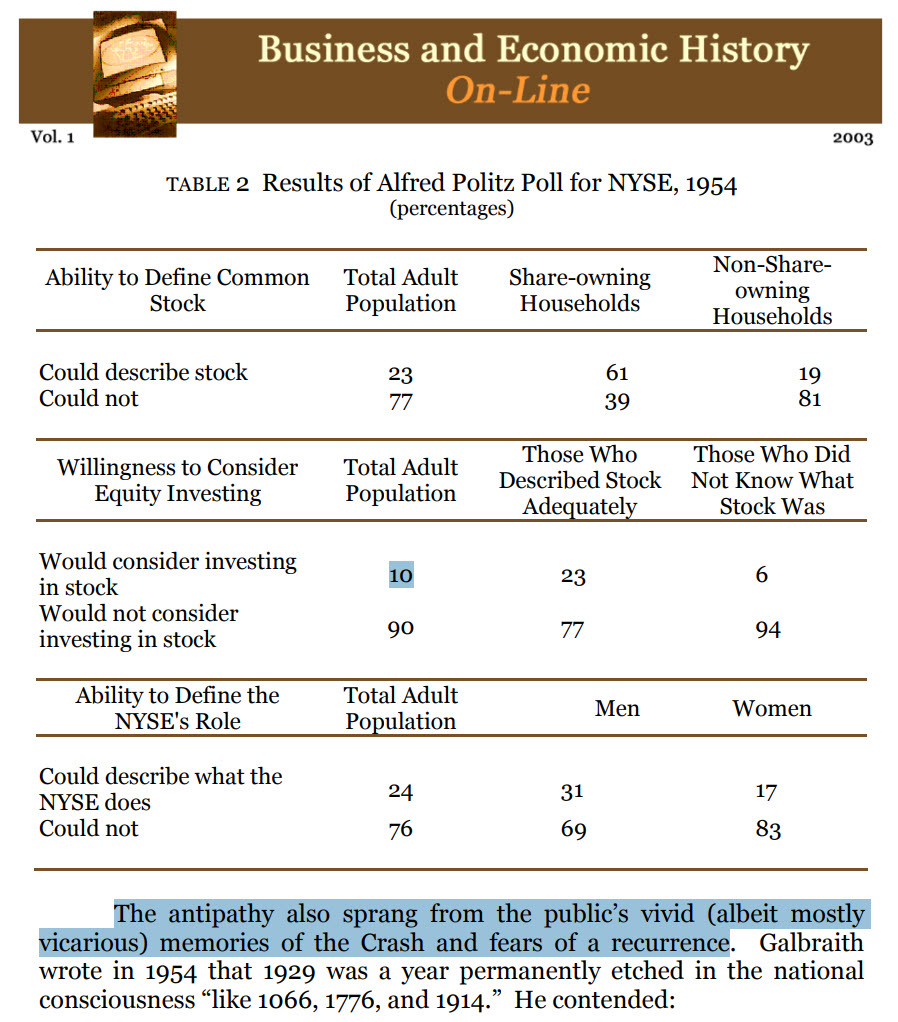
Ще цікавішими стали результати опитування, яке Нью-Йоркська фондова біржа замовила у 1954 році. Дев’ять із десяти опитаних американців не розглядали купівлю акцій, а більшість не хотіла інвестувати навіть за наявності достатніх коштів. Причому це вже була зовсім інша Америка. Велика депресія закінчилася, країна пережила післявоєнне економічне піднесення, корпоративні прибутки зростали. Але довіра до фондового ринку так і не відновилася автоматично.
І це відкриває незручну істину. Інтерес до акцій для масового інвестора визначається не лише фундаментальними показниками чи їхньою ціною. Вона залежить в першу чергу від колективного досвіду. Коли люди пам’ятають переважно прибутки, ризик здається прийнятним навіть за високих цін. Коли люди пам’ятають катастрофічні втрати, навіть дешеві акції можуть виглядати небезпечними.
Звичайно, ринок відновився – але хто насправді заробив на його зростанні? У листопаді 1954 року Dow Jones нарешті повернувся до максимуму 1929 року. Минуло 25 років і у номінальній вартості, ринок відновився.
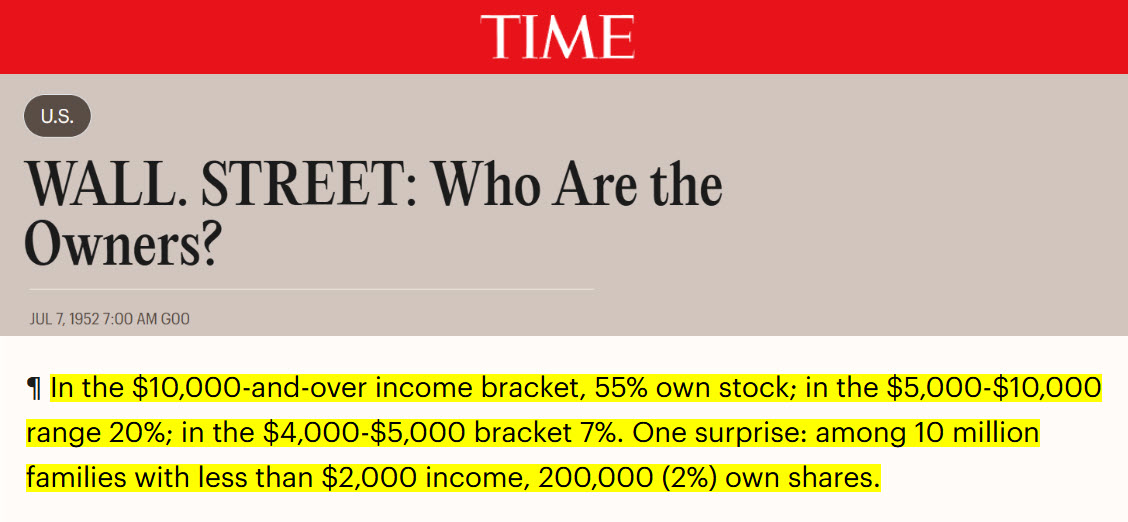
Як я вже згадував, масовий інвестор був поза ринком. І тут варто подивитися не на графік індексу, а на те, кому належали акції американських корпорацій. І по даним Time у сім’ях із річним доходом вище 10 000 $ акції мали 55% домогосподарств. Серед тих, хто заробляв від 5 000 до 10 000 $, – лише 20%. А серед сімей із доходом до 2 000 $ – приблизно 2%. Тобто, отримували прибуток від подорожчання акцій забезпечені родини, які мали можливість ризикувати.
Ну і звичайно, заробляли також інституційні власники: інвестиційні фонди, банківські трасти, страхові компанії, університетські та пенсійні фонди, які поступово нарощували вкладення в акції.
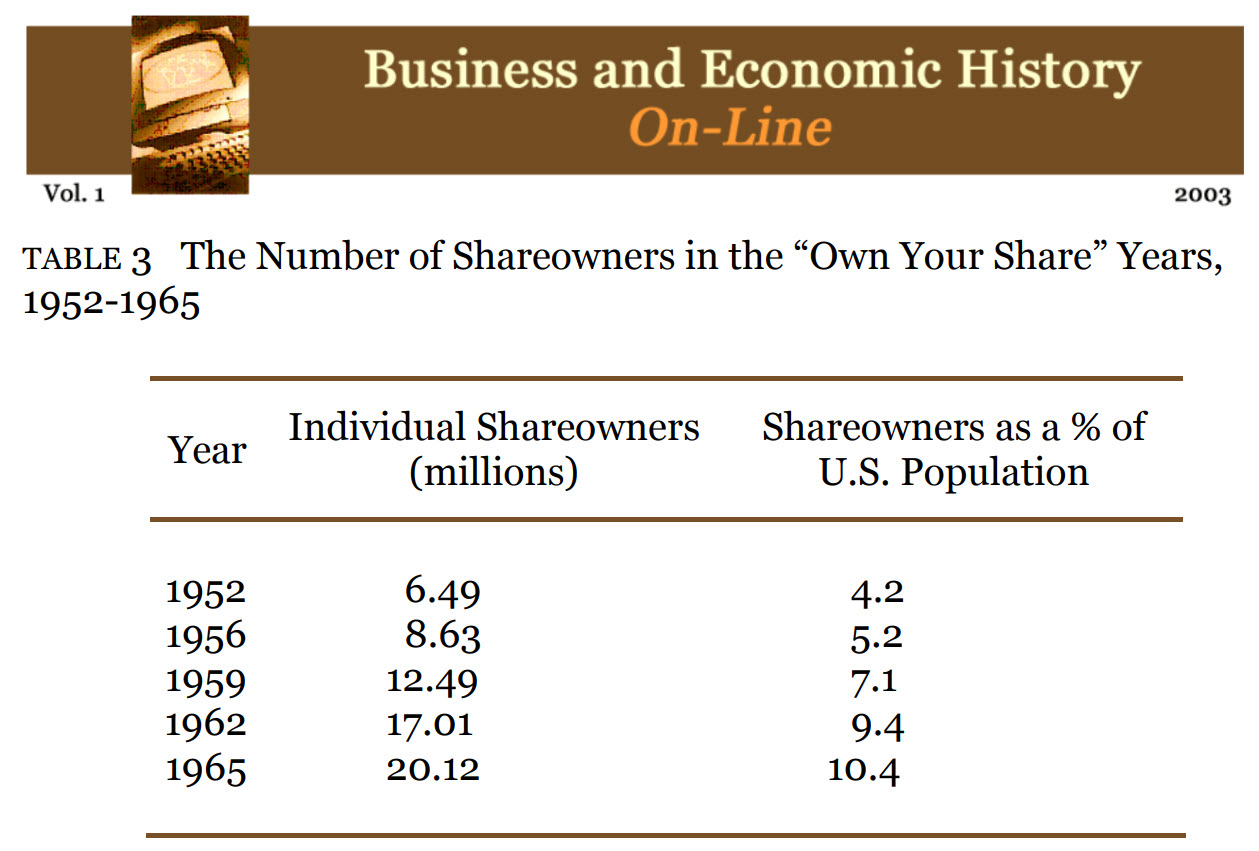
А масовий інвестор почав повертатися на ринок тільки після того, як він досяг нового максимуму. Якщо у 1952 році акціями володіли 6,5 млн американців, то у 1959-му – вже 12,5 млн, а у 1965-му – більше 20 млн. Тобто, десь ближче до локальних піків ринку, масовий інвестор знову повірив у акції.
Відповідно, знову ж таки, дивитися на минулий графік і думати що можна залишитися інвестором з прибутком без зусиль – це великий самообман. Актив потрібно купувати коли він не популярний. І це особливо гарно видно по сучасним інвесторам. Що я спостерігаю, це те, що інвестори які почали свій шлях з 2020-21 років, в більшості дуже самовпевнені у постійному рості. А ті, хто пройшов на ринку хоча б кризу 2008 – мають зовсім інший, більш приземлений погляд на ринки.
Тобто, суть аж ніяк не у графіках, суть у значно важливішому – у тому, що фінансова травма змінює ціле покоління. І це дуже важливо зрозуміти, щоби не ставати на граблі, на які ставали ті інвестори. До речі, якщо вам цікавий ще більш прикладний контент, регулярна практична аналітика, конкретні інвестиційні та спекулятивні можливості із обширним фундаментальним оглядом «що» і «чому», моїми угодами та портфелем – запрошую вас на патреон. А ще, це спілкування зі мною і з іншими інвесторами, а також, на патреоні уже в процесі публікація матеріалів «Свідомий інвестор».
Отож, перше – інвестиційні переконання формуються не книгами чи графіками, а особистим досвідом. Чому одне покоління сприймає акції як найкращий спосіб накопичення багатства, тоді як інше намагається триматися від фондового ринку якомога далі? Причина часто не у фінансовій грамотності, а тільки у тому, яку фінансову історію люди прожили.
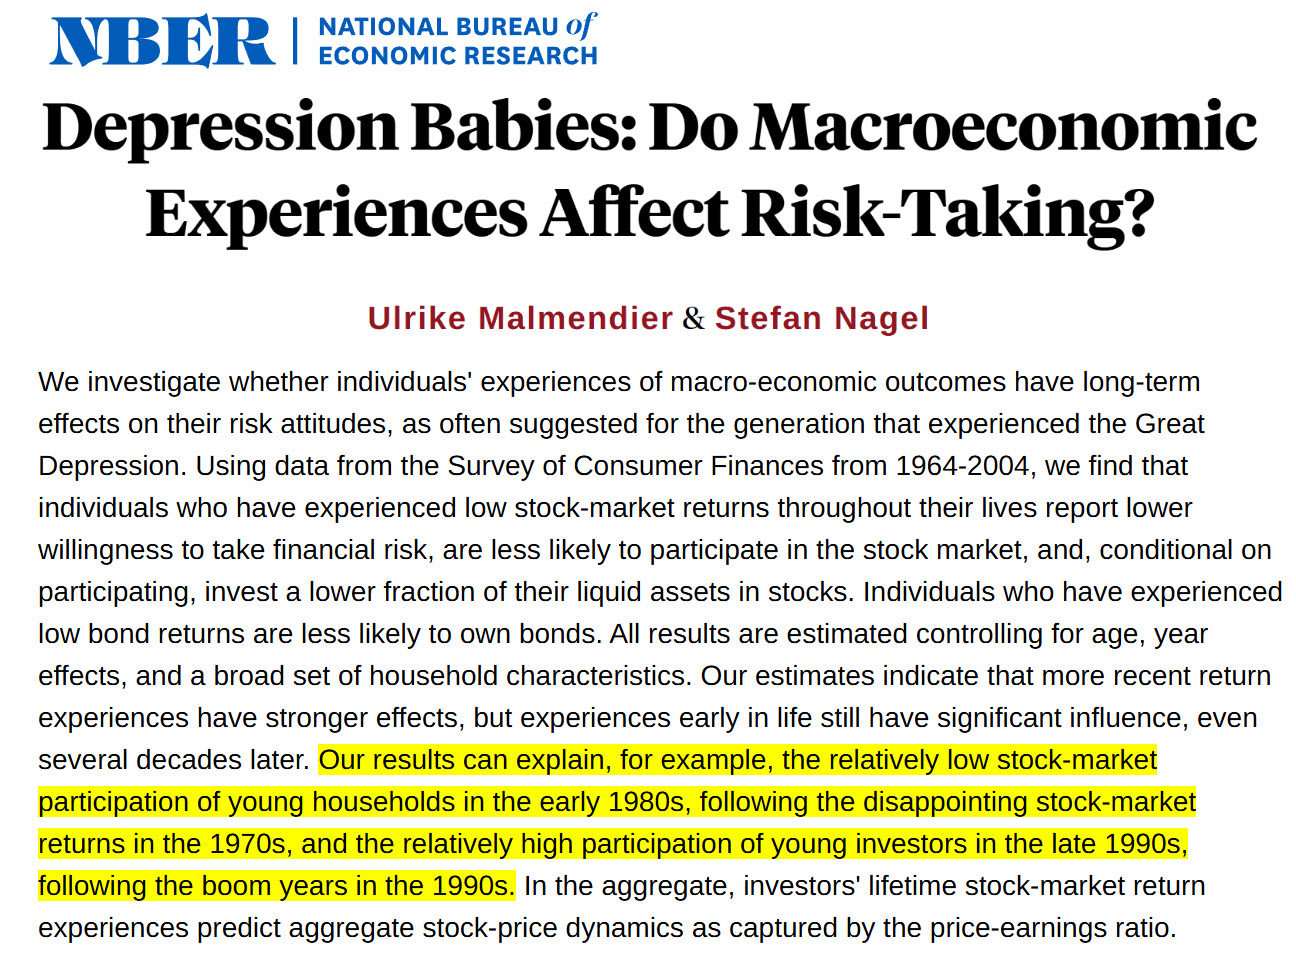
Навіть якщо відійти від великої депресії, і взяти інший приклад, то це теж гарно проявляється. Молоді американці на початку 1980-х були менш схильні інвестувати в акції після невдалих для ринку 1970-х. Але уже молоді інвестори в кінці 1990-х демонстрували значно більшу готовність вкладати кошти після багаторічного фондового буму.
Друге – фінансова травма передається дітям як життєва мудрість. Наслідки великої кризи не обмежуються людьми, які безпосередньо втратили гроші. Вони можуть впливати і на тих, хто народився вже після обвалу та ніколи не бачив його на власні очі.
На тій же великій депресії, люди втратили частину заощаджень, роками жили в умовах невизначеності, бачили банкрутства банків і безробіття. Для них обережність перестала бути просто рисою характеру – вона стала умовою виживання. Це все передавалося дітям, як прямо, так і опосередковано.
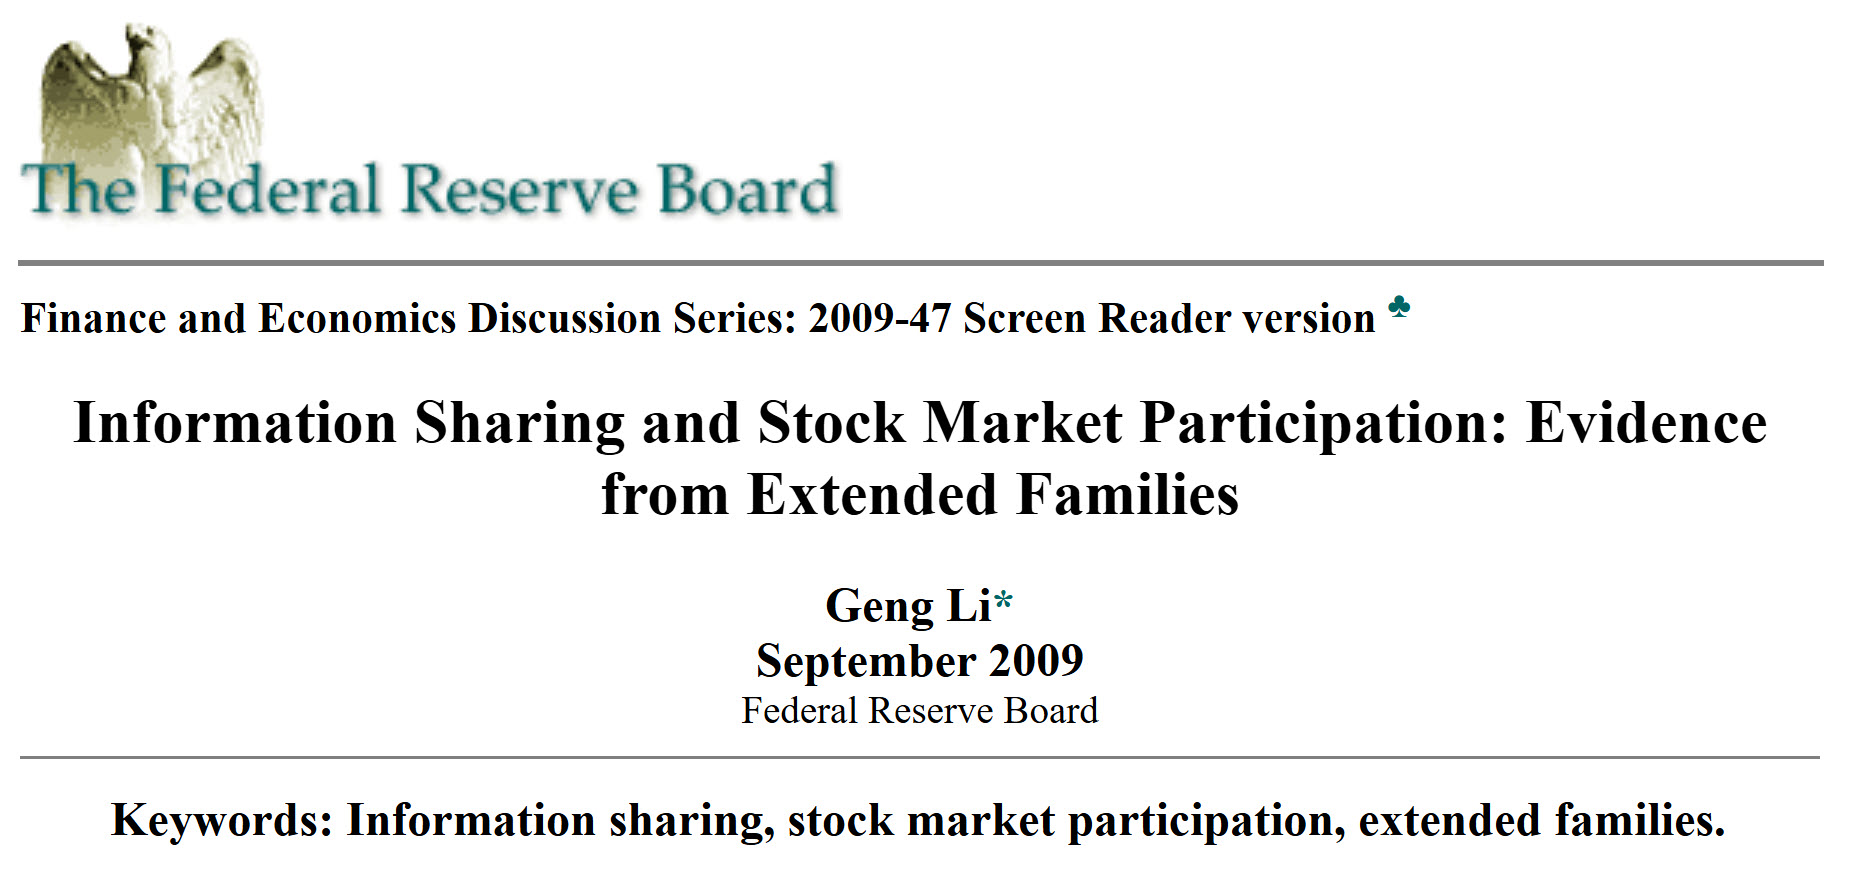
Діти того часу засвоювали ці правила, навіть не розуміючи, за яких обставин вони виникли. І це науковий факт – дослідження Федерального резерву США встановило, що обмін інформацією всередині родини впливає на рішення про участь у фондовому ринку.
Хоча, такий же механізм добре знайомий і нам в Україні. Цілим поколінням батьки передавали переконання, що інвестувати в Україні небезпечно. І ці страхи мали реальне підґрунтя: девальвації, банківські кризи, інфляція, економічні потрясіння і навіть розвал держави. Але не зважаючи на це, у нас були хороші часи і можливості для інвестування.
Третє – зміна уявлення про правильну фінансову поведінку. Найрадикальніша зміна після великої фінансової катастрофи відбувається не на біржі, а в головах людей. Те, що ще вчора вважалося розумною фінансовою поведінкою, сьогодні може здаватися безвідповідальністю.
Зверніть особливу увагу на зміну ставлення до готівки. Під час буму людина, яка зберігає значну частину заощаджень у ліквідній формі, визнається практично фінансово неграмотно. Вона нібито добровільно відмовляється від можливості заробляти.
Але після масштабної кризи все перевертається. Гроші, які не були вкладені в акції, раптом починають сприйматися як найцінніший актив. Вони дозволяють оплачувати життя, не залежати від біржових котирувань і не продавати майно за копійки. Все перевертається.
І мова зовсім не про те, що ми зараз маємо очікувати аналогію краху 1929 року. Звичайно, в історії не буває двох абсолютно однакових ситуацій. Як часто говорять, історія не повторюється, але римується. І було б помилкою стверджувати, що сучасний фондовий ринок обов’язково повторить катастрофу 1929 року.
Сьогодні ми маємо зовсім іншу фінансову систему. Центральні банки та міністерства фінансів володіють значно ширшим набором інструментів для стримування криз, існують механізми страхування депозитів, підтримки ліквідності та фінансового нагляду. І це справді так. Саме цими аргументами багато інвесторів сьогодні заспокоюють себе, переконуючи, що катастрофа масштабу 1929 року більше неможлива.
Але тут важливо не потрапити в іншу крайність. Те, що сьогодні фінансова система має значно більше механізмів захисту, зовсім не гарантує відсутності нових глибоких криз. Разом із розвитком фінансової системи змінюються і самі ризики. Система усуває вразливості, які призвели до попередніх крахів, але тим часом виникають нові – часто набагато складніші й менш очевидні.
Згадайте хоча б кризу 2008 року, коли серйозні проблеми накопичувалися в іпотечних цінних паперах, деривативах і тіньовій банківській системі. Значна частина цих ризиків стала очевидною лише тоді, коли криза вже розпочалася. І найбільша небезпека якраз полягає в тому, що регулятори і уряди готові до повторення минулих криз, тоді як наступна може виникнути зовсім за іншим сценарієм.
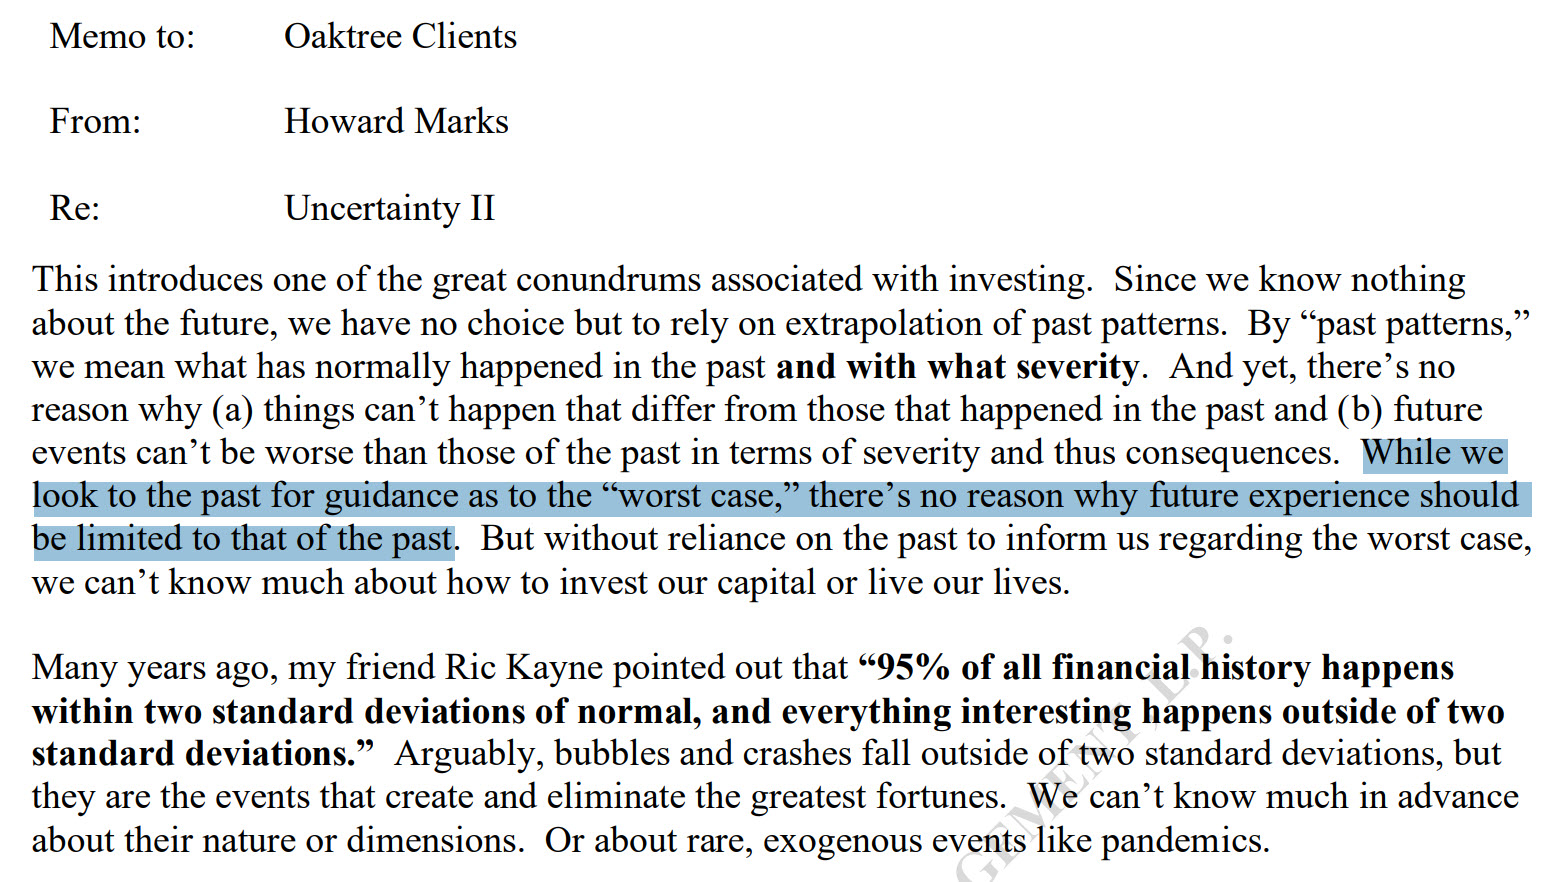
І ще одна небезпечна ілюзія – переконання, що ми вже бачили найгірші кризи в історії. Багатьом сьогодні здається майже неможливим, щоб американський фондовий ринок знову впав на 85-90%, відновлення тривало чверть століття, економіка почала стагнувати, безробіття становило 25%, а дефляція доходила до 30%.
Але, як мудро зазначав Говард Маркс, коли ми звертаємося до історії, щоб визначити найгірший можливий сценарій, немає жодних підстав вважати, що майбутні події не можуть виявитися ще гіршими. Те, що вчора здавалося неможливим, після чергової кризи вже сприймається як частина фінансової історії. Причому це стосується як масштабів падіння, так і тривалості відновлення.
Повторюся, це аж ніяк не означає, що наступний обвал обов’язково перевищить катастрофу 1929 року. Але й історія не встановлює жодної межі майбутніх потрясінь.
І знаєте, що мене найбільше насторожує в сьогоднішньому фондовому ринку? Те, що все зайшло занадто далеко. Інвестування в акції поступово перетворилося з одного зі способів примноження капіталу на майже безальтернативний шлях до фінансової незалежності. Люди вже не думають, чи варто інвестувати в акції, що може щось інше. Вони на інвестиційних калькуляторах рахують, скільки потрібно вкладати, щоб через 20–30 років стати мільйонерами.
Історія 1929 року показує, наскільки швидко можуть змінитися ці переконання. Те, що одне покоління вважало очевидним шляхом до багатства, наступне сприймало як небезпечну спекуляцію. Причому природа акцій не змінилася. Змінився досвід людей, які ними володіли.
Я не хочу нікого лякати чи переконувати, що завтра обов’язково станеться новий обвал. Ніхто не знає, скільки ще буде продовжуватися зростання. Але як я бачу, що багато сучасних інвесторів занадто легко почали сприймати історичну дохідність як норму і обіцянку майбутнього прибутку, а здатність ринку відновлюватися – як гарантію власного фінансового успіху.
Але гроші просто так ніхто не роздає. За кожною очікуваною дохідністю стоїть ризик. Деколи він проявляється різким падінням, деколи – роками стагнації, а ще у інших випадках – тим, що інвестор просто не може дозволити собі чекати на відновлення.
Історія ринків вчить нас однієї неприємної речі: ринок рано чи пізно може відновитися. Але покоління, яке втратило віру в нього – далеко не обов’язково. Тому, інвестуйте усвідомлено!
Якщо вам цікавий такий контент, підписуйтесь на телеграм-канал та youtube-канал.
Інвестування завжди пов’язане з ризиком втрати капіталу
Реєструючись за цими посиланнями, ви не тільки отримуєте знижки і бонуси, але і підтримуєте розвиток проекту Capitalizator UA!
💰 Безкоштовний веб застосунок “Розумні Гроші”>>>
🤖 Алгоритмічний трейдинг і торгові боти – AlgoTrading UA>>>
Відео версія:
Дякую вам за увагу і до зустрічі у наступних дописах. З повагою, Олександр Янчак. Capitalizator UA.
А ви ніколи не задумувалися, чи став би Воррен Баффет мільярдером, якби просто інвестував у…
Досить цікава ситуація зараз навколо США та Ірану – я провів власний аналіз, і дійшов…
Зараз на англомовному сегменті масово поширюється ідея, що найближче майбутнє за роботами і потрібно максимально…
Система освіти добре готує людину до життя середнього класу: отримати професію, знайти стабільну роботу, купити…
Уявлення про пенсію, як про гарантовану державою винагороду після завершення трудового шляху сформувалося в середині…
У сучасній фінансовій сфері публічність часто помилково прирівнюють до успіху. Але в інвестиціях та управлінні…