
Уявлення про пенсію, як про гарантовану державою винагороду після завершення трудового шляху сформувалося в середині XX століття. Але скорочення народжуваності, збільшення тривалості життя та ринкова нестабільність – це далеко не усі причини, чому пенсійні системи всіх типів тріщать по швам. Як на мене, надіятись на державу у сучасному світі, так собі ідея.
Тому, у цьому дописі ми пройдемось по пенсійній системі України, зокрема поглянемо і на накопичувальну модель, пройдемось по Західній пенсійній моделі загалом – тут є цікаві механізми провалу, і окремо подивимось США та Європу. Пройдемось по нюансах професійних пенсійних рішень, і звичайно, які альтернативні рішення існують для забезпечення власної старості. Багато хто вважає, що до пенсії ще довго, але краще бути готовим наперед, ніж потім хапатися за голову.
Ні для кого не новина, що пенсійна система України не у найкращому стані, але давайте почнемо саме з неї. Перший фактор, який може вводити в оману – це збалансованість бюджету пенсійного фонду. Заяви про його “збалансованість” являють собою бухгалтерський підхід, а не факт фінансового оздоровлення солідарного механізму.
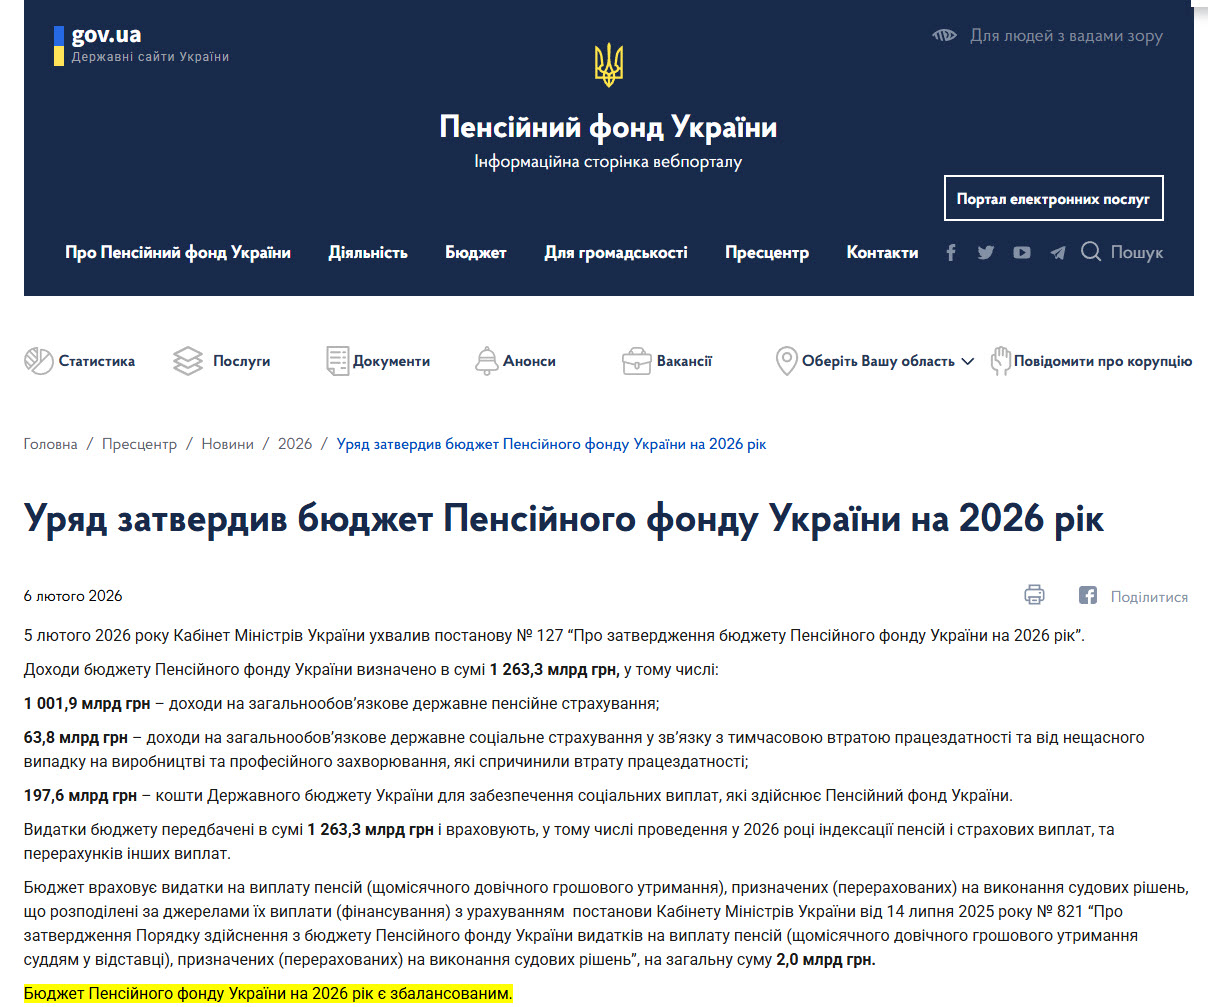
Загальні видатки ПФУ на 2026 рік передбачені в сумі 1 263,3 млрд грн. Але 197,6 млрд грн (майже 16%) із цієї суми становлять не внески застрахованих осіб у вигляді Єдиного соціального внеску, а пряма дотація з Державного бюджету України. Формальна відсутність дефіциту досягається виключно за рахунок щорічного покриття фінансового розриву коштами платників загальних податків.
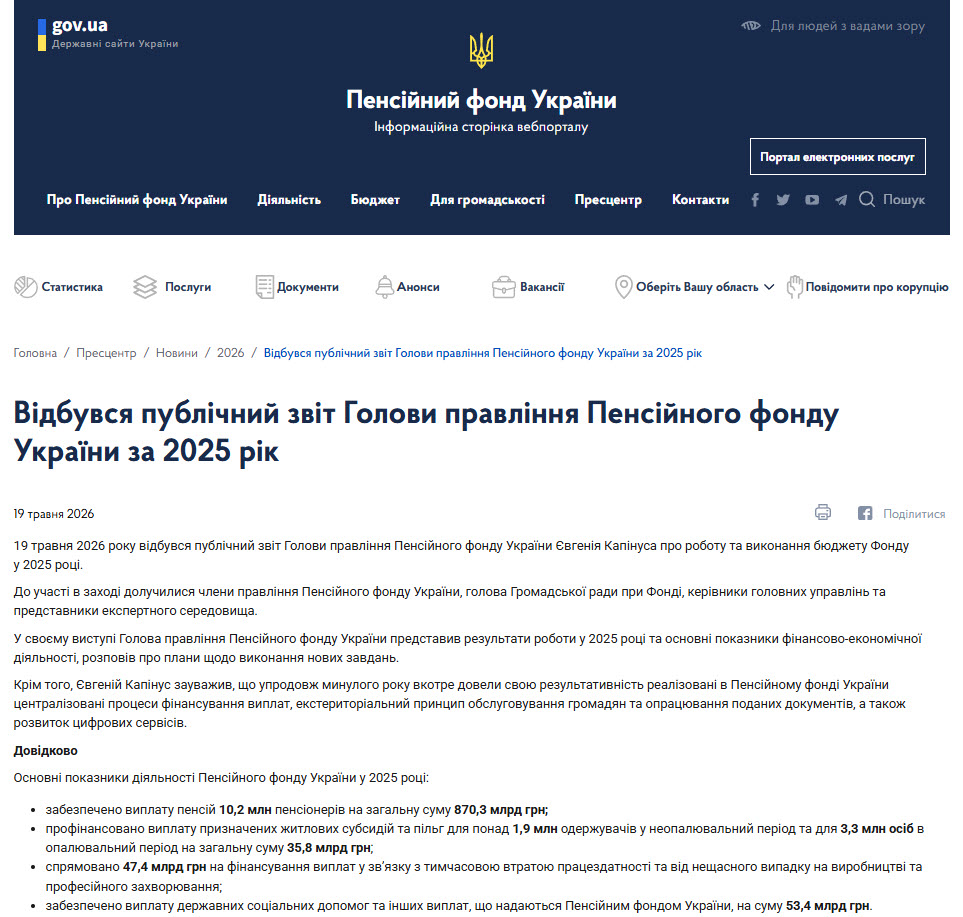
Але і не варто перебільшувати: ПФУ зараз не перебуває у стані касового колапсу. За 2025 рік він виплатив 870,3 млрд грн пенсій для 10,2 млн людей, причому виплати проводилися своєчасно. Проблема системи – не у тому що «завтра не буде грошей», а її довгострокова спроможність давати пристойну пенсію. А враховуючи, що Україна як держава, не є прибутковою, тобто, дофінансовує ПФ не на свої гроші, то тиск кредиторів буде змушувати державу зменшувати соціальні витрати.
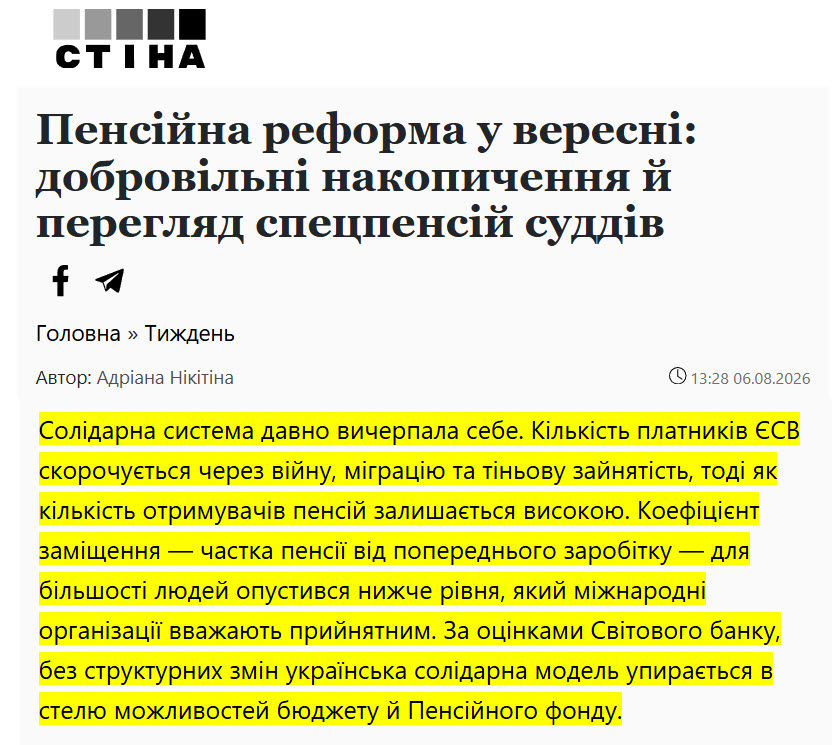
Наступна проблема, платників меншає, отримувачів – майже стільки ж. За оцінками Світового банку, без структурних змін українська солідарна модель упирається в стелю можливостей бюджету і Пенсійного фонду. Кількість платників ЄСВ скорочується через війну, міграцію та тіньову зайнятість, тоді як кількість отримувачів пенсій залишається високою.
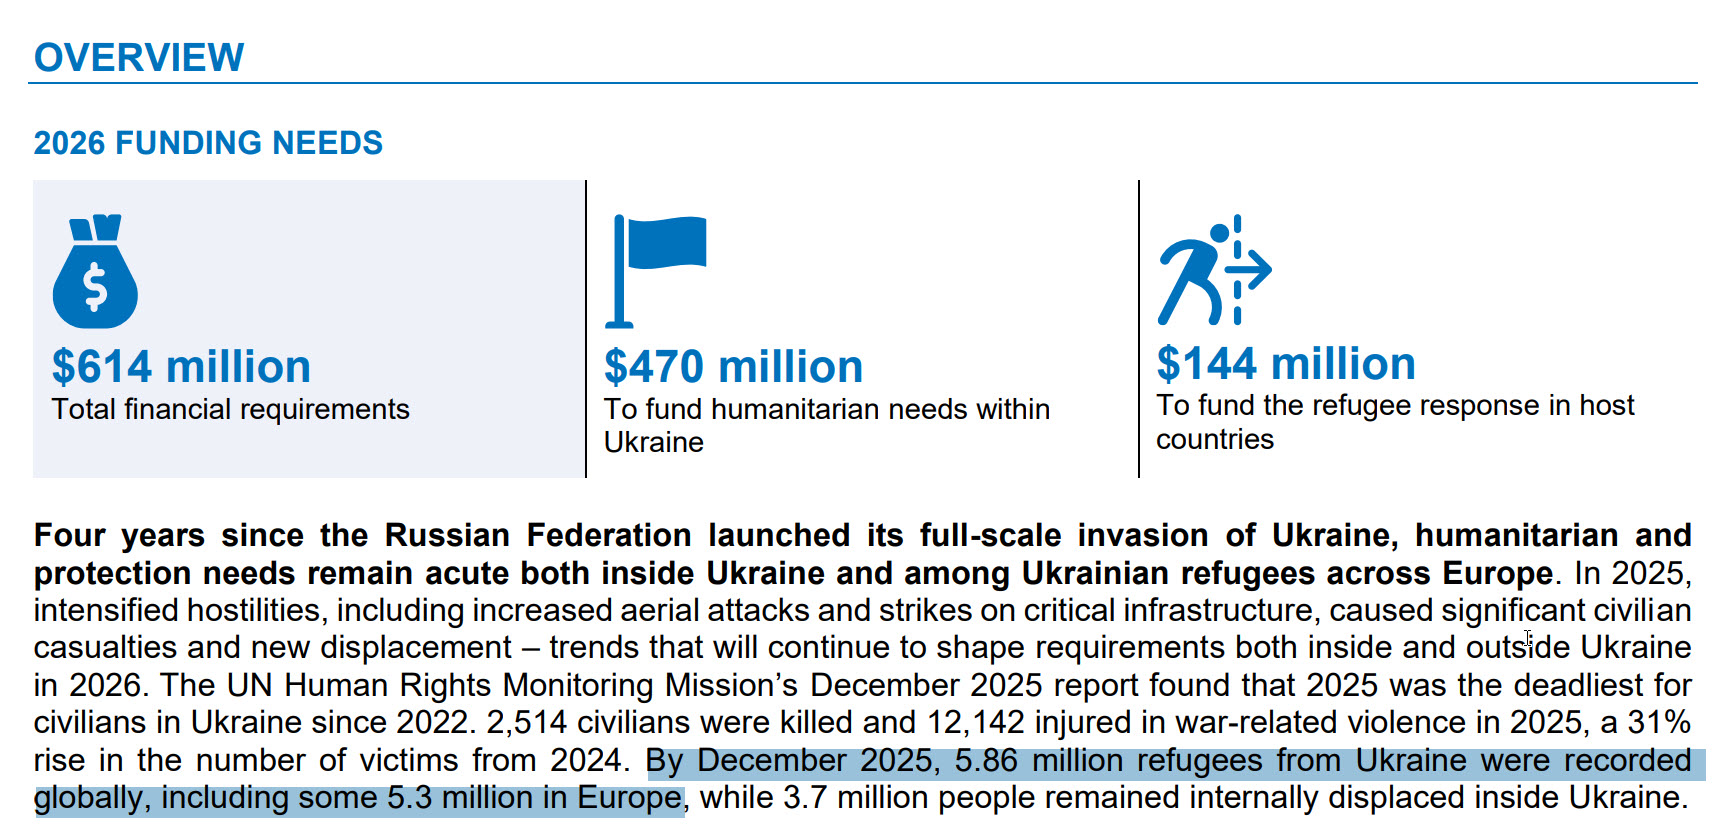
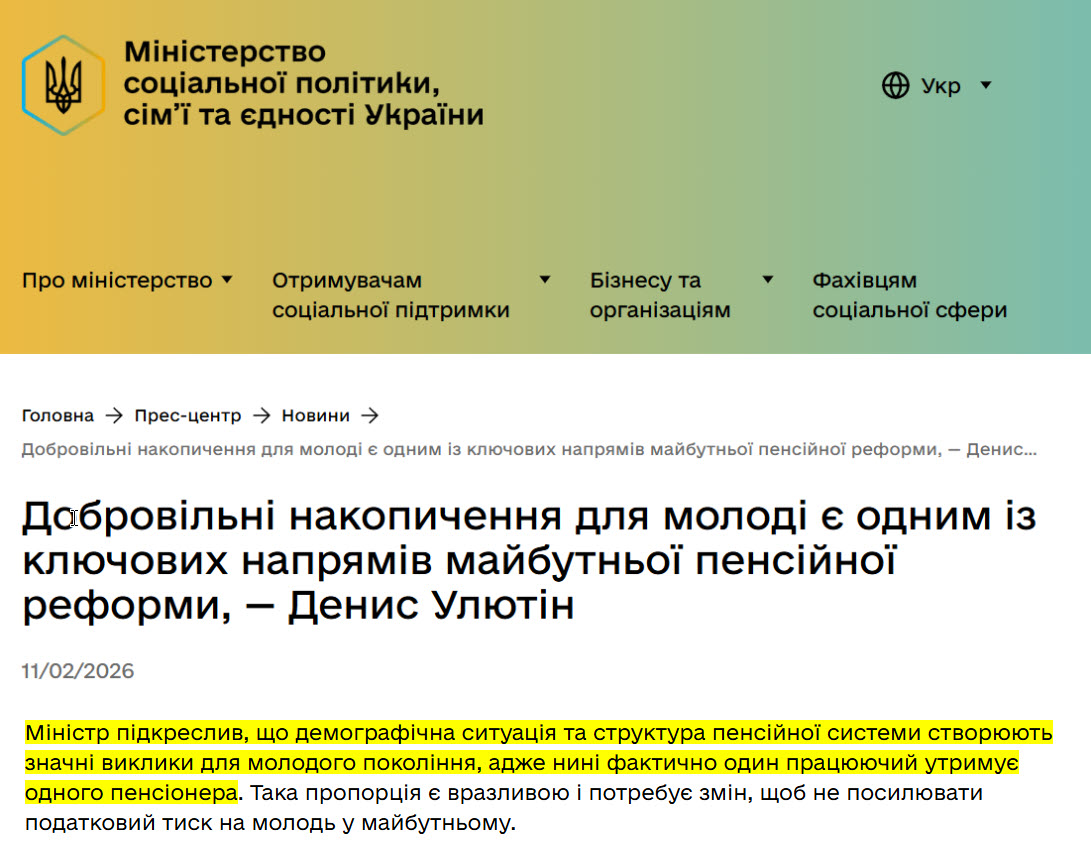
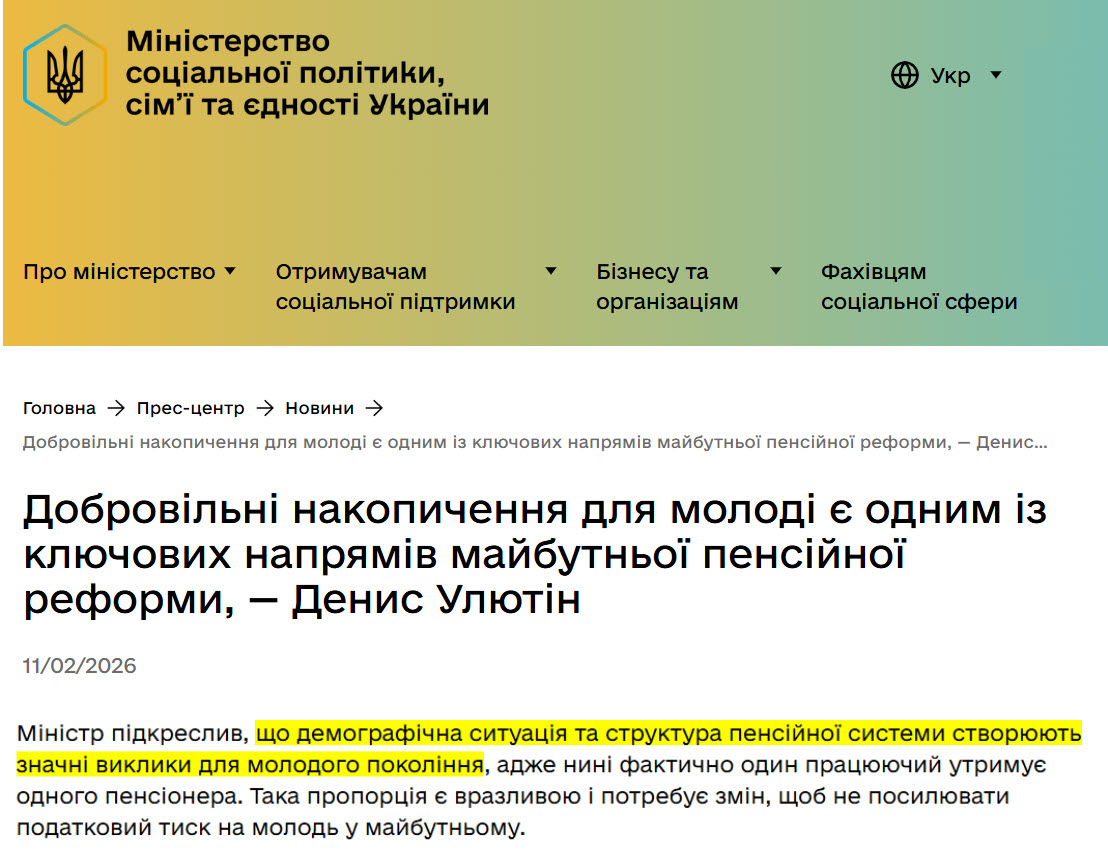
Як ви самі розумієте – війна вимила з бази платників мільйони людей працездатного віку. Станом на грудень 2025 у світі обліковано 5,86 млн українських біженців, 5,3 млн з них – у Європі. І на даний час фактично один працюючий уже утримує одного пенсіонера. При чому, це не оцінка журналістів: у лютому 2026 року міністр соціальної політики Денис Улютін саме так описав нинішню пропорцію і назвав її вразливою. Для класичної солідарної системи така демографічна база є критично слабкою.
І перспективи, як на мене не райдужні – багато людей закордоном уже влаштувалися, і далеко не факт, що будуть мати бажання повернутися. Але проблема навіть не у цьому – ті хто не зможе отримати нове громадянство за кордоном чи іншим чином право на їх пенсію, будуть претендувати на неї в Україні. Тобто, прибуткова база пенсійного фонду не зростає, але видаткова має велику ймовірність суттєво розширитися.
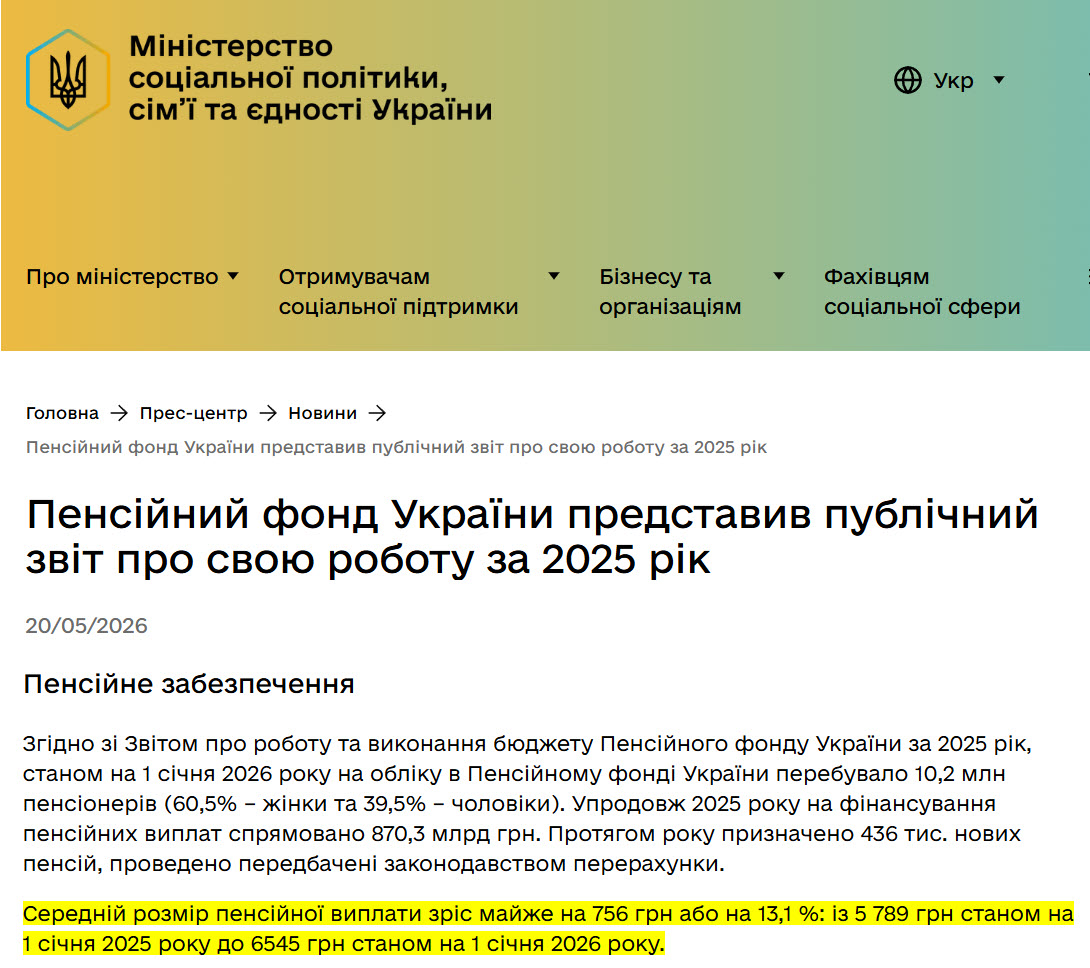
Потрібно також зазначити, що середня пенсія погано передає масштаб проблеми. На 1 січня 2026 року вона становила 6 545 грн. Тобто навіть після суттєвого зростання на 13,1% за рік, йдеться про дохід, який дуже далекий від середньої зарплати працюючої людини.
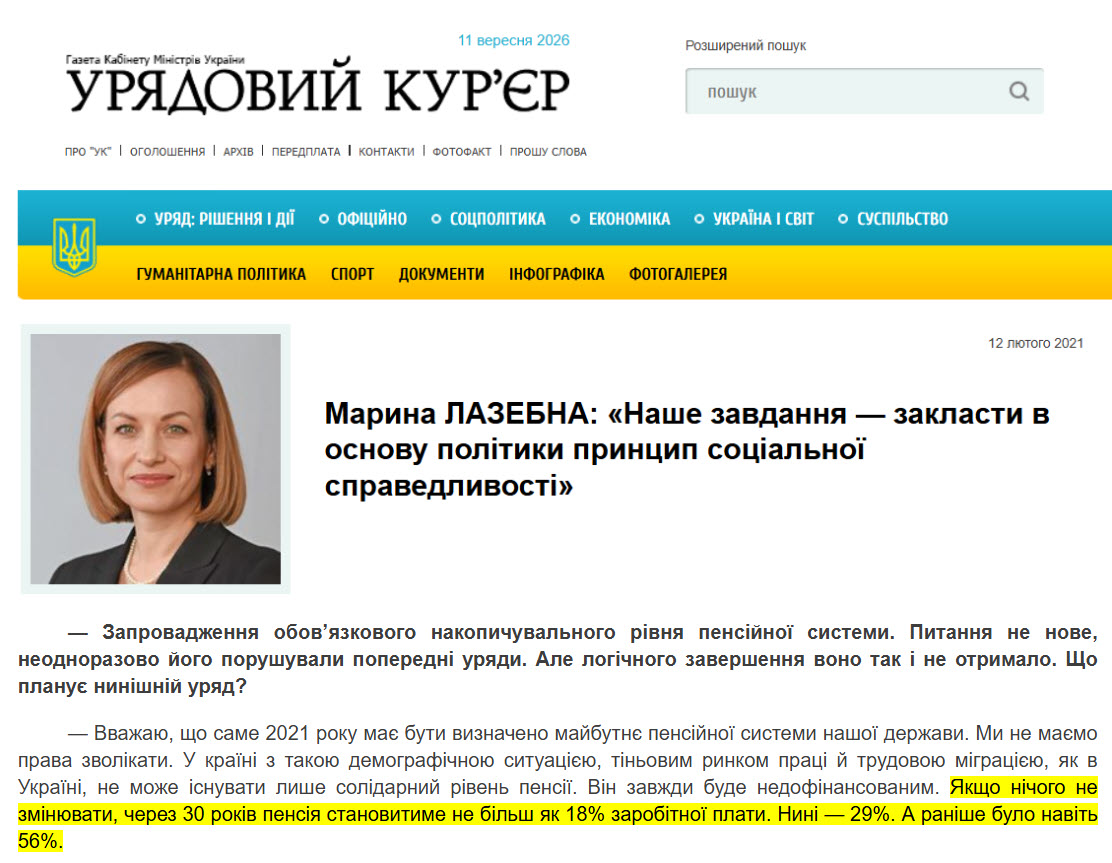
Ще у 2021 році Міністерство соціальної політики констатувало падіння коефіцієнта заміщення орієнтовно з 52% до 29%, із перспективою його зниження до 18% через 30 років за відсутності змін. На даний час цей коефіцієнт десь на рівні 30%, тобто, поки не погіршився принаймні.
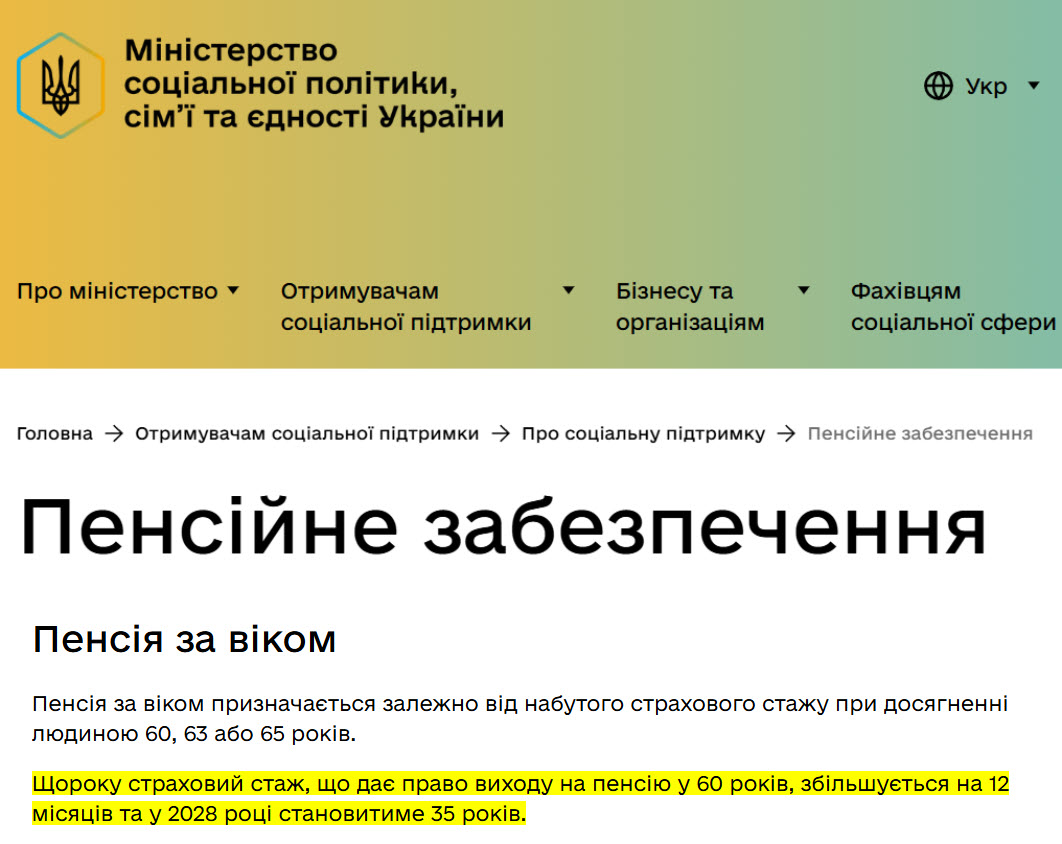
Також, зараз відбувається приховане підняття пенсійного віку, фактично не змінюючи цієї цифри. У 2026 році для виходу в 60 років потрібно вже 33 роки страхового стажу; у 2028 році буде потрібно 35 років. Тому, кому стажу бракує, пенсія зміщується на 63 або 65 років. Це своєрідне «тихе» підвищення ефективного пенсійного віку. І така динаміка буде продовжуватися, бо таке приховане підняття значно легше проводити, ніж пряме підняття пенсійного віку.
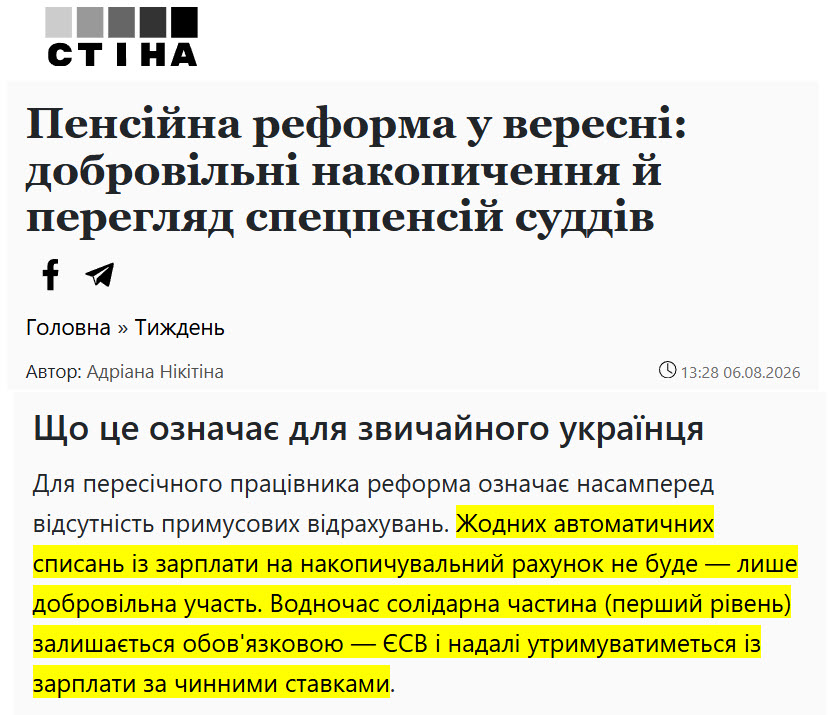
Потрібно зазначити, що були спроби ввести другий (накопичувальний) рівень пенсії. Але, 20+ років обіцянок, уже офіційно скасували. Закон про другий рівень пенсії існує з 2003–2004-х, але систему так і не запустили. Законопроєкт, який Мінсоцполітики готує подати у вересні 2026-го, взагалі прибирає обов’язковість другого рівня – накопичення стають добровільними.
Тобто, проблема не тільки у демографії. МВФ у документах 2025-2026 років окремо виділяє складність законодавства, спеціальні пенсії, доплати та численні судові рішення, які створюють непередбачувані бюджетні зобов’язання. Тому одна з вимог реформи – уніфікувати правила та не створювати нових необґрунтованих пільг.
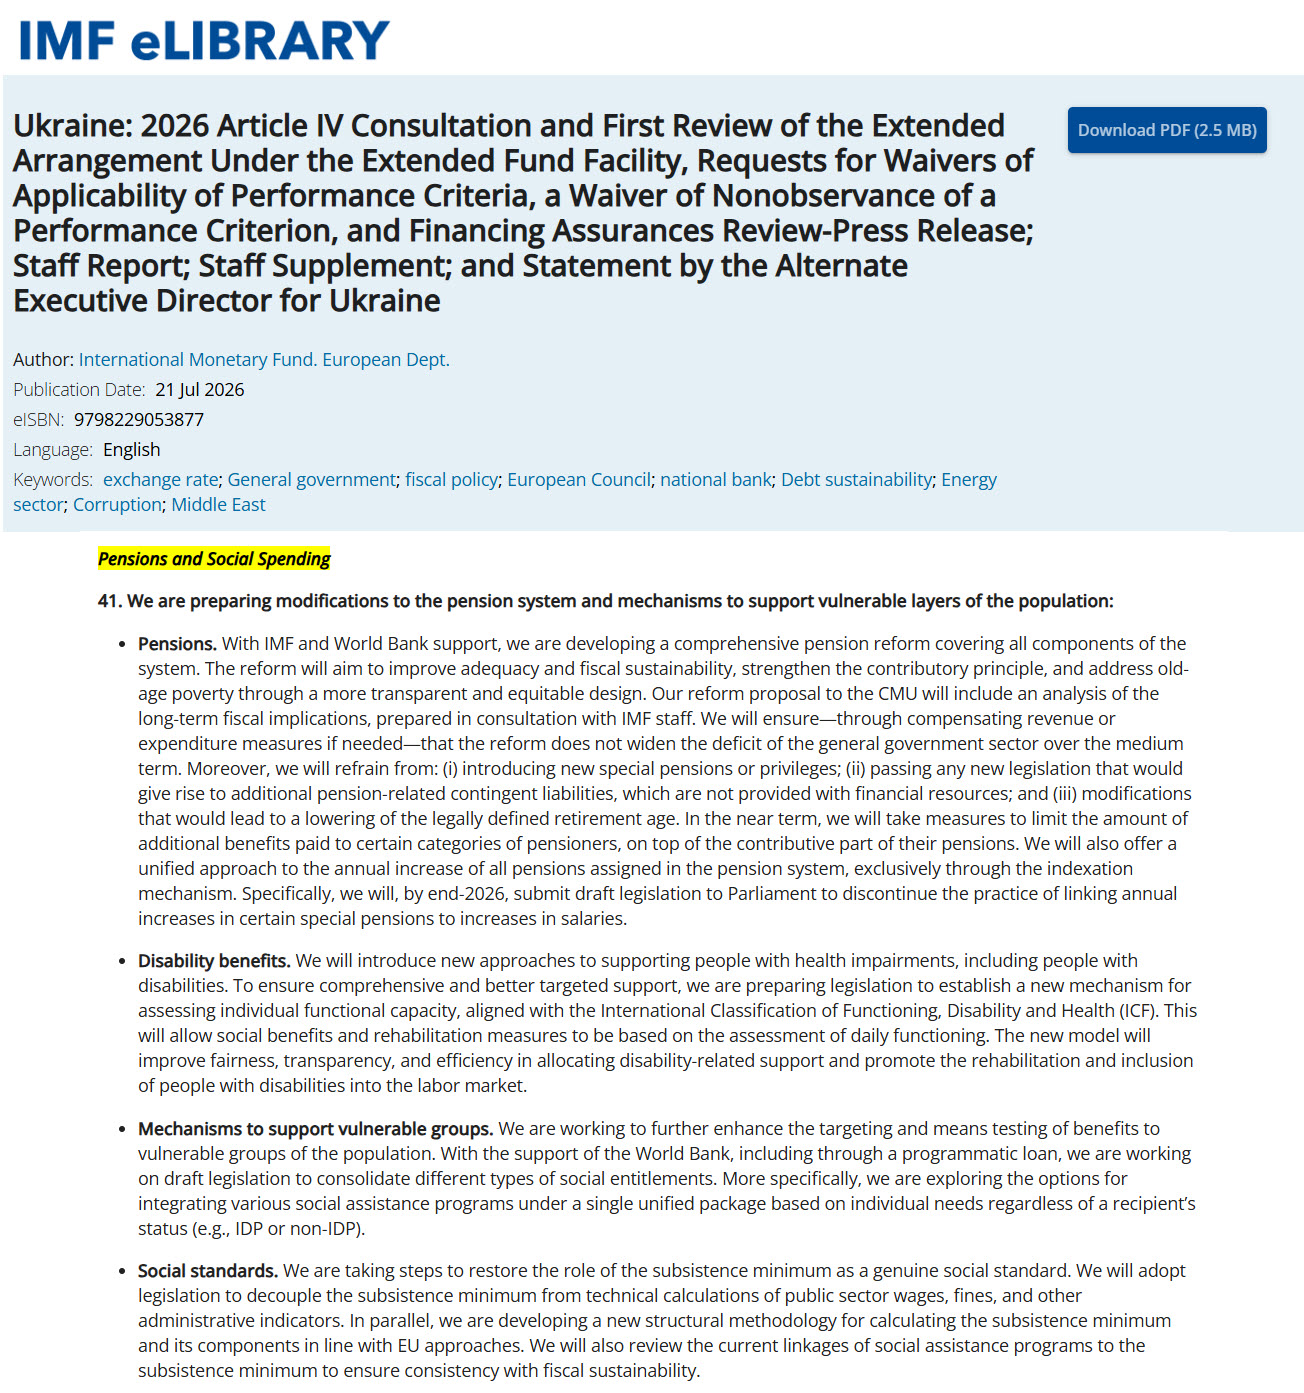
Це результат того, що політики роками додають окремим групам пенсійні права без відповідного джерела фінансування. МВФ прямо вимагає, щоб будь-яке розширення пенсійних витрат супроводжувалося аналізом їх фінансування та боргової стійкості.
І проблеми із майбутніми пенсіями фактично підтверджуються на рівні держави. Я уже згадував, що міністерка Лазебна ще у 2021 році попередила, про потенціал зниження коефіцієнта заміщення до 18%.
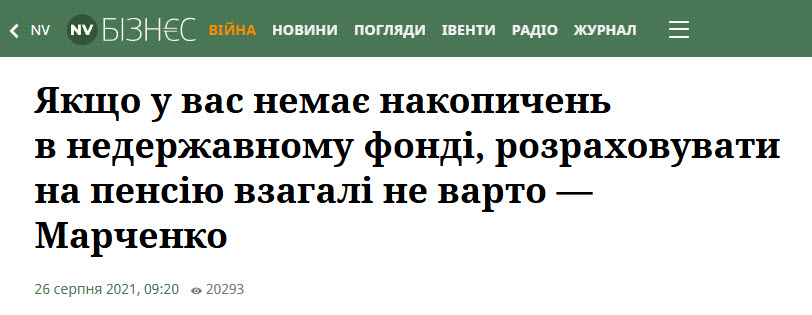
Ще жорсткіше висловлювався тодішній міністр фінансів Сергій Марченко – у 2021 році він заявив, що без власних накопичень у недержавній системі «розраховувати на пенсію взагалі не варто». Поточний міністр соціальної політики Денис Улютін говорить те ж саме, але м’якше, про необхідність власних добровільних накопичень саме для молодших поколінь.
Тобто, якщо підсумувати, то у нас пенсійний фонд не забезпечує себе, а велику частину держава дотує через бюджет. Більше того, видніється тенденція, що цей дефіцит буде зростати. І було б не так проблемно, якщо б держава була фінансово незалежною, але велика частка фінансування держави – є зовнішньою, тобто, це допомога або кредити, які видаються часто під умови скорочення соціальної складової. Маємо прямі демографічні проблеми, маємо низький коефіцієнт заміщення і потенційне подальше його зниження. Маємо бардак у пенсійному законодавстві, про що свідчить аналіз МВФ, приховане підняття пенсійного віку і т.п. Тобто, немає жодних причин, вважати, що можна очікувати нормальну пенсію по солідарній системі, і це підтверджують навіть чиновники.
А що тоді по накопичувальній системі в Україні – давайте розглянемо. Але й накопичувальна модель має приховані проблеми, і ми їх зараз розглянемо. Та перед тим як продовжимо, хочу розповісти про «Сектор Трійки» – програму регулярної підтримки Третього армійського корпусу.
Механіка проста: замість того, щоб згадувати про донат час від часу, ви можете обрати комфортну суму щомісячної підтримки. А корпус завдяки регулярним внескам краще розуміє, яким ресурсом зможе розпоряджатися наперед і відповідно планувати свої потреби.
При цьому «Сектор Трійки» – це ще й спільнота. Залежно від рівня підписки учасники отримують мерч, бейджі та інші можливості. Тобто це можливість перетворити разовий донат на системну підтримку. Посилання на «Сектор Трійки». Дякую кожному, хто долучається!
Отож, перше – це обмежений масштаб українських НПФ. Перехід до добровільних накопичень в Україні спирається на інфраструктуру Недержавних пенсійних фондів, яка функціонує більше 20 років як третій рівень системи. І аналіз даних Нацкомісії з цінних паперів та фондового ринку (НКЦПФР) дозволяє розставити точні акценти щодо охоплення цієї системи.
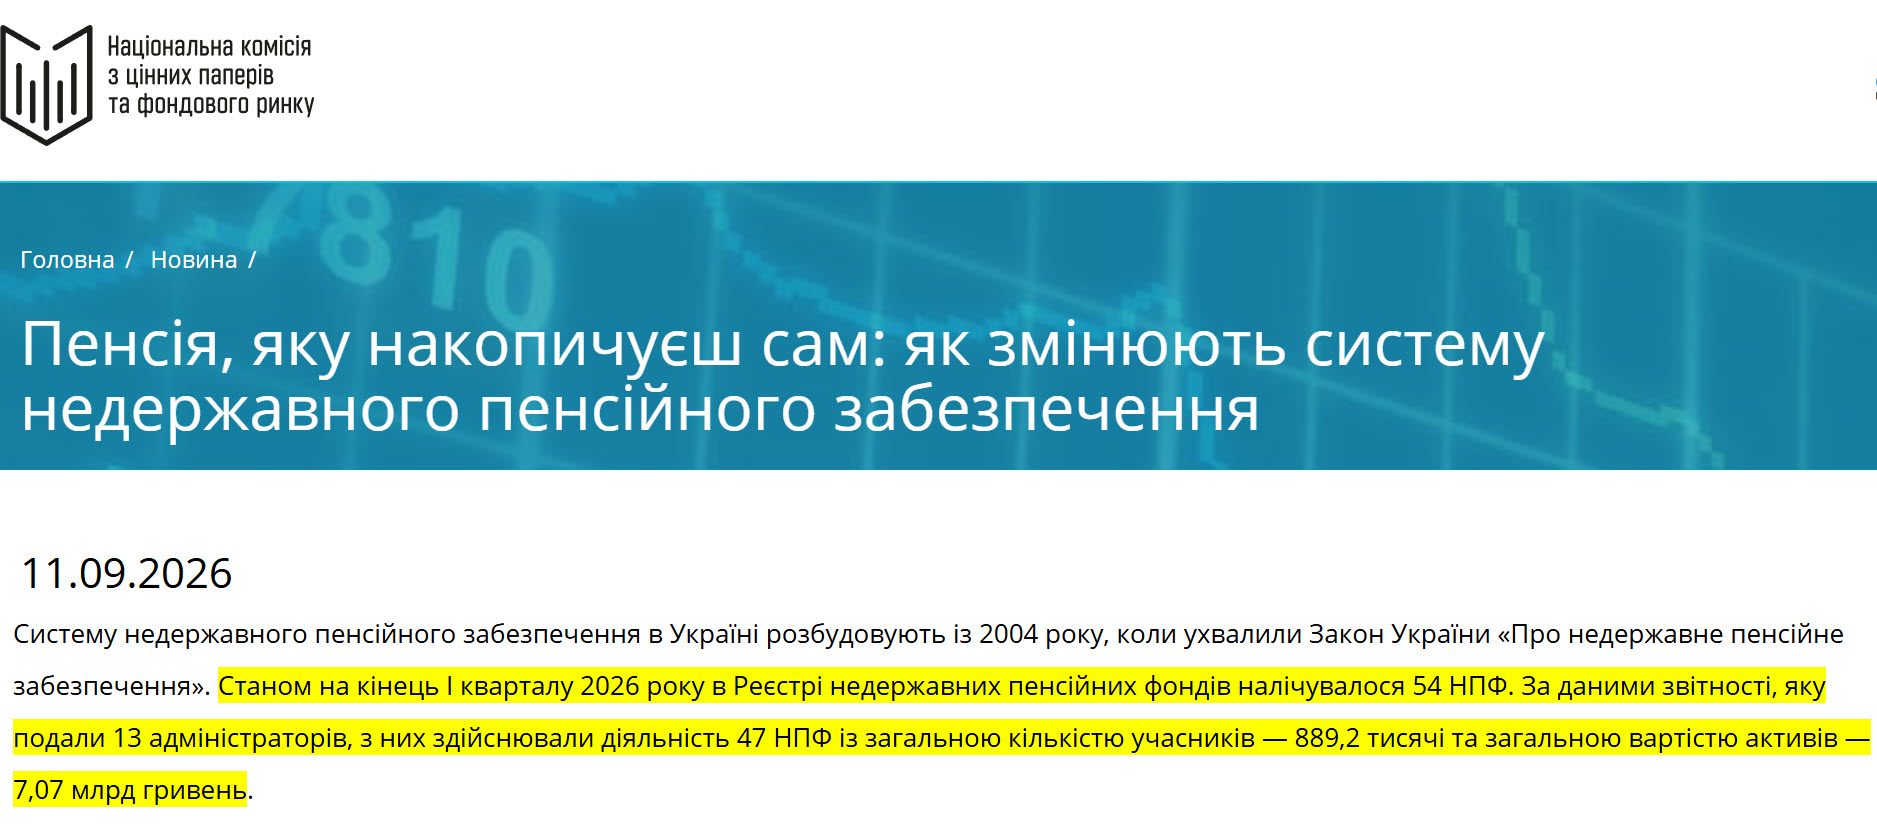
Станом на кінець І кварталу 2026 року в Реєстрі недержавних пенсійних фондів налічувалося 54 НПФ. За даними звітності, яку подали 13 адміністраторів, з них здійснювали діяльність 47 НПФ із загальною кількістю у 889,2 тисячі учасників та загальною вартістю активів – 7,07 млрд гривень. 7 мільярдів можливо збоку виглядає цікавою цифрою, але якщо врахувати бюджет пенсійного фонду у 1 263,3 млрд грн, то виходить, що це всього пів відсотка.
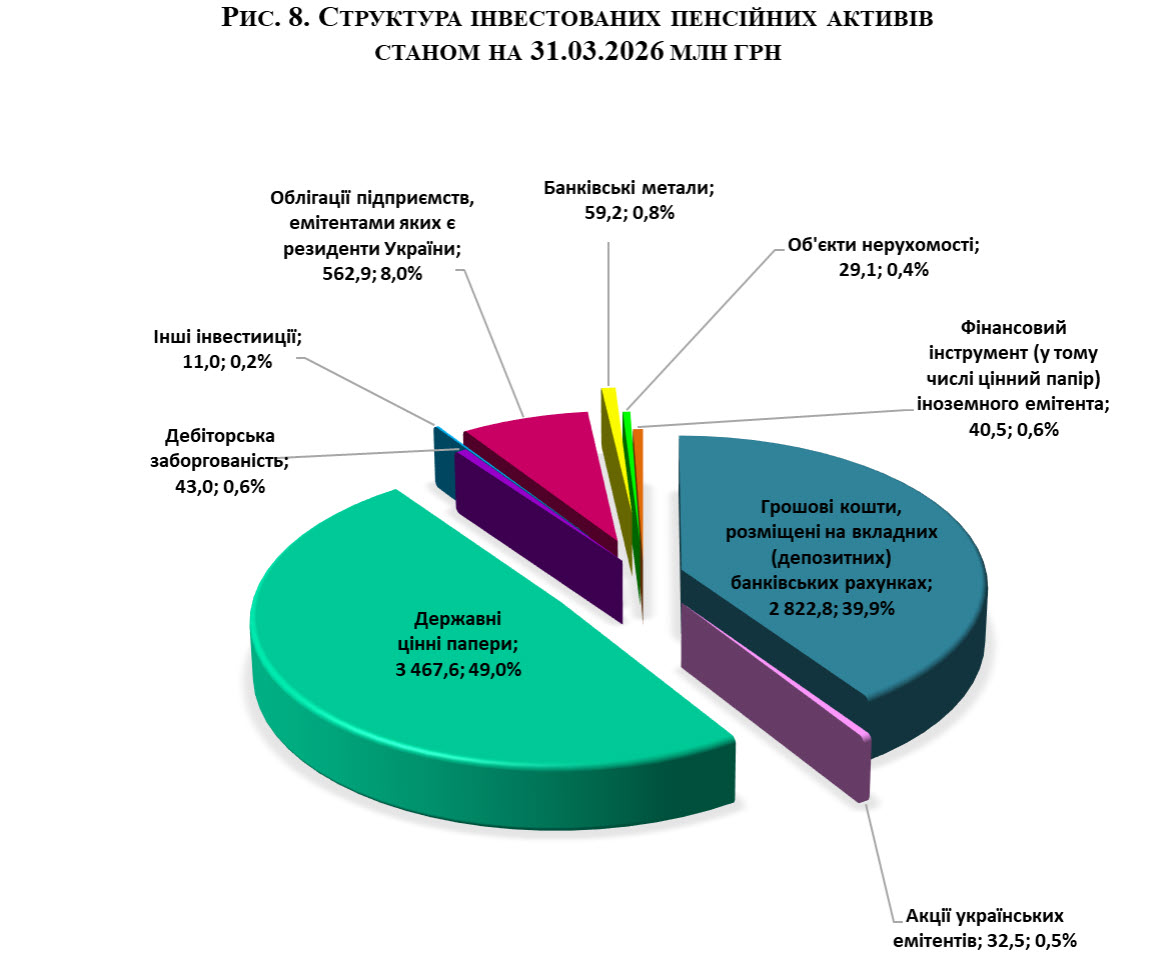
Ще цікавіше – куди НПФ вкладають гроші. На 31 березня 2026 року 49,0% активів були в державних цінних паперах (ОВДП) і 39,9% – на банківських рахунках; українські акції – лише 0,5%, іноземні фінансові інструменти – 0,6%. Тобто майже 90% – державні папери плюс українська банківська система, яка теж зав’язана на державу. По перше, такий портфель може собі забезпечити будь-який український інвестор без витрат на комісію фонду, а друге – тут немає жодної диверсифікації. А я нагадаю, що кредитний рейтинг України – це глибоко “спекулятивна” (чи інакше сміттєва) категорія, і це приблизно на 6-7 сходинок нижче за інвестиційний рівень. Тобто, надійність таких фондів, як на мене є під великим питанням.
Два слова повернусь до комісій – це ще один тихий ризик. Організація економічного співробітництва та розвитку зазначає, що накопичувальні системи можуть брати плату з внесків, активів, доходності, переходів між програмами і т.п., а частина непрямих витрат у деяких країнах навіть недостатньо прозора у звітності. Тобто, за 30-40 років навіть невелика щорічна різниця у чистій доходності накопичується, і це фактично величезні втрати капіталу пенсіонера.
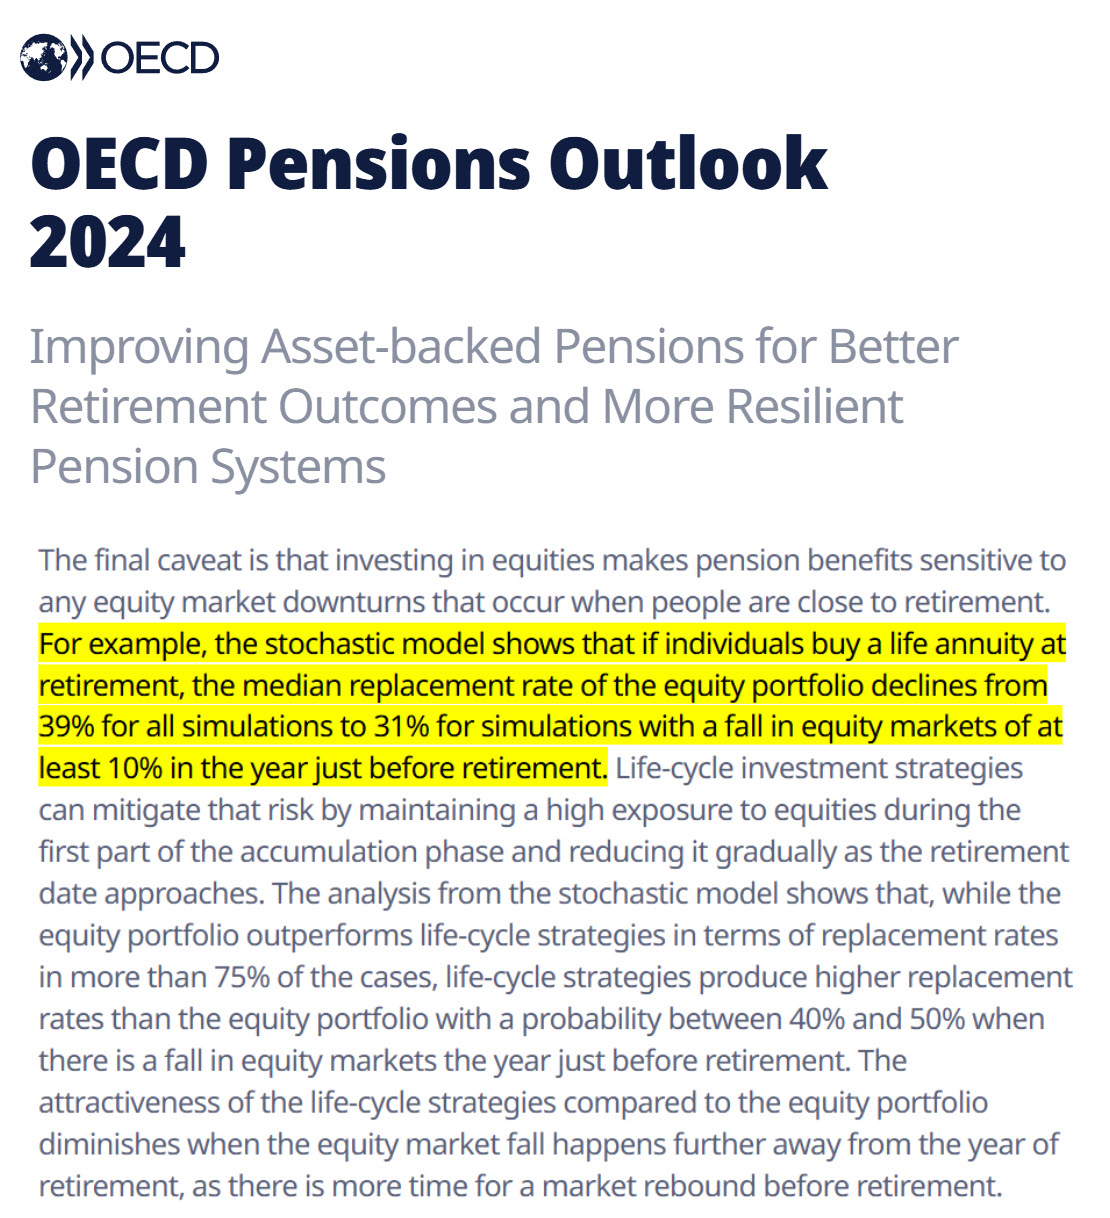
А ще існує прихований «ризик року народження». Дві людини з однаковими зарплатами, внесками та інвестиційною стратегією, народжені з різницею в один рік, можуть отримати суттєво різний пенсійний капітал через стан ринку перед виходом на пенсію. За моделями ОЕСР, медіанний коефіцієнт заміщення для портфеля з високою часткою акцій становить близько 39%, але падає до 31%, якщо ринок втрачає від 10% саме в останній рік перед виходом на пенсію – а 10% це навіть не криза. Довга по часу криза значно погіршує результат
Більше того криза може вдарити із іншого боку. Дослідження на американських даних показало, що після падіння фондового ринку збільшується ризик вимушеного раннього виходу з роботи – йдуть звільнення, скорочення і т.п.. Тобто саме тоді, коли падають пенсійні активи, людина може ще й втратити останні заплановані роки зарплати та внесків. Це набагато серйозніша проблема, ніж просто «акції іноді падають».
І навіть довголіття стає особистим фінансовим ризиком. Тобто, людина повинна не лише накопичити капітал, а й розрахувати його використання так, щоб не пережити власні заощадження. У таких системах цей ризик повністю покладається на пенсіонера.
Тобто, накопичувальна система не прибирає ризик – вона міняє його природу. Солідарна система залежить передусім від кількості працівників, зарплат і політичних рішень. Накопичувальна – від ринкових дохідностей, інфляції, комісій, моменту виходу на пенсію та того, скільки років людина проживе.
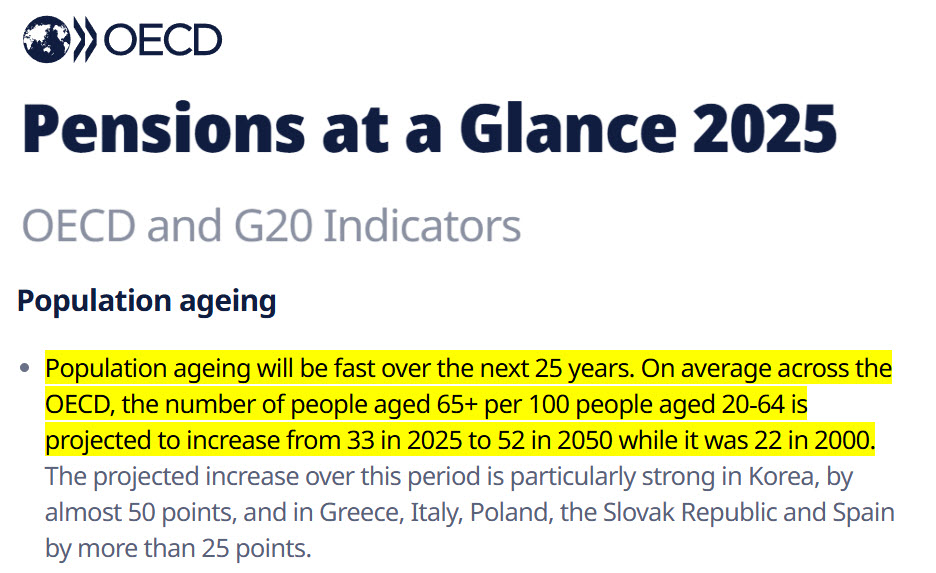
Давайте пройдемось по західному досвіду – багато хто вважає, що там усе ідеально, але там теж є свої точки провалу. Якщо узагальнити, то демографічна математика наздоганяє й багаті країни. У середньому по даним того ж ОЕСР у 2025 році на 100 людей віком 20–64 роки припадало 33 людини 65+, а до 2050 року прогнозується вже 52. При чому, у 2000 році було лише 22 людини.
Це до речі буде ще й прямо давити на фондові та інші ринки, де сконцентровані пенсійні заощадження. Хороші фундаментальні якості компаній – це добре, але ринок працює схоже на піраміду – він росте, коли туди заходять гроші, і знижується – коли йдуть відтоки. А масовий вихід людей на пенсію, як раз і є тим ризиком, що відтоки стануть більшими за притоки. Пасивним інвесторам варто задуматися.
Давайте поглянемо на Європу – що там відбувається із пенсіями. Та спершу, запрошую вас підписатися на мій телеграм канал по інвестуванню, де я публікую тільки прикладну аналітику, актуальні дані, ділюся своїми ідеями та обговорюємо різноманітні інвестиційні питання.
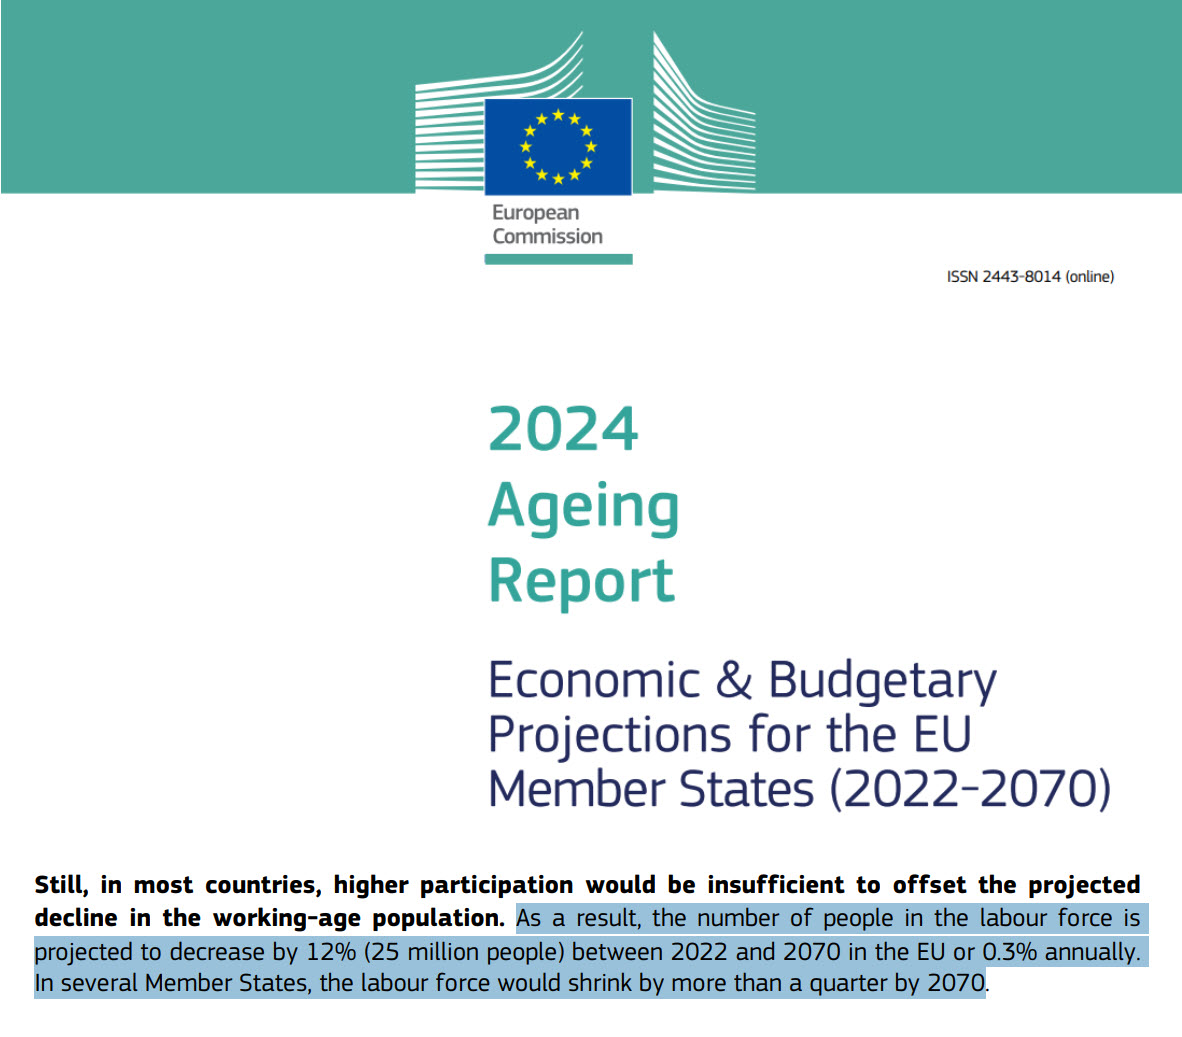
Отож, по перше – в Європі відбувається скорочення бази платників. За прогнозами Єврокомісії, чисельність робочої сили в ЄС скоротиться на 25 млн осіб (або на 12%) між 2022 та 2070 роками, незважаючи на зростання зайнятості серед жінок та людей старшого віку. До 2070 року співвідношення непрацюючих осіб віком 65+ до зайнятих працівників 20–64 років досягне 70% проти 46% у 2022 році.
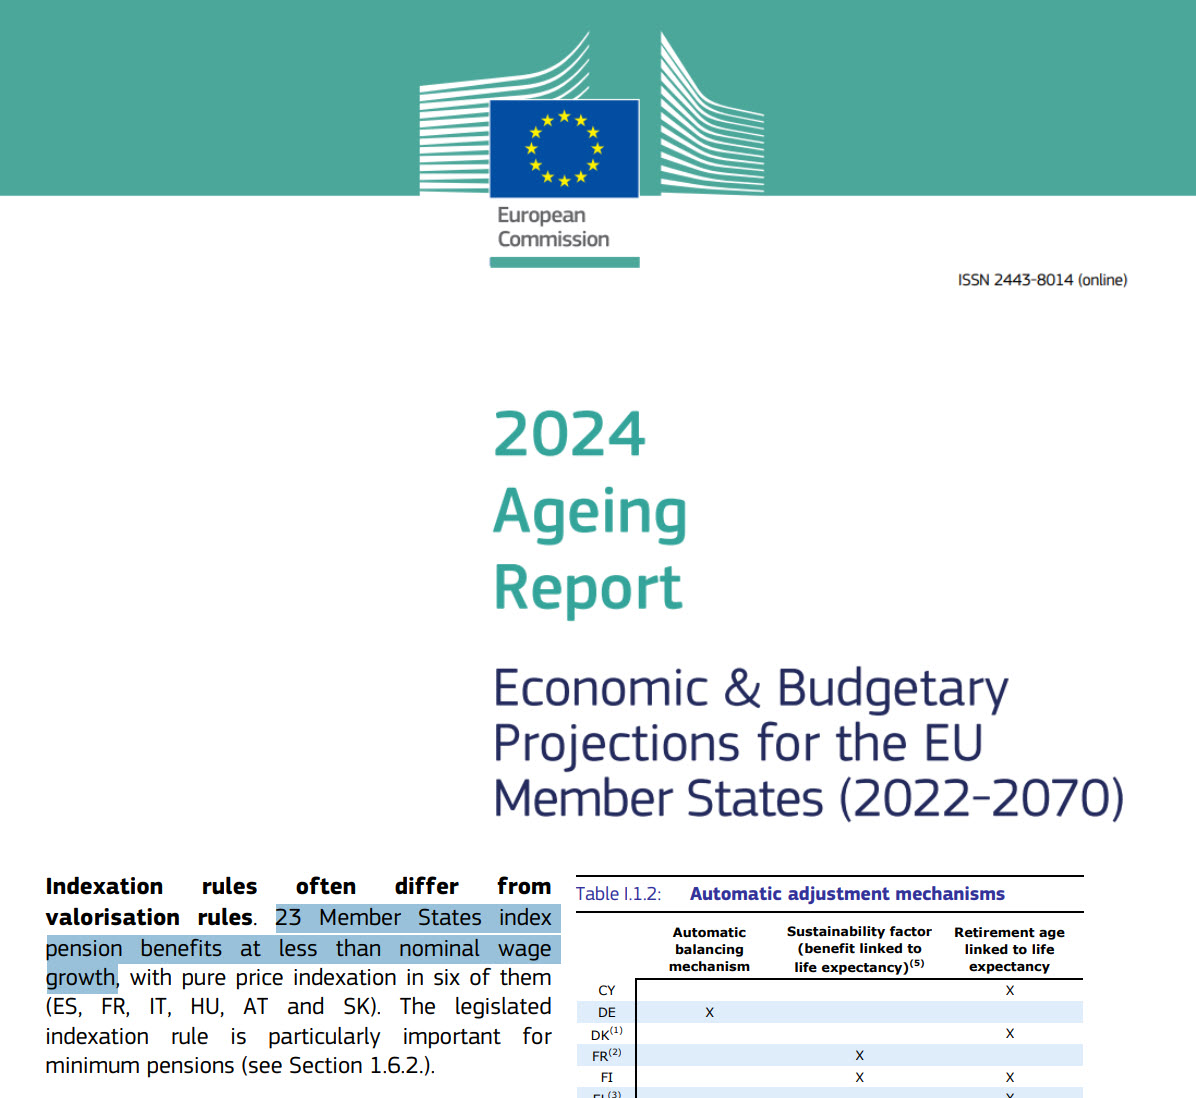
Для стримування видатків 23 країни ЄС уже запровадили індексацію пенсій, яка є повільнішою за номінальне зростання заробітних плат. Це дозволяє пенсіонерам отримувати більше євро в номіналі, але їхній рівень життя поступово відстає від працюючого населення.
За оцінками Bruegel, неявні пенсійні зобов’язання держав у досліджених країнах ЄС перевищували офіційний державний борг – часто в кілька разів. Це не борг у звичайному бухгалтерському розумінні, а майбутні пенсійні обіцянки держави, під які в пенсійних системах не накопичено відповідних активів. Це фактично прихований борг. Спроба ЄС створити загальноєвропейський пенсійний продукт була офіційно визнана невдалою через складне регулювання та відсутність уніфікованих податкових пільг у країнах-членах.
І також, ринкові крахи завдають накопичувальним системам не менших збитків, ніж демографія – солідарним. За 2008 рік пенсійні фонди країн ОЕСР втратили 23% реальної вартості активів (близько 5,4 трлн доларів). Граничним прикладом боргової кризи є Греція, де уряд скорочував пенсії 11 разів починаючи з 2010 року, що для частини пенсіонерів спричинило сукупне падіння виплат до 70%.
Та навіть США не є якимось зразком пенсійної програми. Державна система США Social Security та приватні накопичувальні рахунки 401(k)/IRA демонструють виклики різної природи. Давайте спочатку по державній системі.
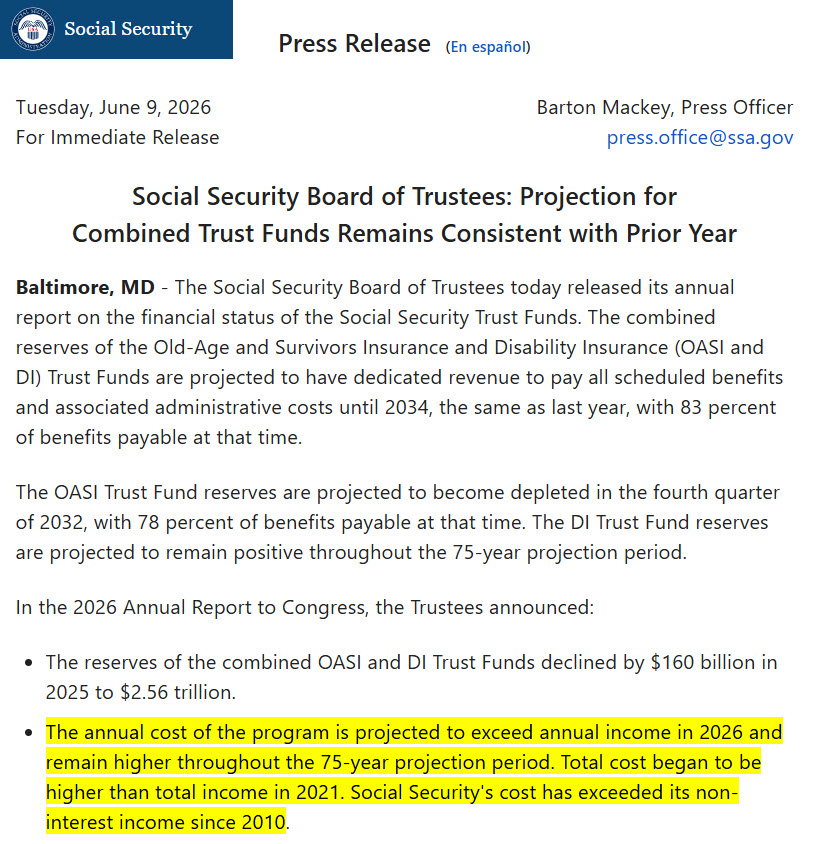
Перше, це дефіцит Social Security. Реформа 1983 року мала гарантувати забезпечення платоспроможності системи на 75 років. Але вже з 2010 року податкових надходжень перестало вистачати для покриття виплат, а з 2021 року витрати перевищують навіть усі доходи системи разом із відсотками. У 2025 році резерви фондів Social Security скоротилися на 160,2 млрд доларів – до 2,56 трлн доларів. За прогнозами, до кінця 2032-2034 років резерви основного фонду вичерпаються, що призведе до автоматичного скорочення виплат на 19-28%.
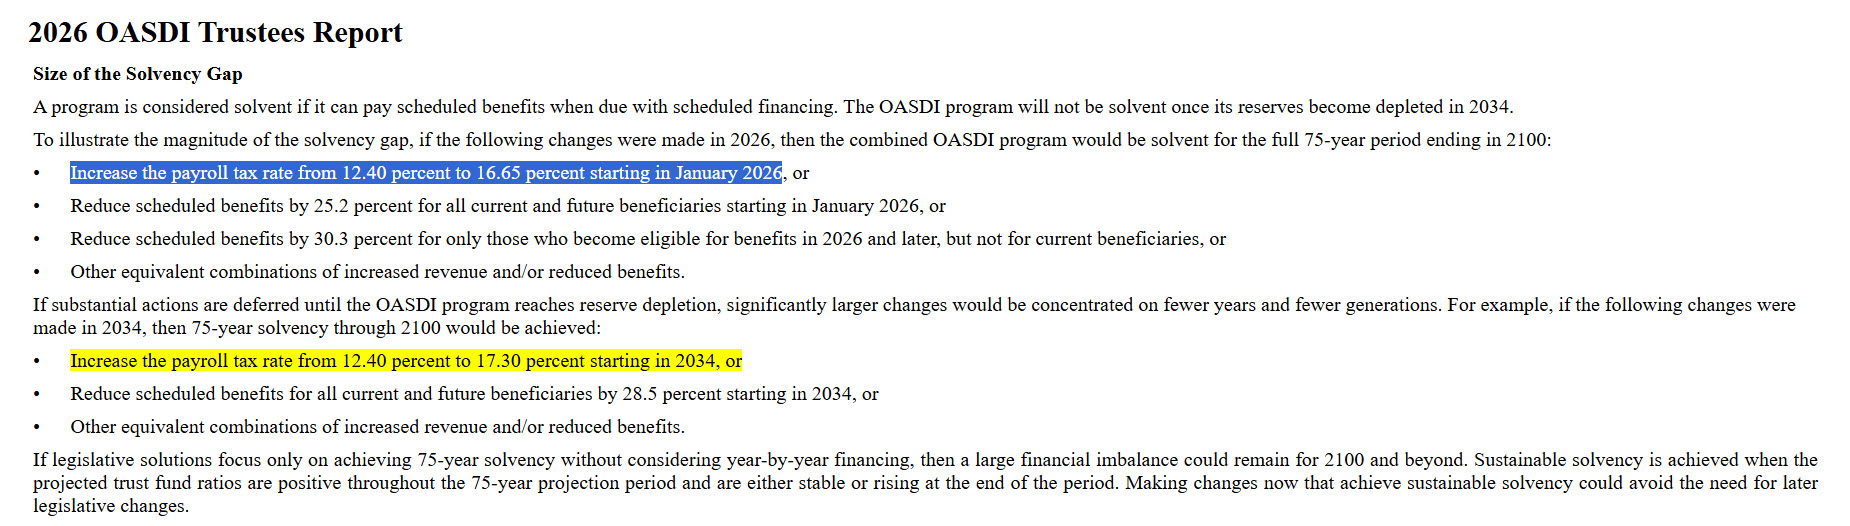
Це не “чорний лебідь” – прогноз був відомий десятиліттями, просто політично його ніхто не хотів вирішувати. І така бездіяльність має свою ціну – чим довше США відкладають реформу, тим болючішою вона стає. Тобто, закриття дефіциту зараз вимагало б еквівалента податку на рівні 16,65% (зараз це 12,4%). Але якщо чекати до вичерпання резервів у 2034 році, ставка зросте до 17,3%.
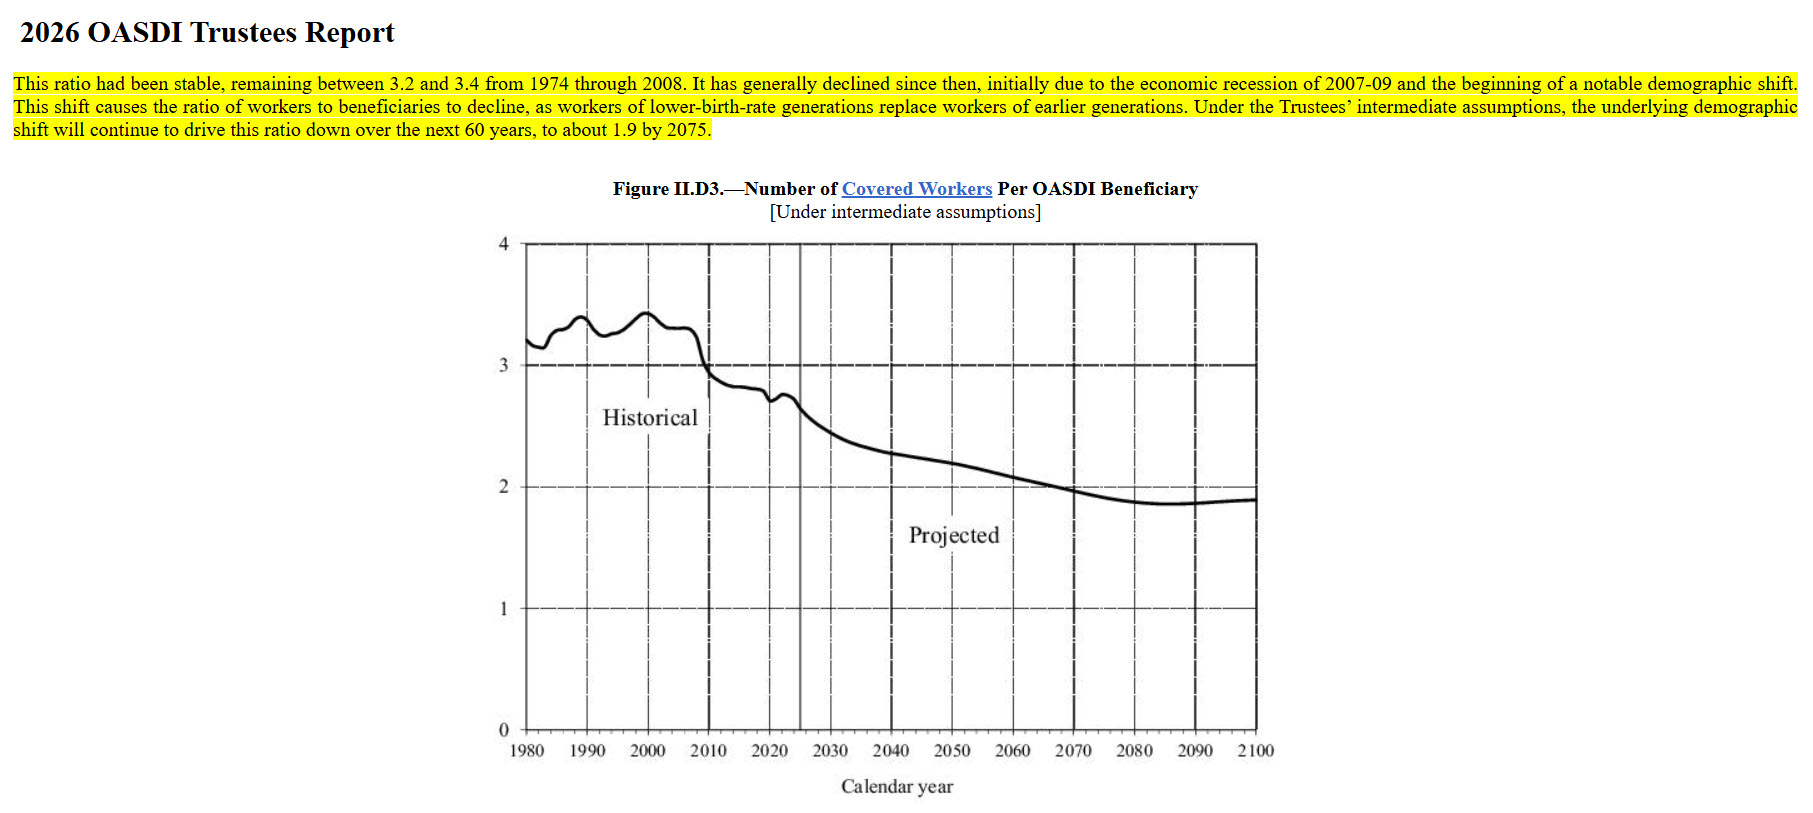
Також, штати нікуди не втікли від зміни демографічного співвідношення. У 2025 році на одного отримувача Social Security припадало 2,6 працівника (проти 3,2-3,4 у 1974-2008 роках). Прогноз SSA передбачає зниження цього показника до 1,9 до 2075 року.
А криза 1980-х добре показує, як США реально «рятують пенсії». Тоді Social Security були настільки близькою до вичерпання резервів, що довелося тимчасово позичати гроші. Реформа 1983 року включила прискорення підвищення внесків, оподаткування частини пенсій, затримку індексації, розширення кола платників і поступове підвищення повного пенсійного віку з 65 до 67 років. Тобто історичний рецепт був не «держава знайшла гроші», а податки вище + частина виплат фактично нижче + працювати довше.
І паралельно до Social Security, накопичувальна система США через 401(k) та IRA демонструє власні ризики.
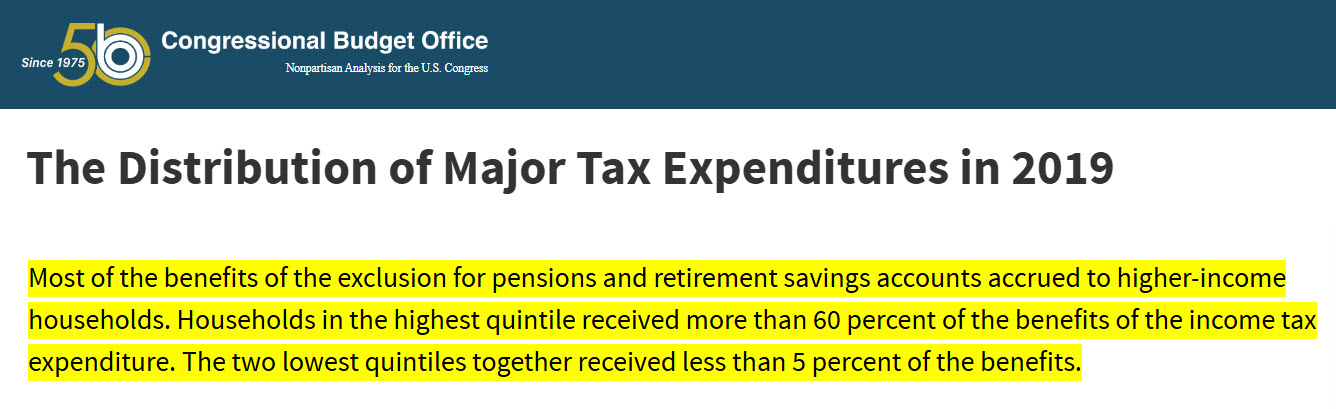
По перше, це – непропорційність пільг. За аналізом CBO, податкові пільги на пенсійні накопичення найбільше допомагають високодохідним групам, які мають вищу спроможність роками відкладати кошти та отримують більшу вигоду від податкових відрахувань. Це вже говорить про те, що просто замінити Social Security особистими рахунками – не вийде.
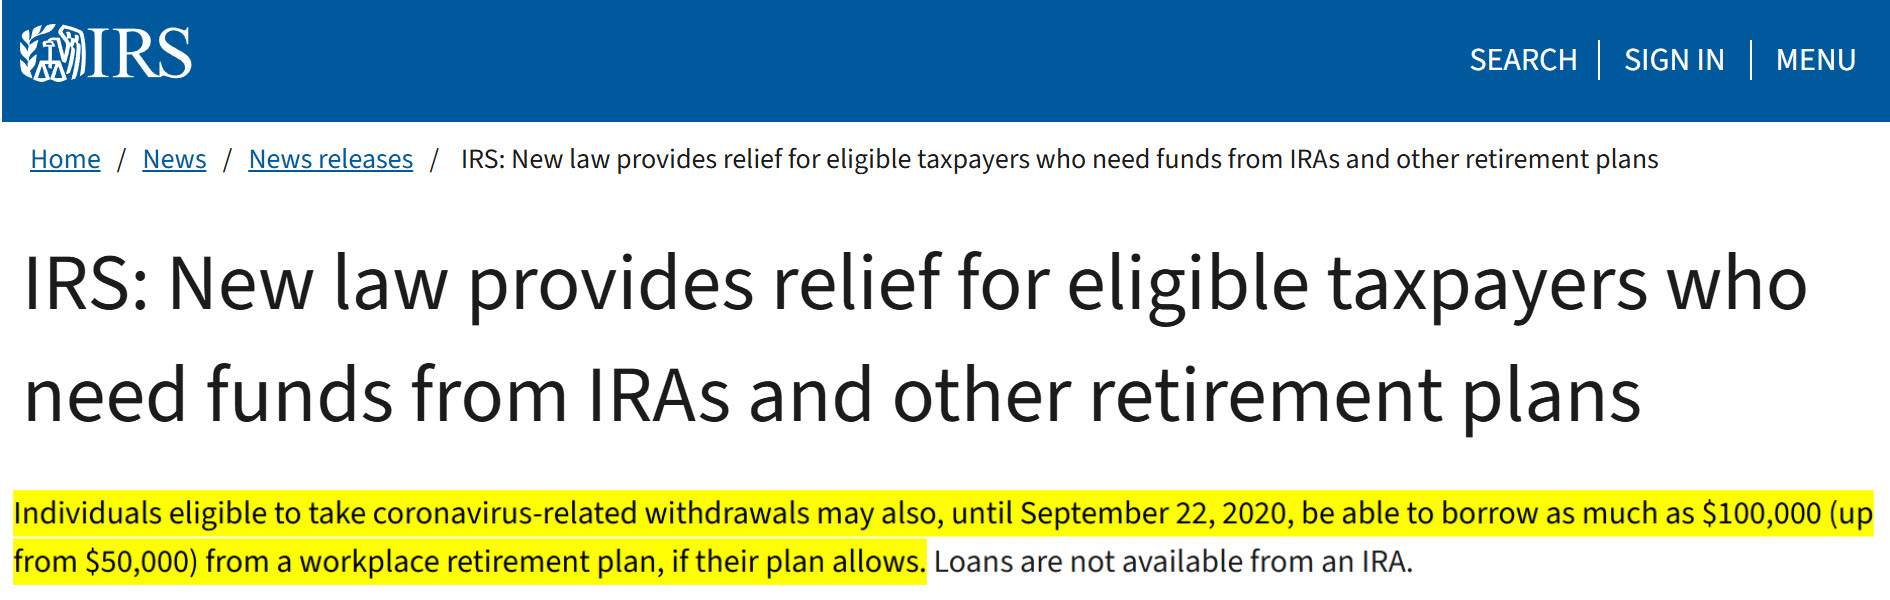
Друге – це дострокове вилучення коштів. Під час пандемії 2020 року Конгрес дозволив достроково забирати до 100 000 доларів із рахунків 401(k) та IRA без 10-відсоткового штрафу. Це розв’язало поточні проблеми громадян, але у багатьох це призвело до продажу активів на падінні ринку та втрати складного відсотка. Тобто, ці люди будуть мати суттєво нижчі пенсії.
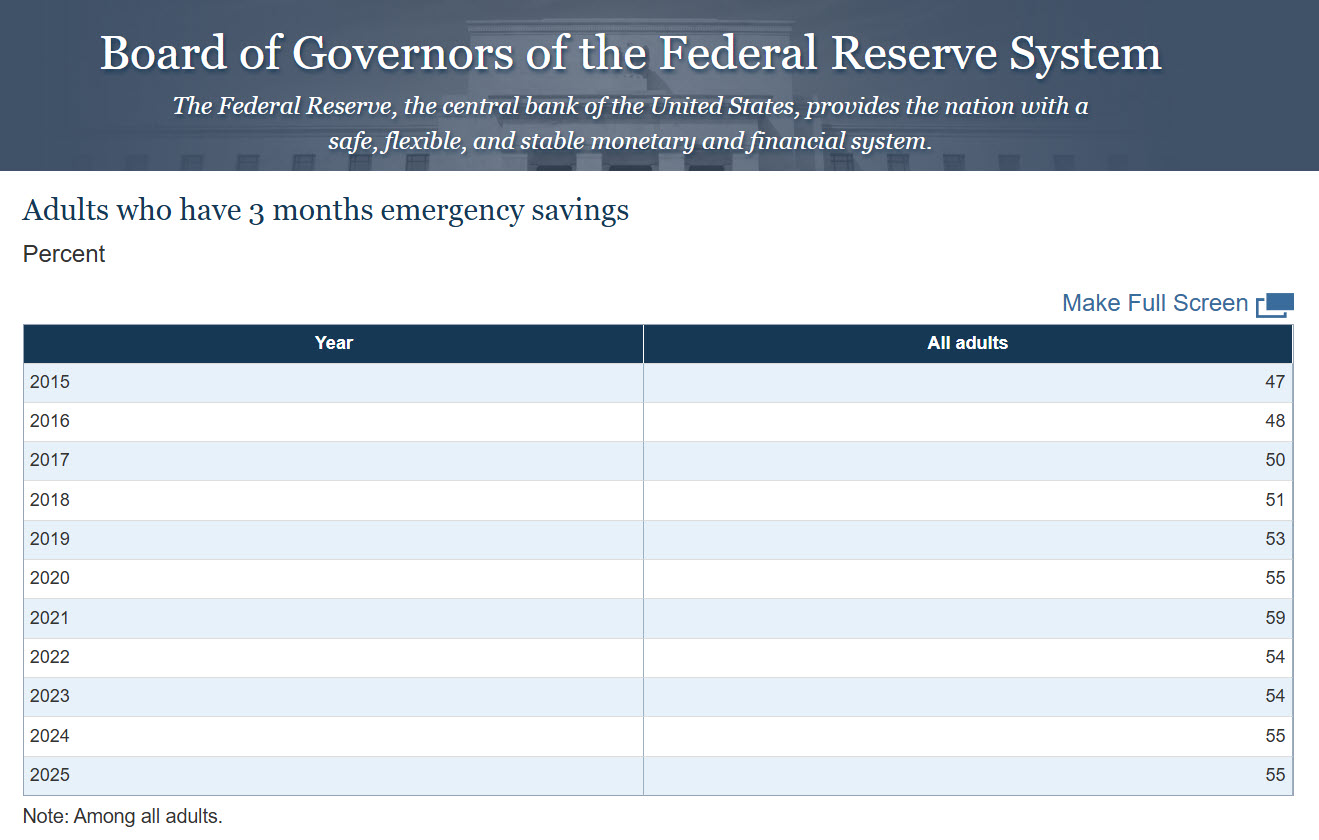
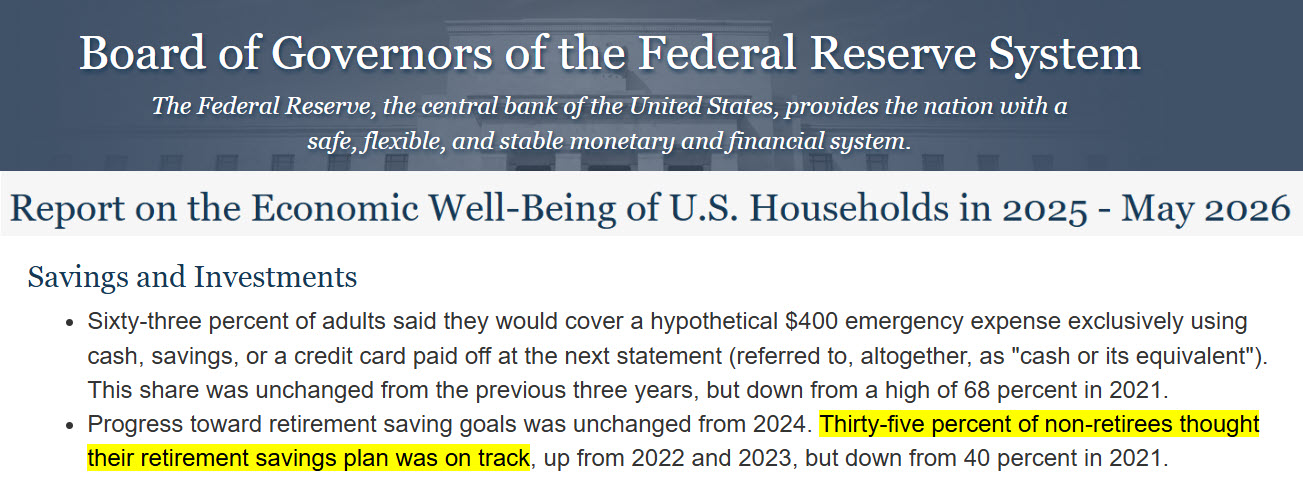
А це є результатом іншої проблеми – низької фінансової готовності. У 2025 році лише 55% дорослих американців мали заощадження, достатні приблизно на три місяці витрат; і лише 35% людей, які ще не вийшли на пенсію, вважали, що їхні пенсійні накопичення рухаються за планом. Тобто наявність розвиненого фондового ринку й 401(k) ще не означає масової фінансової готовності до пенсії. І так, це статистика американців, але я впевнений, що у нас ситуація не краща.
Також, потрібно врахувати, що гарантії конкретної пенсії немає. 401(k) та IRA – це рахунки, всередині яких людина тримає фонди, акції, облігації тощо. Держава не гарантує, що накопиченої суми вистачить до кінця життя. Навіть популярні Target Date Funds прямо не гарантують ні достатнього доходу на пенсії, ні певного розміру виплат.
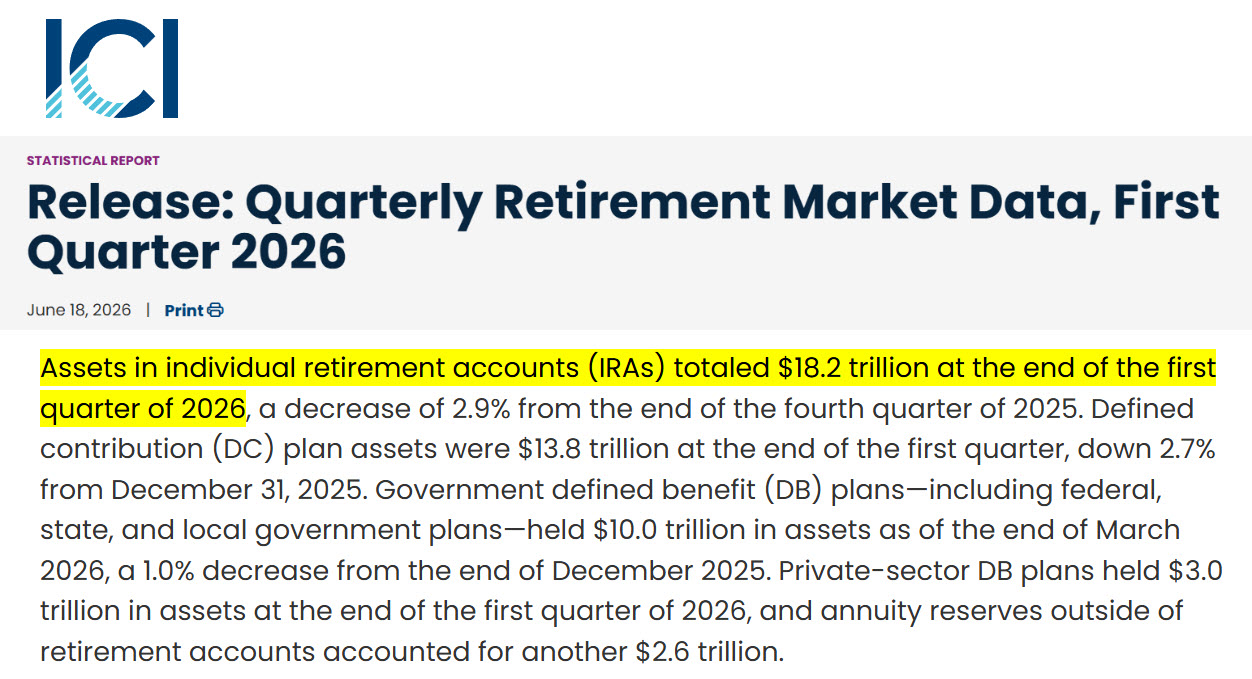
І як я уже згадував, масштаб ринкового ризику вже дуже великий. На кінець I кварталу 2026 року лише в IRA американці тримали 18,2 трлн $, а активи 401(k) значною мірою були вкладені у фонди акцій та змішані фонди. Тобто значна частина майбутнього пенсійного добробуту США безпосередньо залежить від фінансових ринків – це вже не побічний елемент пенсійної системи, а одна з її основ.
Тобто, навіть якщо ви уже закордоном або плануєте там осісти, то на їх пенсію теж особливо не варто розраховувати. Можна розглядати професійні пенсійні фонди , але навіть вони можуть нести системні ризики.
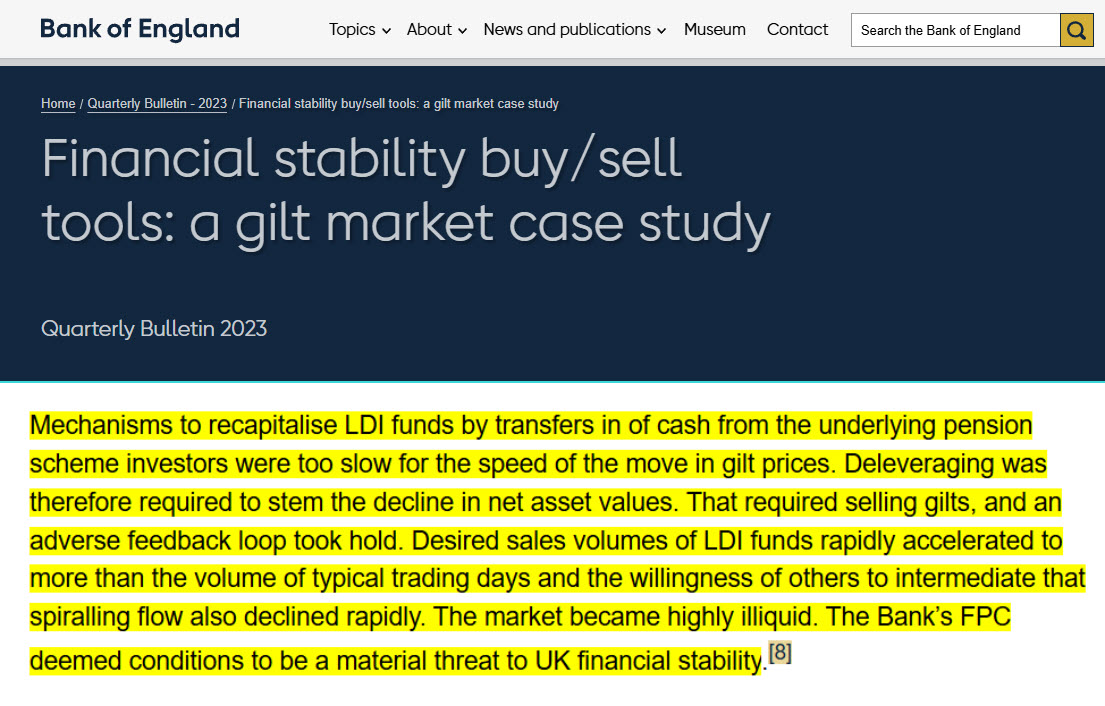
Дуже показовий приклад – це Велика Британія 2022 року. Пенсійні фонди використовували складні LDI-стратегії з кредитним плечем для управління довгостроковими зобов’язаннями. Стрибок дохідностей держоблігацій спричинив вимоги внести додаткове забезпечення, примусові продажі облігацій і обвал, який сам себе підсилював. Банку Англії довелося екстрено втручатися.
Окрім ринкових факторів, існує навіть ризик прямого вилучення накопичень державою. Наприклад, в Аргентині у 2008 уряд одномоментно націоналізував приватні пенсійні рахунки громадян на суму близько 29 млрд доларів. Тобто, “Це мої гроші на моєму рахунку” не завжди означає, що вони недоторканні, коли в держави криза.
І навіть в ЄС було схоже, а саме в Угорщині в 2010–2011 роках. Громадян поставили перед вибором: передати приватні накопичення державі або втратити значну частину прав на державну солідарну пенсію. У результаті 97% учасників повернулися до державної системи, а уряд отримав активи приватних фондів в обсязі близько 11% ВВП.
Давайте подивимось, що може бути нормальною альтернативою. По-перше, не стоїть питання «державна пенсія АБО власні накопичення», тут головне – кілька незалежних джерел. Найстійкіша конструкція – державний базовий рівень як страхування від бідності, плюс накопичувальний рівень, який дає право власності на реальні фінансові активи. Навіть ОЕСР в термінах розподілу ризиків розглядає змішані системи як спосіб не складати весь ризик на одну сторону.
Але накопичувальний рівень я бачу саме як самостійне інвестування – мова не про фонди, які управляють активами, а саме власний підхід. Тобто, проводити власний аналіз, розподіл активів, врахування ризиків і т.п. самостійно. Потрібно розуміти, що у приватного пенсійного фонду і у пенсіонера – не однакові цілі. Пенсіонеру потрібно мати нормальне забезпечення, а фонду – заробити прибутки. Тобто, НПФ не ворог для майбутнього пенсіонера, але точно і не друг.
Тому, потрібно вчитися інвестувати. На горизонті 20-40 років головне питання не тільки «скільки я відклав», а також, що відбувалося з цими грошима весь цей час. Люди в основному прикладають зусилля тільки для заробітку грошей – удосконалюють навички, дивляться як можна більше заробити, але от щодо примноження – такої активності не проводять.
Але і збільшення активного доходу теж дуже важливо. До речі, якщо у вас ще немає рахунку для закордонних фондових майданчиків, або ви хочете диверсифікуватися і мати кілька брокерів – пропоную вам Freedom24.
Це ліцензований брокер, із простою реєстрацією, зручною інвестиційною платформою та україномовною підтримкою. З одного рахунку ви отримаєте доступ до акцій, ETF та опціонів на американських, європейських і азійських ринках.
І саме головне – безпека. Фрідом зберігає кошти клієнтів окремо від коштів компанії, тобто, відбувається сегрегація рахунків згідно MiFID II, ваші цінні папери обліковуються в Euroclear та інших депозитаріях, також окремо від балансу брокера, і звичайно додатково присутнє страхування. А надійність брокера підтверджена ліцензією CySEC, аудитом Deloitte та лістингом компанії на NASDAQ. Я особисто інвестую із цим брокером уже більше 5 років.
Отож, частина «пенсійної стратегії» – це освіта, професійні навички, кар’єра або бізнес, які підвищують здатність робити більші внески, а не тільки керування вже накопиченим капіталом. Про це не пишуть у книгах, але інвестування – це про примноження капіталу, а не його заробіток – тому, активний дохід дуже важливий.
Для інвестора, і майбутнього пенсіонера, важливо не замінювати залежність від держави залежністю від одного активу. Квартира «на пенсію», лише S&P 500, лише ОВДП, лише депозити або лише золото – це все різні форми концентрації. Жоден актив сам по собі не є панацеєю. Нормальна система має розподіляти ризики як між різними класами активів, так і всередині них. Той же SEC прямо попереджає, що навіть кілька фондів не обов’язково означають диверсифікацію, якщо вони фактично володіють одними й тими самими активами.
Дуже важливо відокремити «капітал на пенсію» від «резерву на життя». Це гарно показав досвід США з 401(k), при який я згадував. Коли людина втрачає роботу під час кризи й одночасно падає її інвестиційний портфель, найгірше, що може статися, – необхідність продавати довгострокові активи саме після падіння. Тому резерв ліквідності фактично захищає не лише від побутових проблем, але і пенсійний портфель від вимушеного продажу.
А ще потрібно проводити орієнтування на фінансову автономію замість вікової позначки. Корисніша мета – створення капіталу, який дозволяє самостійно обирати обсяг та формат роботи, роблячи вік 60 чи 65 років формальністю.
І дуже добре, розробити власний план, який вирішить основні чотири завдання майбутнього пенсіонера. Тобто, план має покривати ризик бідності, інфляції, ринкового падіння та ризик довголіття.
Якщо вам цікавий такий контент, підписуйтесь на телеграм-канал та youtube-канал.
 Доступ до прикладного інвестиційного контенту:
- Прикладна і розширена аналітика
- Угоди в реальному часі (із поясненням логіки та обговоренням)
- Склад моїх портфелів та перспектив для угод
- Пряме спілкування
- Цикл матеріалів із власного досвіду “Свідомий інвестор” (в розробці)
- Регулярні практичні матеріали
Мій брокер фондового ринку:
 Freedom24 (інвестую із цим брокером уже більше 5 років) – ліцензований брокер, із простою реєстрацією, зручною інвестиційною платформою та україномовною підтримкою.
Прямий доступ до акцій, ETF та опціонів на американських, європейських і азійських ринках.
Реєструючись за цим посиланням, ви отримаєте у подарунок акцію однієї із публічних компаній (детальніше тут).
Інвестування завжди пов’язане з ризиком втрати капіталу
Найкраща криптобіржа, якою я користуюсь:
Відкрити рахунок на OKX зі знижкою на комісію у 20% пожиттєво>>>
Реєструючись за цими посиланнями, ви не тільки отримуєте знижки і бонуси, але і підтримуєте розвиток проекту Capitalizator UA!
💰 Безкоштовний веб застосунок “Розумні Гроші”>>>
🤖 Алгоритмічний трейдинг і торгові боти – AlgoTrading UA>>>
Відео версія:
Дякую вам за увагу і до зустрічі у наступних дописах. З повагою, Олександр Янчак. Capitalizator UA.