
У фінансах є одна неприємна особливість. Ви можете не знати певних правил, не погоджуватися з ними або взагалі не задумуватися про їхнє існування. Але це аж ніяк не звільняє вас від наслідків.
Деколи за помилку доводиться платити роками. А деколи ми навіть не розуміємо, скільки грошей втратили, тому що формально ніби ніякого збитку і не було. Тому сьогодні хочу поговорити про умовні закони грошей, які, на мою думку, варто розуміти кожній людині. І особливо тим, хто збирається створювати власний капітал.
Починаємо із розділу – як створюється капітал. Отож, перше – це те, що високий дохід ще не означає багатство. Можна заробляти 10 000 $ щомісяця і практично нічого не накопичувати. А можна заробляти 2 000 $, але поступово створювати досить значний капітал. Тому що багатство визначається не тим, скільки грошей проходить через ваші руки, а тим, скільки залишається у вигляді активів.
І тут є ще один нюанс. Навіть якщо у вас є квартира за 150 000 $ і автомобіль за 50 000 $, це ще не означає, що ви маєте капітал у 200 000 $. Бо це часто можуть бути кредити та інші зобов’язання, які потрібно віднімати. І тільки після цього ми отримуємо чистий капітал.
Тому, хоча б раз на квартал підраховуйте свій чистий капітал – вартість усіх активів мінус усі зобов’язання. І стежте насамперед за його зміною, а не лише за зростанням доходів.
Друге – на початку інвестиційного шляху сума внесків може бути важливішою за доходність. Наприклад, що ви маєте портфель розміром 1 000 $ і за рік ви якось заробили 50%. У грошах – це 500 $. А інший інвестор із капіталом 100 000 $ заробив скромні 5%, але отримав 5 000 $.
Тобто, на початковому етапі інвестування часто немає сенсу намагатися будь-якою ціною збільшувати доходність на кілька відсотків. Бо навіть невелике збільшення суми, яку ви можете проінвестувати, може принести значно більший результат. Причому без необхідності брати на себе додатковий ринковий ризик.
І тому, визначте, що саме зараз більше впливає на збільшення вашого капіталу: сума доступних для інвестування грошей чи доходність уже сформованого портфеля.
Третє – із часом ваш капітал може почати заробляти більше, ніж ви відкладаєте. На початку інвестиційного шляху майже весь приріст портфеля забезпечують власні внески. Але із часом ситуація плавно змінюється.
Наприклад, ви накопичили 300 000 $. За умовної доходності 7% річний приріст такого портфеля становитиме 21 000 $. І якщо ви відкладаєте із зарплати 10 000 $ на рік, то потенційний інвестиційний прибуток уже більш ніж в два рази перевищує ваші річні інвестиції. Звичайно, потрібно враховувати, що ринкова доходність не гарантована, і в окремі роки можуть бути збитки.
Але якраз тут змінюється і логіка управління грошима. Якщо на початку основне завдання – збільшувати капітал, то з часом більш важливим стає не втратити вже накопичене.
Відповідно, зі зростанням портфеля поступово приділяйте більше уваги управлінню ризиками, податкам і витратам, бо навіть невеликі відсоткові помилки тепер будуть коштувати солідних сум.
Четверте – не всі гроші вигідно інвестувати на фондовому ринку. Припустимо, ви маєте 2 000 $ і можете придбати на них акції або ETF. Але є й інший варіант – витратити ці гроші на професійне навчання, яке дозволить збільшити ваш активний чистий річний дохід, наприклад, на 5 000 $.
Звичайно, навчання не гарантує такого результату. Але якщо він реалістичний, то потенційна віддача може бути набагато вищою, ніж від інвестицій на фондовому ринку. Особливо на етапі, коли ваш капітал ще невеликий, а майбутні трудові доходи мають велике значення.
Тому, завжди порівнюйте потенційну доходність фінансових інвестицій із вкладеннями у власні навички та можливості збільшення заробітку.
П’яте – погашення дорогого кредиту може бути вигіднішим за будь-яку інвестицію. Уявіть, що у вас є кредит під 25% річних. В той же час, ви інвестуєте інструмент, який дозволяє вам заробити 15%, наприклад, ОВДП. Але навіщо ризикувати грошима на ринку, якщо погашення кредиту дозволяє позбутися витрат на відсотки?
Фактично, дострокове погашення такого боргу забезпечує гарантовану економію. А на фондовому ринку знайти таку гарантовану доходність практично неможливо (маю на увазі із адекватними ризиками). Навіть американська комісія по цінним паперам і біржам рекомендує звертати першочергову увагу на погашення високовідсоткових боргів.
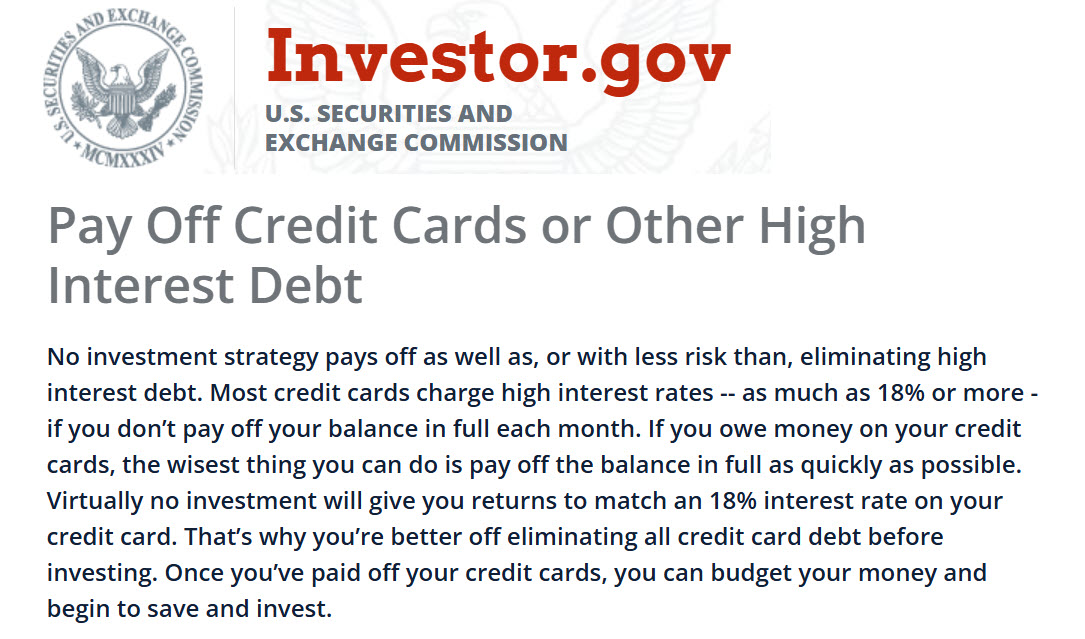
Тому, перш ніж інвестувати якусь суму, порівняйте ефективну ставку своїх кредитів із реальною очікуваною доходністю інвестицій після податків та з урахуванням ризику.
Але є і інша сторона. Шосте – дешевий кредит не завжди варто погашати достроково. Давайте поглянемо на протилежну ситуацію. У вас є довгостроковий кредит із фіксованою ставкою 3%. А доступні надійні інструменти можуть забезпечувати, наприклад, 5% річних після податків.
У такому випадку дострокове погашення кредиту може бути економічно невигідним. Ви відмовляєтеся від можливості заробляти на різниці між доходністю капіталу та вартістю позики. Особливо якщо кредит має фіксовану ставку, а інфляція поступово зменшує реальну вартість майбутніх платежів. Але важливо не забувати про ризики, валюту кредиту (наприклад, кредит у гривні, а інвестиція у доларі) та необхідність зберігати достатню ліквідність.
Тому, дорогі кредити краще погашати першочергово, а от рішення щодо дешевих потрібно приймати після порівняння з доступними інвестиційними альтернативами.
Сьоме – вимірюйте капітал не лише у грошах, але й у місяцях фінансової незалежності. Давайте припустимо, що дві людини мають по 100 000 $ ліквідного капіталу. Перша витрачає 2 000 $ на місяць, а друга – 10 000 $. Формально вони однаково багаті, якщо дивитися лише на суму активів. Але перша може покривати свої витрати без нових доходів приблизно 50 місяців, а друга – лише десять.
Тому сама сума грошей ще мало говорить про вашу фінансову незалежність. Значення мають витрати, зобов’язання, ліквідність активів і те, наскільки довго ви зможете обходитися без додаткового заробітку. Відповідно, крім загальної суми капіталу, регулярно розраховуйте, на скільки місяців життя вистачить ваших ліквідних активів без нових доходів.
І переходимо до наступного розділу – ліквідність, ризики та захист капіталу. Восьмий закон грошей звучить так – фінансова подушка – це своєрідне страхування ваших інвестицій. Просто уявіть, що фондовий ринок упав на 50%, але саме в цей момент ви втратили роботу або виникли великі непередбачені витрати. Якщо у вас немає фінансового резерву, то доведеться продавати інвестиції саме тоді, коли вони суттєво подешевшали.
Тому фінансова подушка потрібна для того, щоб не допустити вимушеного продажу активів. А також, ця ліквідність дозволяє скористатися цікавими інвестиційними можливостями, коли вони з’являються. Хоча це і не пряме призначення, але супер ефективне. Тому тримайте фінансовий резерв окремо від довгострокового інвестиційного портфеля. А його розмір визначайте за витратами, боргами та стабільністю своїх доходів.
Дев’яте – навіть хороша інвестиція може стати поганою через неправильний термін. Припустимо, ви придбали актив з розрахунком на двадцять років. Але вже через рік вам знадобилися ці гроші для покупки житла, а ринок саме перебуває у глибокій просадці.
І хоча через кілька років актив може не тільки відновитися, але й суттєво подорожчати, ви будете змушені зафіксувати збиток. Проблема тут не обов’язково в самій інвестиції. Проблема в тому, що термін інвестування не відповідав вашим фінансовим потребам. Тому, перед інвестицією визначайте, коли саме вам можуть знадобитися ці гроші, і підбирайте активи відповідно до цього терміну.
Десяте: великі просідання портфелю чи активу – це частина ризику, за який інвестори очікують отримувати премію. Акції не забезпечують стабільного прибутку щороку. Вони можуть втрачати десятки відсотків вартості, причому іноді без очевидних причин. Саме ця невизначеність є однією з причин, чому інвестори вимагають від ризикових активів вищої очікуваної доходності, ніж від відносно безпечних інструментів.
Але тут важливо не переплутати дві речі. Можливість великого падіння може пояснюватися премію за ризик, але не гарантує, що конкретний актив після просідання обов’язково відновиться. Тому, ще до придбання активу визначте, яке падіння ви фінансово та психологічно здатні пережити без вимушеного продажу.
Одинадцять – це те, що упускають багато інвесторів: диверсифікація – це не кількість активів, а різниця між їхніми ризиками. Ви можете купити 50 різних акцій із різних секторів, але це все один клас активів, тому значною мірою такі акції будуть залежати від одних і тих самих економічних факторів.
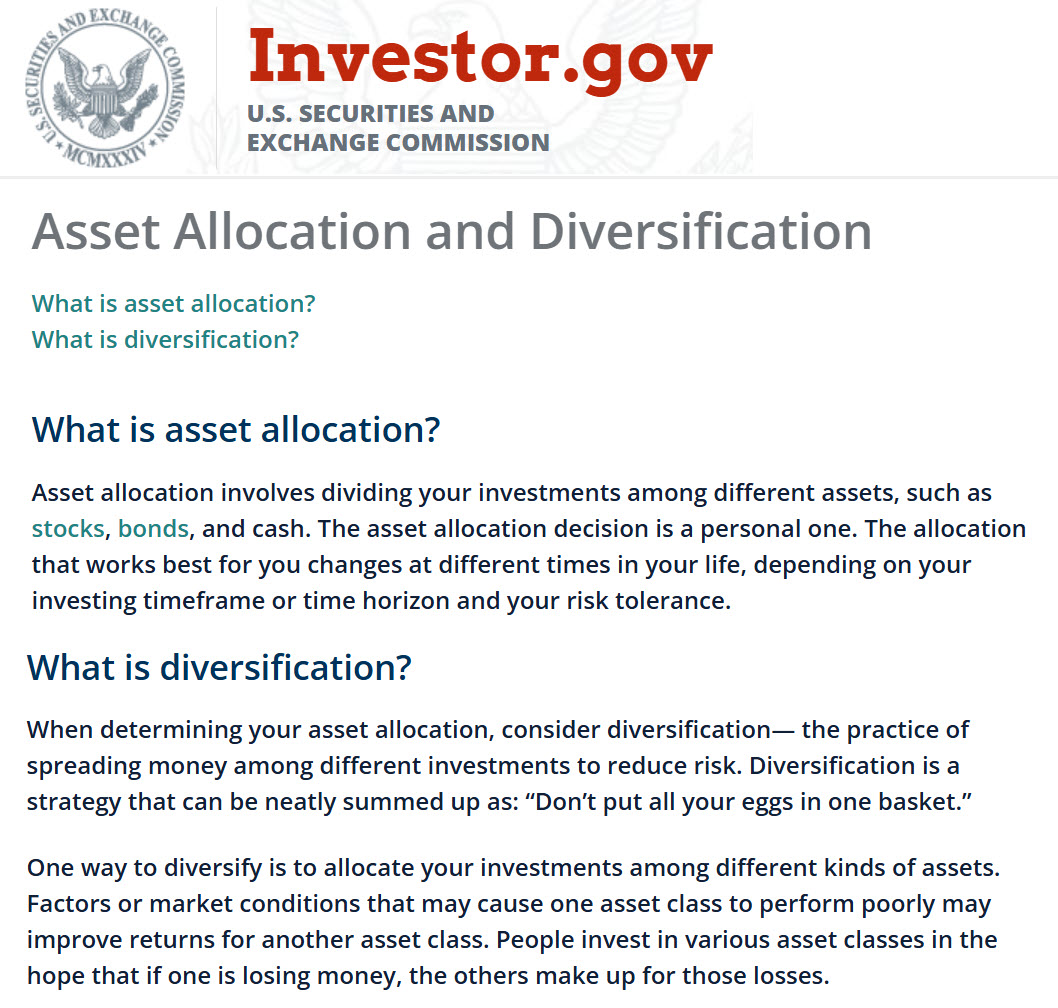
Справжня диверсифікація полягає в тому, щоби частини портфеля по-різному реагували на зміни відсоткових ставок, інфляції, економічного зростання та інших ризиків. Саме тому портфелі можуть включати не лише акції, але й державні облігації, золото та інші класи активів. Тобто, оцінюйте не кількість інструментів у портфелі, а те, від яких економічних факторів залежить їхня вартість.
Але просто диверсифікації між різними видами активів буває мало. Тому, дванадцять – звична диверсифікація може працювати зовсім інакше під час кризи. Два активи можуть роками рухатися незалежно один від одного. Але коли на ринках починається паніка, інвестори одночасно продають різні інструменти, щоб отримати ліквідність. І тоді активи, які раніше майже не мали зв’язку між собою, можуть почати падати разом.
Тому кореляція – це не постійна характеристика. Вона може суттєво змінюватися залежно від стану економіки та причин конкретної кризи. Відповідно, аналізуйте поведінку портфеля не тільки за середніми історичними кореляціями, але й окремо під час кризових періодів.
Тринадцять – навіть індексний фонд може бути досить концентрованою інвестицією. Наприклад, той же S&P 500 включає приблизно 500 найбільших американських компаній. Але це не означає, що ваші гроші розподіляються між ними порівну.
Індекс зважений за ринковою капіталізацією, тому найбільші компанії мають найбільший вплив на його результат. Через це, не рідко, кілька корпорацій можуть забезпечувати значну частину зростання всього індексу, тоді як більшість інших акцій демонструють набагато слабші результати.
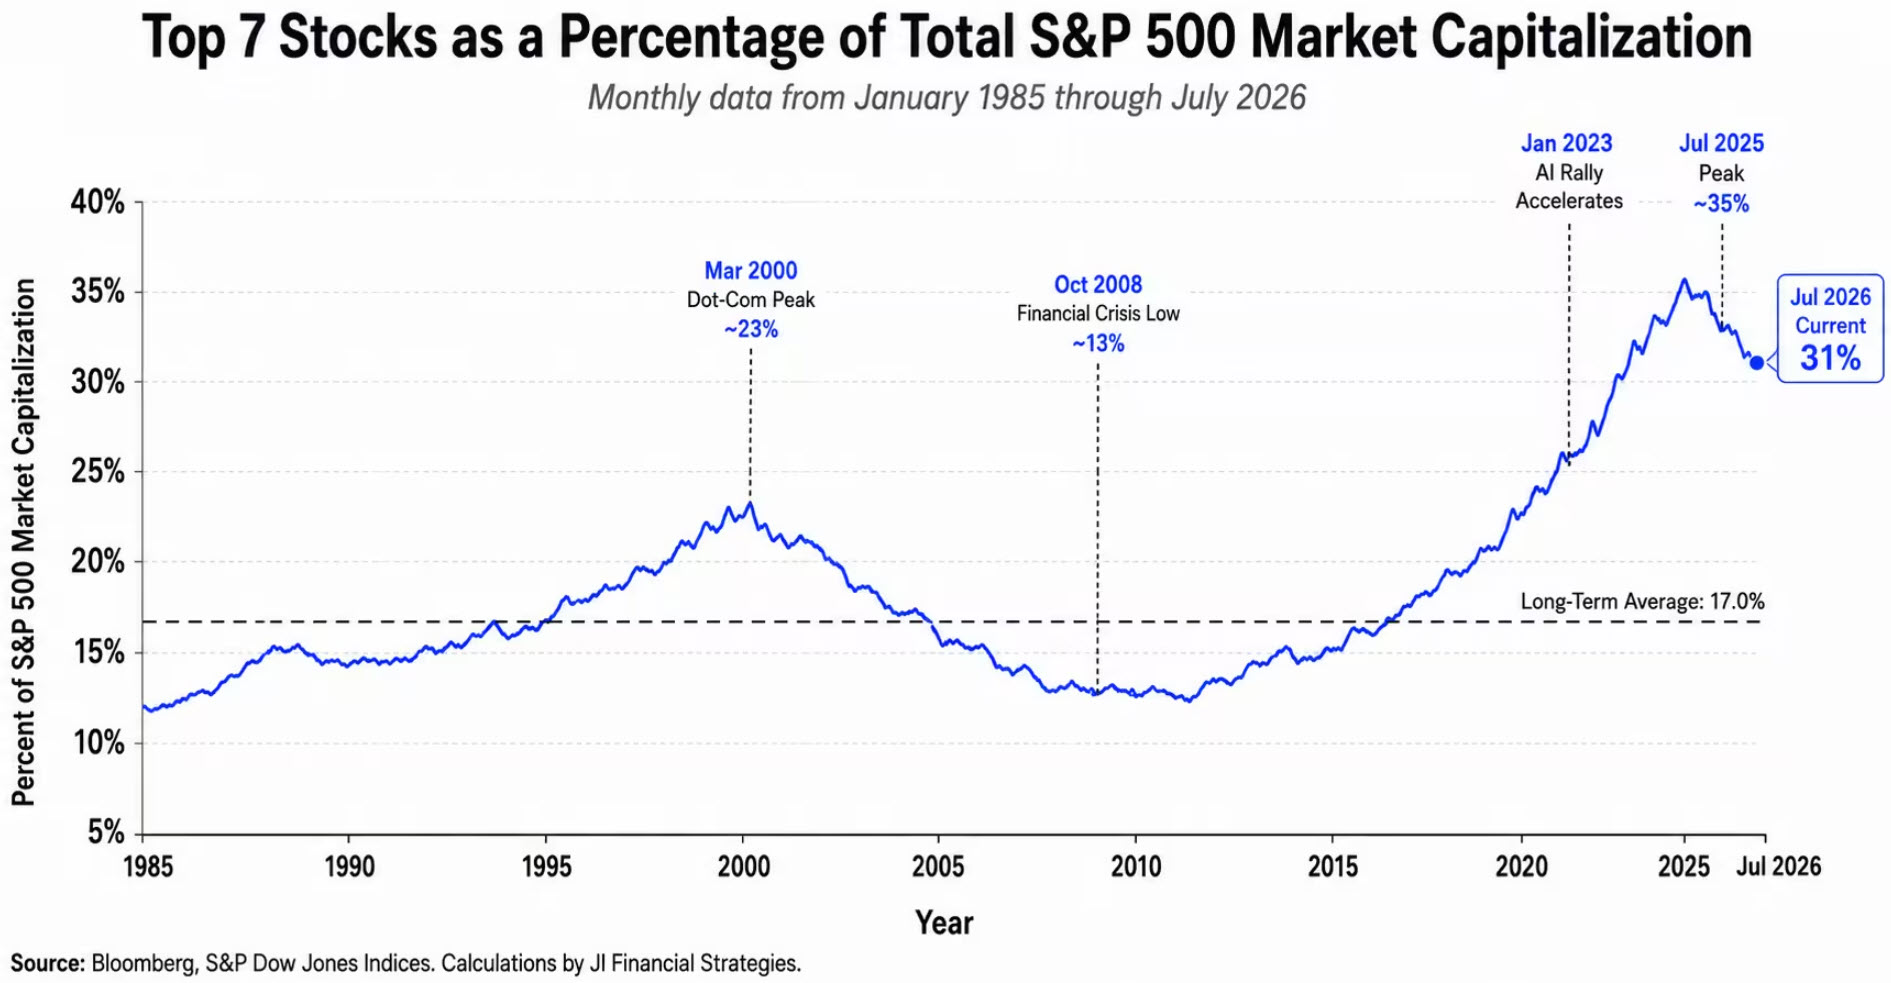
Тому, купуючи індексний ETF, перевіряйте не лише кількість компаній, а й вагу найбільших складових. Для порівняння чи балансування можна навіть використовувати рівнозважену версію індексу.
Чотирнадцять: ваше джерело доходу – це також частина загального фінансового ризику. Поки економіка зростає, бізнес розвивається – зарплати підвищуються. І в той же час, у більшості інвесторів майже всі їх інвестиції вкладені в акції, і вони теж зростають.
Але під час економічної кризи ситуація, як правило, змінитися одночасно з обох боків. Ви ризикуєте зіткнутися зі скороченням зарплати, втратою роботи або іншого активного доходу. І саме в цей момент ваш інвестиційний портфель із акцій також може суттєво втратити в ціні.
Тобто, враховуйте, що ваш активний дохід та інвестиції можуть залежати від одного економічного циклу. Тому важливо мати фінансовий резерв і не будувати весь портфель лише на активах, які зростають разом з економікою.
Переходимо до наступного розділу – Як насправді працюють гроші на фондовому ринку. І, відповідно, п’ятнадцяте – хороша новина не гарантує зростання акцій. До речі, якщо ви плануєте інвестувати на міжнародних ринках, зверніть увагу на ліцензованого брокера Freedom24.
Одна з його нових можливостей – це поповнення брокерського рахунку та виведення коштів через криптовалюту. Особливо актуально це сьогодні для українців, коли через валютні обмеження звичайні банківські перекази за кордон можуть бути недоступними або ускладненими. А якщо у вас виникнуть питання щодо поповнення чи роботи з платформою, розібратися з усім допоможе ваш персональний менеджер.
Я особисто інвестую із цим брокером уже більше 5 років. Більше того, фрідом запустив дуже вигідну акцію – при реєстрації за моїм посиланням і поповненні від 500 доларів, ви отримуєте в подарунок акцію однієї із публічних компаній. Моє посилання та детальні умови в описі під цим відео.
Отож, думаю ви зустрічали таку ситуацію, що компанія повідомила про збільшення прибутку, наприклад, на 20%. Виглядає як прекрасна новина. Але її акції після публікації звіту почали падати. Чому?
Справа в тому, що інвестори могли очікувати зростання на 30%. Тому фактичний результат виявився гіршим за очікування. І ринок реагує саме на цю різницю. Рівно так само, наприклад, акції можуть почати дорожчати ще до завершення рецесії, якщо інвестори вже очікують економічного відновлення. Тому, аналізуючи новини, звітність чи макроекономічні показники, порівнюйте фактичні дані з очікуваннями ринку.
Шістнадцяте – інформація, яка дісталась вам безкоштовно – вже в ціні. Якщо про якусь інвестиційну можливість уже говорять усі фінансові видання, блогери й аналітики, варто задуматися, наскільки ця інформація ще здатна вплинути на ціну.
Ринок не чекає, поки кожен приватний інвестор прочитає новину. Багато учасників реагують значно раніше, а тому ціна вже може враховувати значну частину майбутніх перспектив. Звичайно, це не означає, що ринок завжди оцінює інформацію правильно.
Тому, не плутайте знання популярної інформації з реальною інвестиційною перевагою. Намагайтеся зрозуміти, що саме ринок недооцінює або переоцінює.
Сімнадцять – зростання капіталізації не означає, що на ринок зайшла така сама сума грошей. Припустимо, капіталізація компанії збільшилася на 100 млрд $. Це не означає, що інвестори витратили саме 100 млрд $ нових грошей на придбання її акцій.
Ринкова капіталізація визначається множенням поточної ціни акції на кількість акцій. І навіть якщо за новою ціною було продано відносно невелику їхню частину, переоцінюються всі акції компанії. Саме тому величезні зміни капіталізації можуть відбуватися без суттєвого припливу капіталу.
Тому, не плутайте зміну ринкової вартості активів із фактичними притоками грошей. Це різні показники.
Вісімнадцяте – більшу частину багатства на фондовому ринку створює дуже невелика кількість компаній. В одному масштабному дослідженні проаналізували результати більше ніж 64 тисяч акцій із різних країн світу за 1990–2020 роки. І виявилося, що лише 2,4% компаній принесли інвесторам весь додатковий прибуток, який фондовий ринок заробив порівняно з простими державними облігаціями США. Тобто майже весь виграш від інвестування в акції забезпечила зовсім невелика кількість компаній.
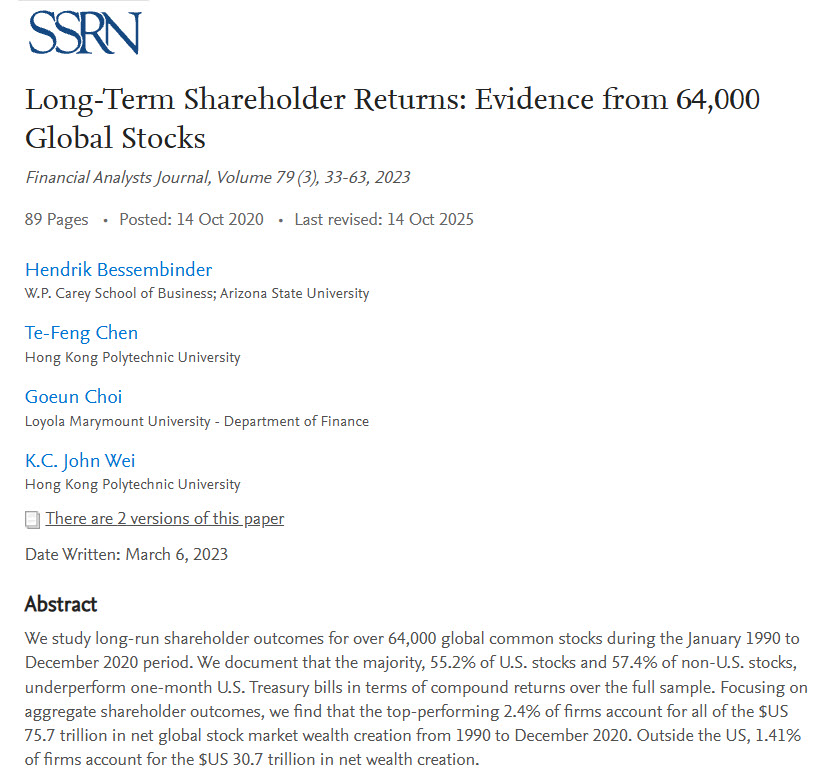
І тут виникає питання: сьогодні ми добре знаємо, які компанії стали найуспішнішими. Але чи змогли б ми визначити цих майбутніх переможців 20-30 років тому? Тому, враховуйте, наскільки ймовірно наперед визначати майбутніх лідерів. Надмірна концентрація в окремих акціях створює ризик пропустити тих, хто забезпечить основну частину зростання ринку.
І є ще річ, яку не хоче сприймати більшість інвесторів. Тому, дев’ятнадцять – минулі переможці створюють помилку вцілілого. Коли ми дивимося на історичне зростання S&P 500, може скластися враження, що фондовий ринок завжди приносить такі хороші результати. Але США – один із найуспішніших ринків в історії. І далеко не всі країни змогли повторити його успіх.
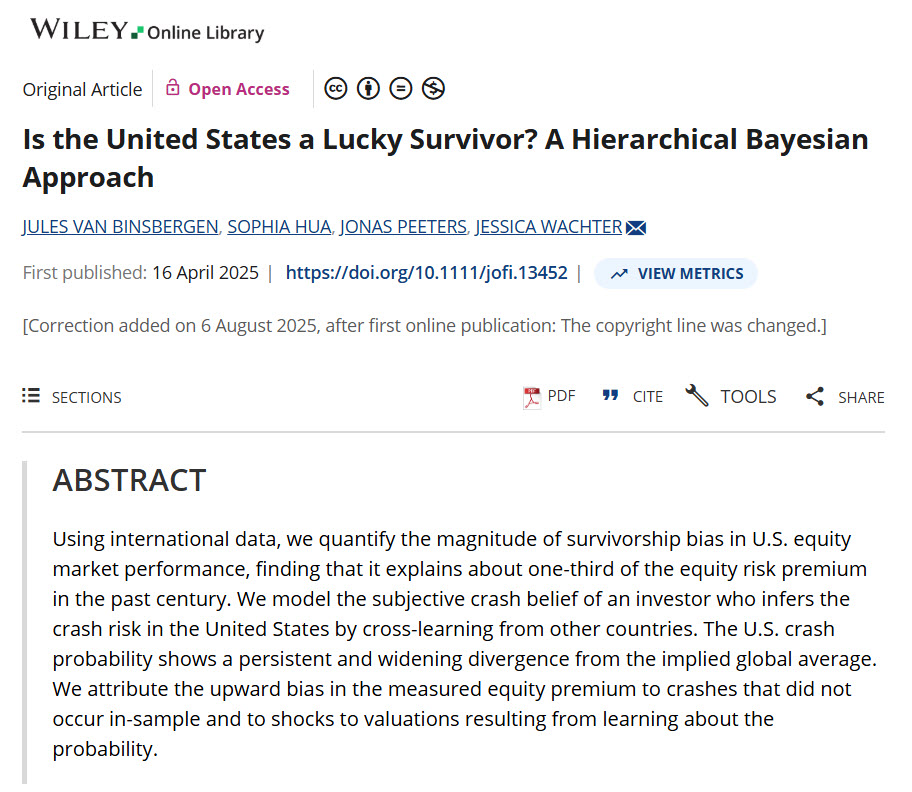
Наприклад, у 1900 році Велика Британія займала близько 24% світового ринку акцій, а сьогодні – лише кілька відсотків. Наприкінці 1980-х світовим лідером стала Японія, але після обвалу її фондовому індексу знадобилося понад 34 роки, щоб повернутися до попереднього максимуму.
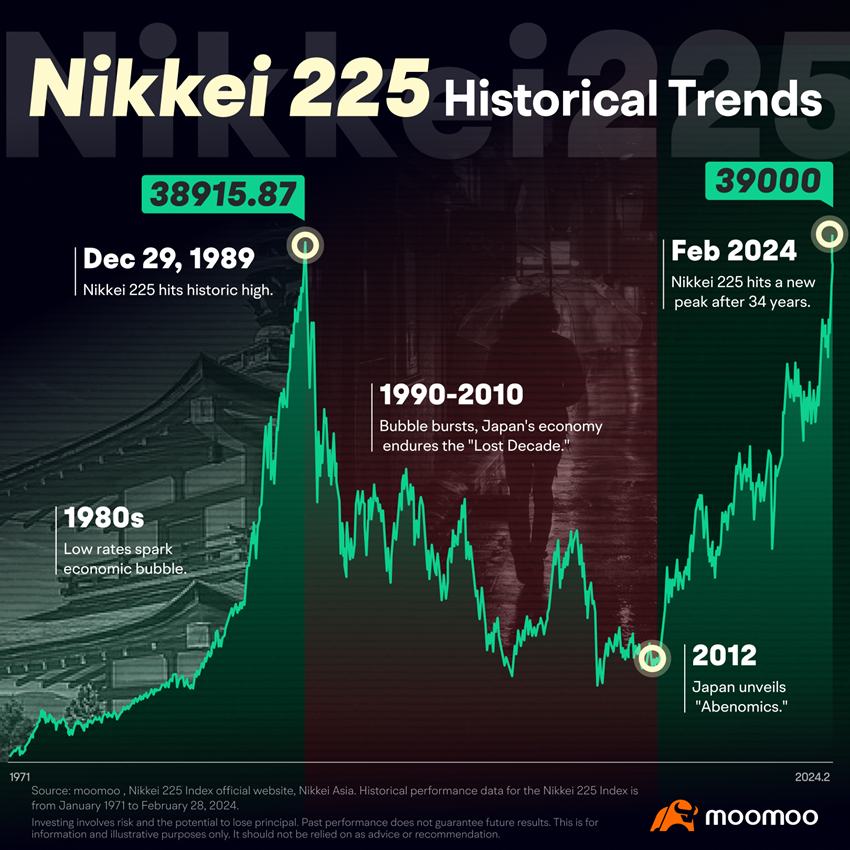
І ось у чому проблема: сьогодні ми знаємо, хто є переможцем, але 30-40 років тому інвестори могли так само впевнено ставити на Японію. Це і є ризик помилки вцілілого – коли ми оцінюємо майбутнє за історією переможців, забуваючи про тих, хто програв. Тому, не сприймайте історичну доходність S&P 500 як гарантію майбутніх результатів. Лідери змінюються, і минулий успіх не гарантує майбутнього.
Переходимо до розділу про поведінку інвесторів та фінансові рішення. І двадцяте – надмірна увага до портфеля може погіршувати ваші результати. На перший погляд, часта перевірка інвестиційного портфеля здається хорошою звичкою. Але тут є цікавий психологічний ефект – короткозора неприязнь до втрат. Суть у тому, що люди значно болісніше сприймають збитки, ніж радіють аналогічним прибуткам. А чим частіше ми перевіряємо портфель, то частіше бачимо тимчасові втрати, які викликають негативні емоції.
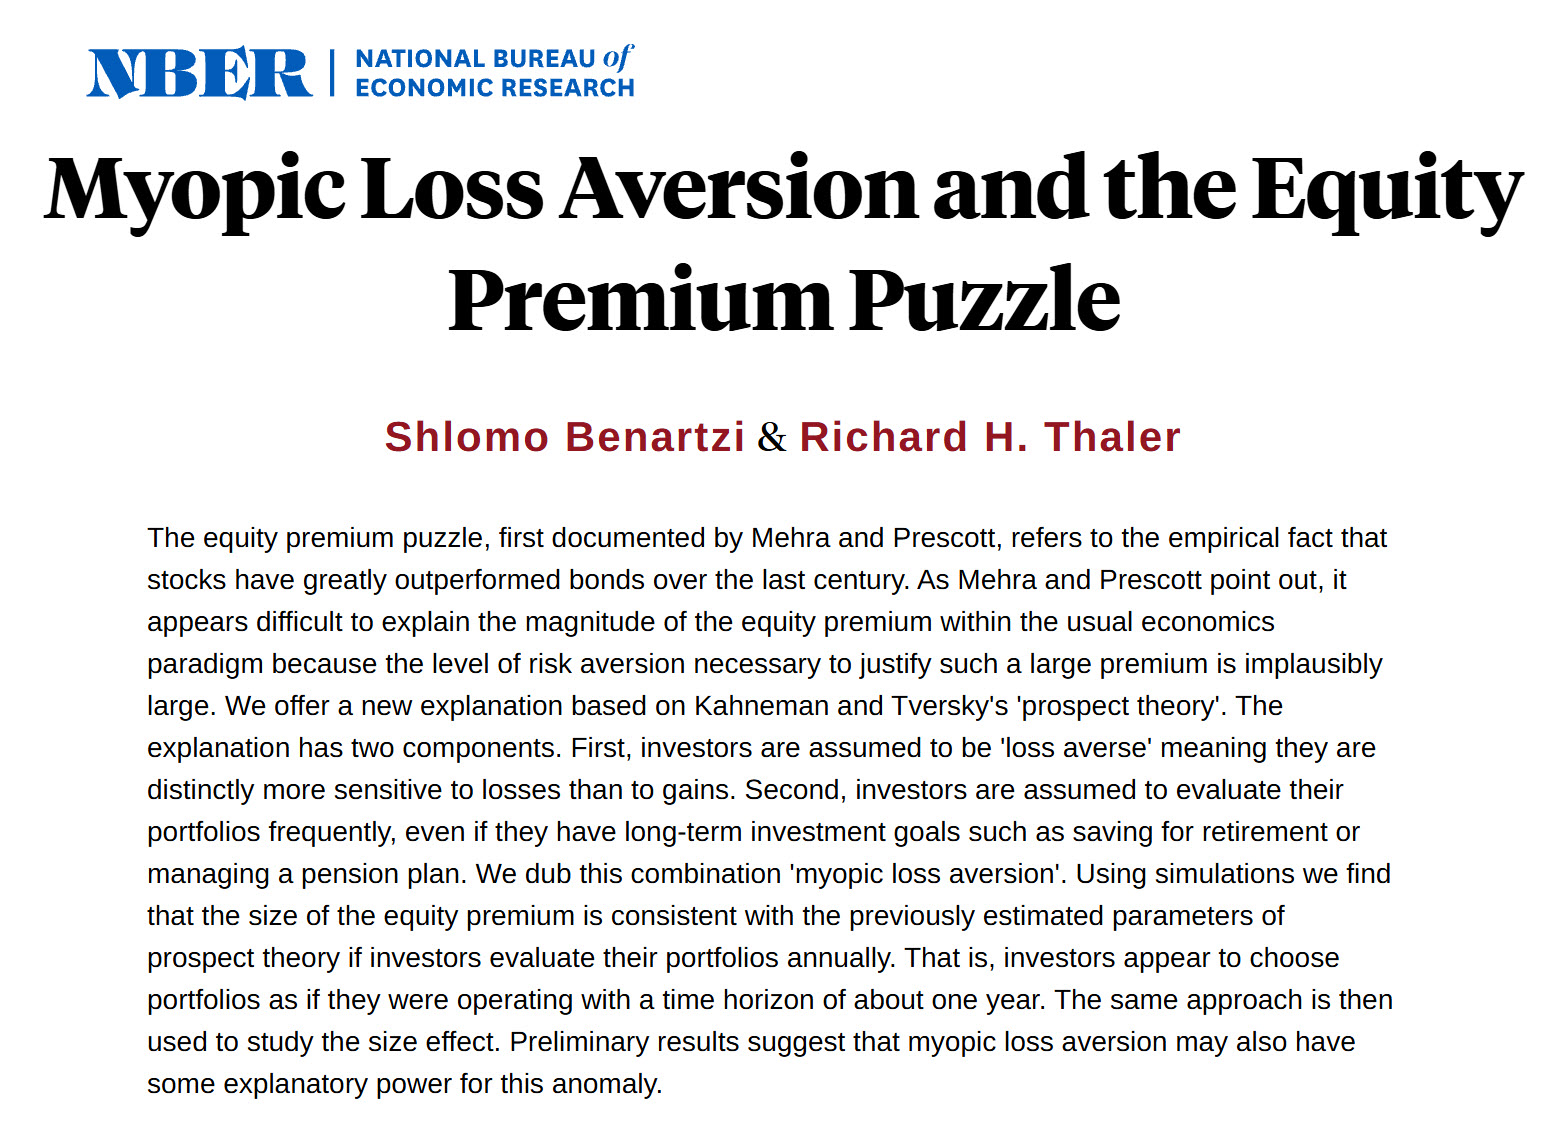
До того ж кожне відкривання портфеля створює спокусу щось зробити – продати, докупити або змінити позиції, навіть коли для цього немає об’єктивних причин. У результаті довгостроковий інвестор починає ухвалювати короткострокові емоційні рішення. Тому перевіряйте портфель із періодичністю, яка відповідає вашій стратегії.
Наступне – правильне інвестиційне рішення іноді приносить збиток. Наприклад, ви провели якісний аналіз, визначили ризики й придбали недооцінений актив. Але після цього відбулася непередбачувана подія, і ціна впала. Чи означає це, що рішення було поганим? Далеко не обов’язково, бо інвестор працює із невизначеністю. Так само випадкова спекуляція може принести величезний прибуток, хоча інвестор взагалі не розумів, на який ризик ішов.
Проблема в тому, що люди часто оцінюють якість своїх рішень виключно за кінцевим результатом. Але окремий прибуток чи збиток не доводить правильності підходу. Тому, фіксуйте причини інвестиційних рішень, початкові припущення та ризики. А пізніше аналізуйте не тільки результат, але й те, наскільки обґрунтованим було рішення на момент його прийняття.
Двадцять друге – чужа доходність нічого не говорить про те, чи підходить вам така стратегія. У соціальних мережах можна побачити скріншоти портфелів із доходністю 100%, 200% і навіть більше. Але ми не бачимо повної історії: розміру початкового капіталу, використаного плеча, попередніх збитків чи того, скільки невдалих спроб було перед таким результатом.
І найголовніше – ми не знаємо, чи може конкретна людина повторювати такі результати тривалий час. Порівнюючи себе з іншими, інвестори іноді починають приймати ризики, які взагалі не відповідають їхнім фінансовим можливостям. Тому, порівнюйте фактичні результати зі своїм фінансовим планом та відповідним ринковим орієнтиром, враховуючи ризик. А не з окремими чужими успіхами.
А ще, деколи найкраща інвестиційна операція – це не робити нічого. Інвестор не зобов’язаний постійно щось купувати або продавати. Якщо на ринку немає хорошого співвідношення потенційного прибутку та ризику, збереження ліквідності є повністю раціональним рішенням.
Тому, визначайте конкретні критерії для відкриття позицій. І якщо угода цим критеріям не відповідає, не шукайте причину купувати лише заради самої покупки.
Двадцять четверте: обіцянка високої гарантованої доходності без ризику – серйозний сигнал небезпеки. На ринку не існує інструментів зі 100% гарантією, навіть державні американські облігації мають мікро ризики. Але коли вам узагалі обіцяють високу доходність, практично нульовий ризик та ще й стабільні виплати за будь-яких ринкових умов – значить, як мінімум, потрібно задуматися.
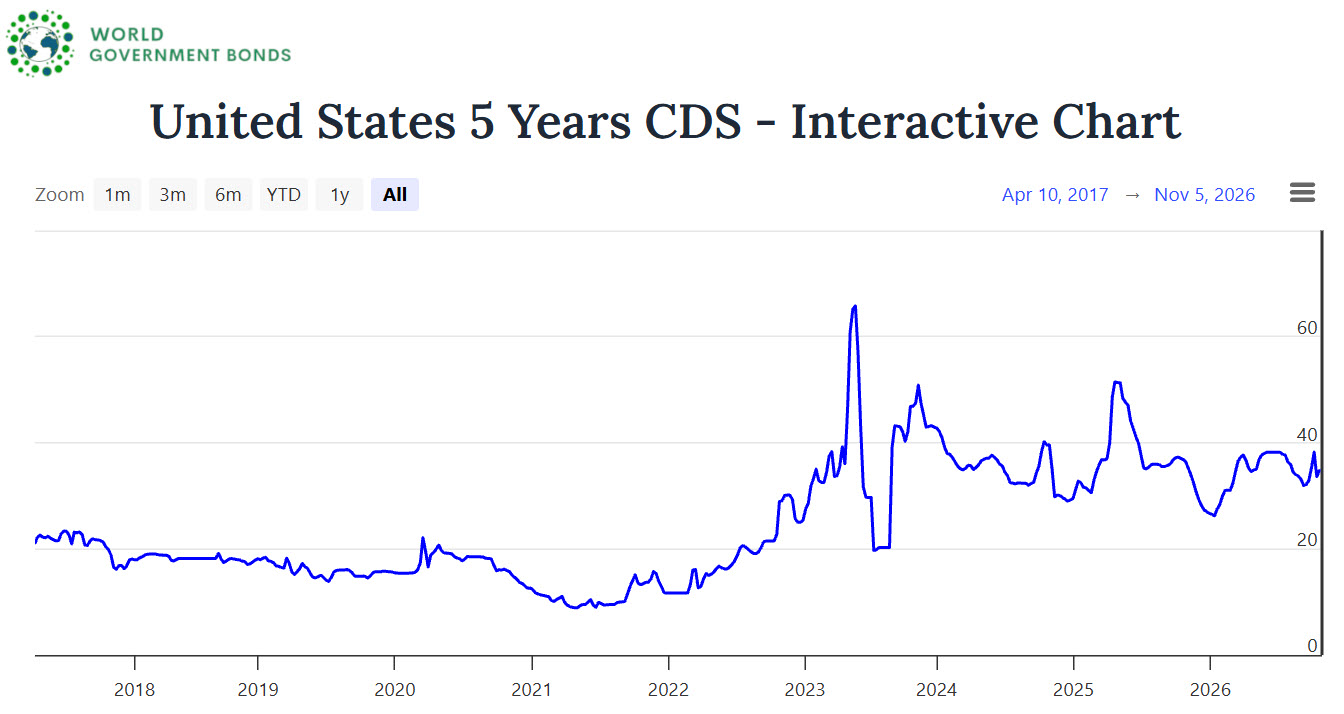
Причини, чому надають такі гарантії є дві – або той хто пропонує інвестицію обманює вас, або він обманює себе (маю на увазі, не розуміє структури ризиків). Але за обидвох сценаріїв заплатить за все інвестор.
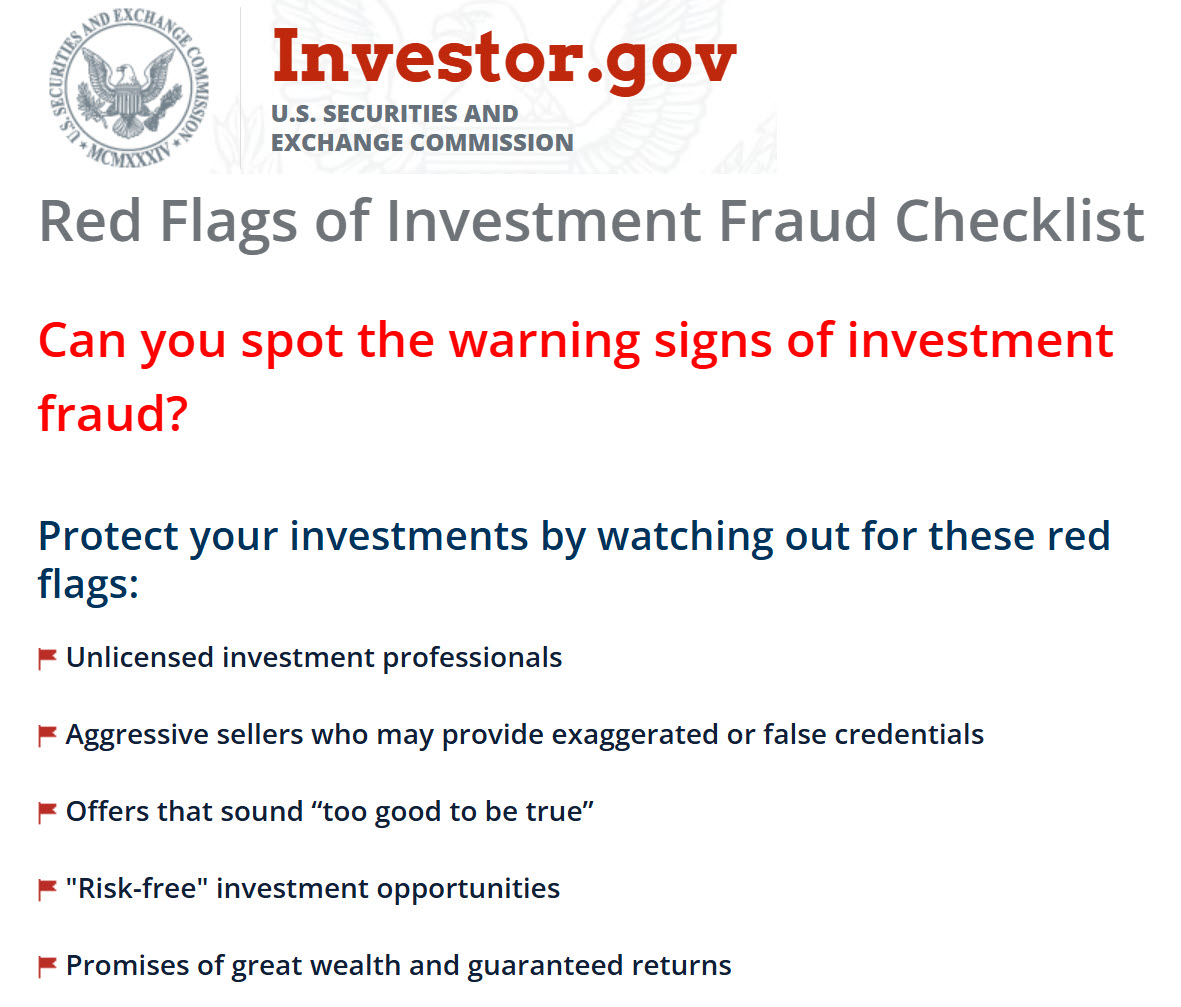
Тому, якщо інвестиція обіцяє одночасно високу доходність, гарантії та майже повну відсутність ризику – спочатку перевіряйте її юридичну структуру, регулятора та реальне джерело виплат. А загалом, як на мене, краще одразу відмовитися.
І давайте ще коротко пройдемось по розділу «Фінансова незалежність та використання капіталу». Двадцять п’яте правило звучить так – фінансова незалежність залежить не тільки від капіталу, але й від ваших витрат. Часто можна почути, що для фінансової незалежності потрібно накопичити мільйон доларів. Але чому саме мільйон? Для однієї людини 500 000 $ можуть бути цілком достатніми, а для іншої навіть кількох мільйонів може бути замало.
Все залежить від того, скільки грошей вам потрібно щомісяця, як довго ви плануєте використовувати капітал, які податки будете платити та яку реальну доходність будуть забезпечувати інвестиції. Тому немає універсальної суми, після якої кожна людина автоматично стає фінансово незалежною. Визначайте власний необхідний капітал через свої майбутні витрати та різні сценарії доходності, інфляції й тривалості використання коштів.
Двадцять шосте – коли ви починаєте жити з інвестицій, порядок прибуткових і збиткових років стає критично важливим. Наприклад, є два портфелі, які за 20 років показали однакову доходність. Але в першому найбільші збитки припали на початок періоду, а в другому – на його завершення. Поки ви просто накопичуєте капітал і не вилучаєте грошей, сама послідовність річних результатів не змінює кінцеву суму.
Але ситуація кардинально змінюється, коли ви починаєте регулярно забирати гроші з портфеля. Якщо великий обвал відбудеться на початку цього періоду, вам доведеться продавати більше активів за низькими цінами. А це може суттєво зменшити можливості подальшого відновлення капіталу.
Цей механізм називається ризиком послідовності дохідностей. Тому, перш ніж переходити до життя за рахунок інвестицій, перевірте сценарій, у якому фондовий ринок переживає значний обвал саме в перші роки регулярного вилучення коштів.
Двадцять сьоме – капітал дає не тільки доходність, але й можливість вибору. Одна з найважливіших переваг інвестиційного капіталу – зменшення залежності від постійного активного доходу. Коли накопичених коштів достатньо, щоб покривати основні витрати протягом кількох років, з’являється значно більше свободи у прийнятті життєвих та фінансових рішень.
Ви можете спокійніше змінювати професію, відмовлятися від невигідних умов праці, переживати тимчасову втрату доходів або використовувати нові можливості, не хвилюючись постійно про те, як оплачувати свої витрати.
І це важлива властивість капіталу, яку не відображають звичайні показники доходності. Бо гроші створюють цінність не лише тоді, коли приносять прибуток, а й тоді, коли дозволяють уникати невигідних рішень через фінансову необхідність.
Тому, оцінюйте свій фінансовий прогрес не лише за розміром капіталу, а й за тим, наскільки менше ви залежите від одного джерела доходу та наскільки більше свободи маєте у власних рішеннях.
Якщо вам цікавий такий контент, підписуйтесь на телеграм-канал та youtube-канал.
 Доступ до прикладного інвестиційного контенту:
- Прикладна і розширена аналітика
- Угоди в реальному часі (із поясненням логіки та обговоренням)
- Склад моїх портфелів та перспектив для угод
- Пряме спілкування
- Цикл матеріалів із власного досвіду “Свідомий інвестор” (в розробці)
- Регулярні практичні матеріали
Мій брокер фондового ринку:
 Freedom24 (інвестую із цим брокером уже більше 5 років) – ліцензований брокер, із простою реєстрацією, зручною інвестиційною платформою та україномовною підтримкою.
Прямий доступ до акцій, ETF та опціонів на американських, європейських і азійських ринках.
▶️ Акція у Freedom24 – при відкритті рахунку за моїм посиланням та при поповненні від 500 доларів – ви отримуєте в подарунок одну із цих акцій:
https://finviz.com/quote.ashx?t=KO&ty=c&ta=1&p=d
https://finviz.com/quote.ashx?t=PFE&ty=c&ta=1&p=d
https://finviz.com/quote.ashx?t=BAC&p=d
https://finviz.com/quote.ashx?t=RUN&ty=c&ta=1&p=d
https://finviz.com/quote.ashx?t=T&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=F&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=GOLD&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=WBD&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=CCL&ty=c&p=w&b=1
https://finviz.com/quote.ashx?t=HPE&ty=c&p=d&b=1
▶️ А при поповненні від 1000 доларів – ви отримуєте в подарунок одну із цих акцій:
https://finviz.com/quote.ashx?t=MS&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=ABT&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=PLTR&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=XOM&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=WMT&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=NVDA&ty=c&p=d&b=1
https://finviz.com/quote.ashx?t=PM&ty=c&p=d&b=1
☑️ Додаткові умови. Поповнення потрібно зробити одним платежем. Якщо по якійсь причині не вийшло одним платежем, то напишіть мені, щоби я передав дані брокеру ( бо інакше, у цьому випадку, автоматично акція не нарахується ).
ℹ️ Для резидентів Іспанії, Португалії, Нідерландів та Польщі по замовчуванню акція не діє ( там законодавчо діють обмеження по реферальній програмі ). Тому, якщо вам актуально отримати бонус, потрібно реєструватися за українським паспортом, українською адресою і українським IP адресом ( пізніше усе можна буде змінити у налаштуваннях).
🎯 Акція діє до 30 листопада 2026 включно.
Інвестування завжди пов’язане з ризиком втрати капіталу
Найкраща криптобіржа, якою я користуюсь:
Відкрити рахунок на OKX зі знижкою на комісію у 20% пожиттєво>>>
Реєструючись за цими посиланнями, ви не тільки отримуєте знижки і бонуси, але і підтримуєте розвиток проекту Capitalizator UA!
💰 Безкоштовний веб застосунок “Розумні Гроші”>>>
🤖 Алгоритмічний трейдинг і торгові боти – AlgoTrading UA>>>
Відео версія:
Дякую вам за увагу і до зустрічі у наступних дописах. З повагою, Олександр Янчак. Capitalizator UA.