
А ви ніколи не задумувалися, чи став би Воррен Баффет мільярдером, якби просто інвестував у S&P 500, як він радить це робити інвесторам? І чи досягли б інші легенди ринку своїх результатів, якби буквально дотримувалися порад, які вони дають мільйонам людей?
Чому, наприклад, вони активно змінюють свої портфелі, а публічно наголошують на перевагах довгострокового утримання активів? Все вірно, бо є речі, які вони роблять зі своїми грошима, і є речі, про які вони говорять публічно. І дуже часто, це діаметрально протилежні дії.
Приватні інвестори читають книги про успішних інвесторів, приймають їхні правила як перевірені істини, розбирають їх цитати. Але не роблять головного – не перевіряють, чи їх слова співпадають із їх діями, тобто, що саме привело їх до високих результатів.
Тому, у цьому дописі, на конкретних прикладах розберемо, наскільки слова відомих інвесторів збігаються з їхніми діями, що насправді стоїть за їхнім успіхом і на що обов’язково потрібно зважати, перш ніж слідувати їхнім порадам.
Починаємо із найбільшої легенди світу інвестування – Воррена Баффета. Розпочнемо із його заклику «купи і тримай», чи як він дослівно говорить – «Улюблений термін володіння акціями – назавжди».
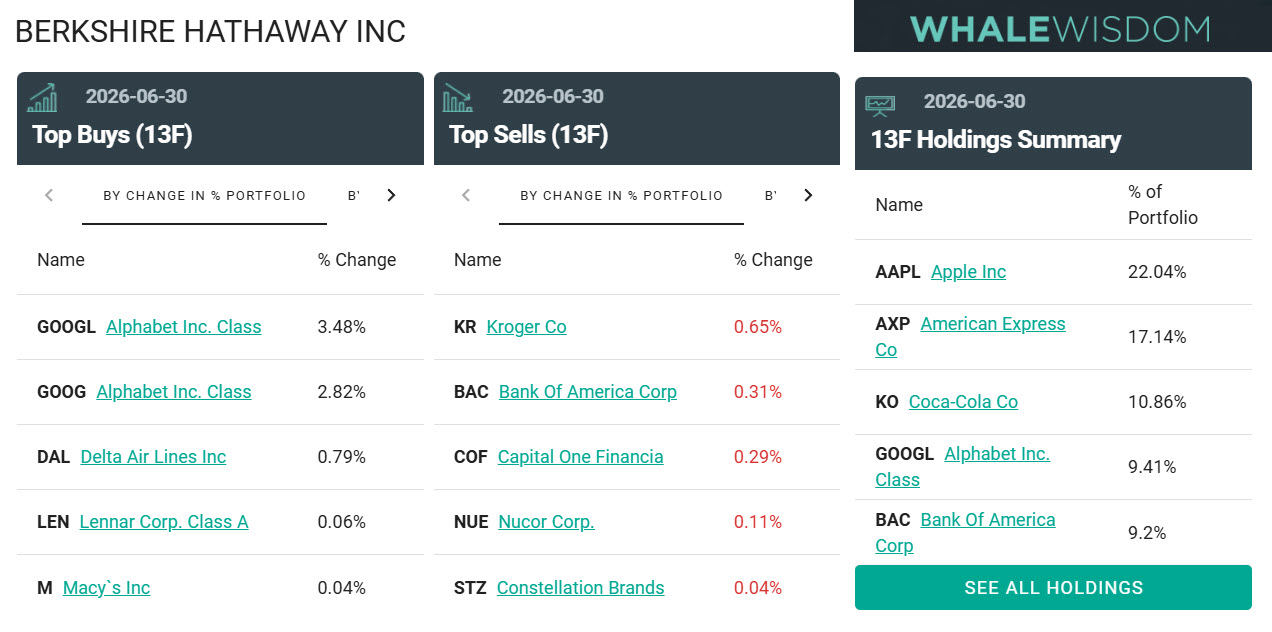
Але якщо подивитися на форму 13F компанії Berkshire Hathaway, то видно, що практично кожного кварталу у компанії є продажі. Тобто, про жодні «купи і тримай» навіть мови немає – Беркшир завжди активно управляла своїми активами.
Зокрема, Баффет говорив, що хороший бізнес варто тримати десятиліттями, дозволяючи складному відсотку працювати. І прикладів як він себе заперечу є дуже багато, але я покажу тільки один цікавий.
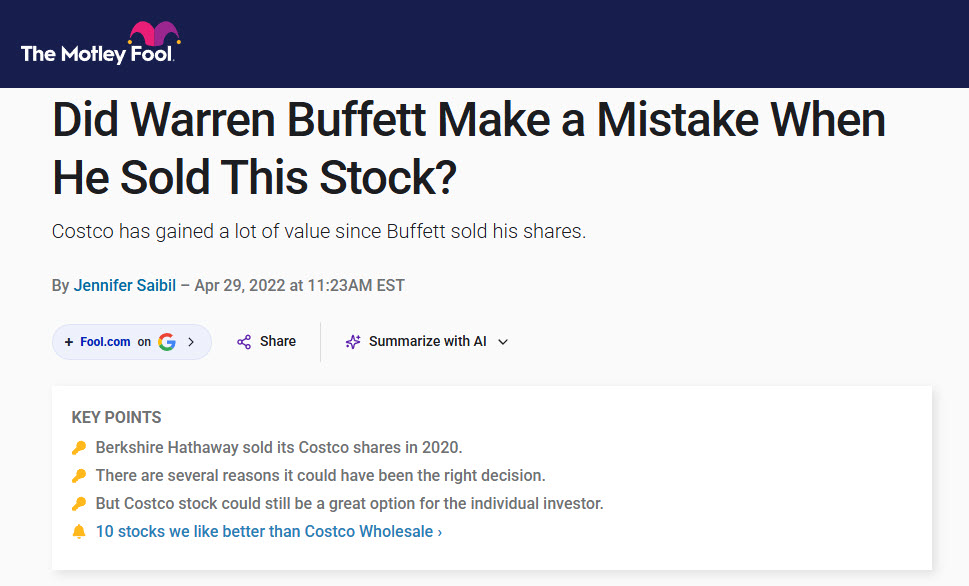
У третьому кварталі 2020 року Berkshire повністю продала пакет Costco – 4,33 млн акцій вартістю понад 1 млрд $. Компанія залишалася прибутковою, а її бізнес-модель продовжувала працювати. І після продажу, акції суттєво подорожчали. Це приклад того, що навіть тривале володіння якісним бізнесом не означає автоматичну відмову від продажу.
А ще Баффет говорив, що «деривативи – це фінансова зброя масового знищення». У листі акціонерам за 2002 рік Баффет назвав деривативи небезпечними інструментами, здатними створити системні ризики для фінансового сектору.
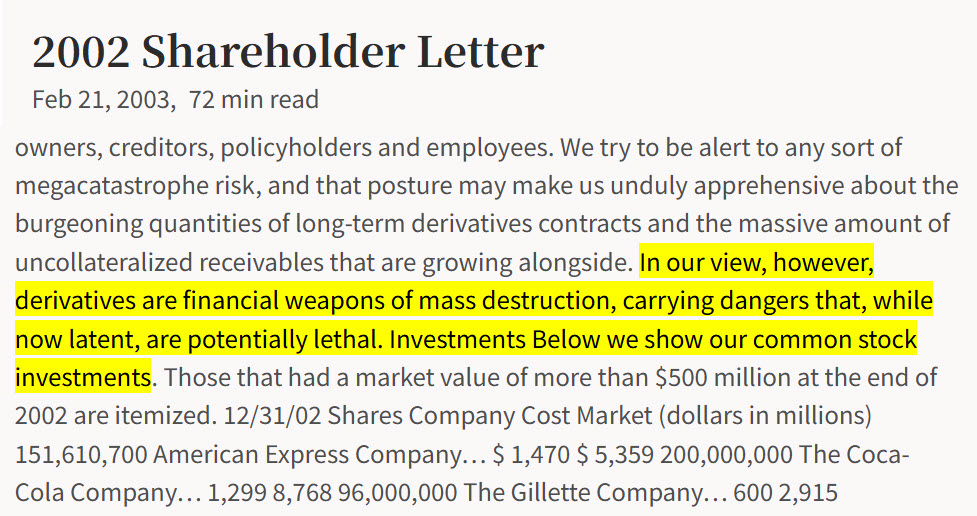
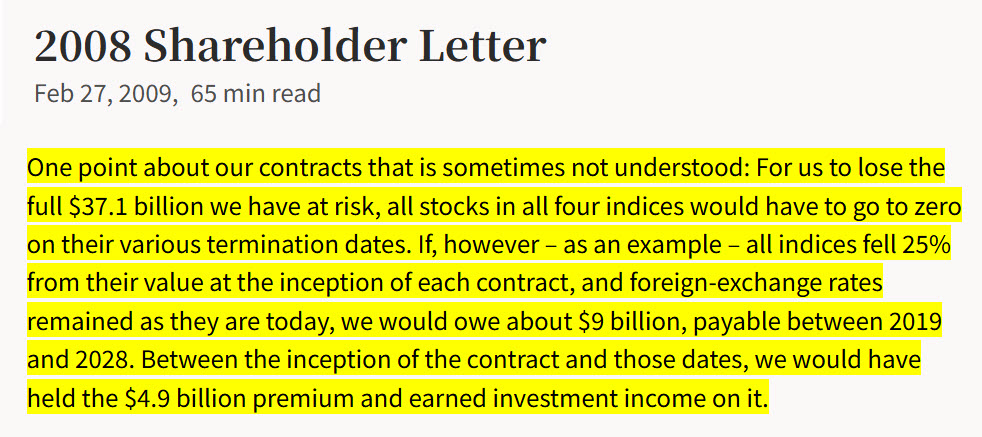
Але, уже на кінець 2008 року Berkshire мала продані довгострокові пут-опціони на фондові індекси з номінальним обсягом 37,1 млрд $ та отримала за них 4,9 млрд $ премій. Причому Баффет особисто ініціював ці угоди. Тобто, Баффет який застерігав від деривативів як класу ризику, використовував їх сам, коли вважав умови вигідними.
Також Баффет не одноразово стверджував, що не прогнозує рецесії та короткострокові рухи фондового ринку. Але великі кризи Berkshire практично завжди зустрічала зі значними резервами ліквідності.
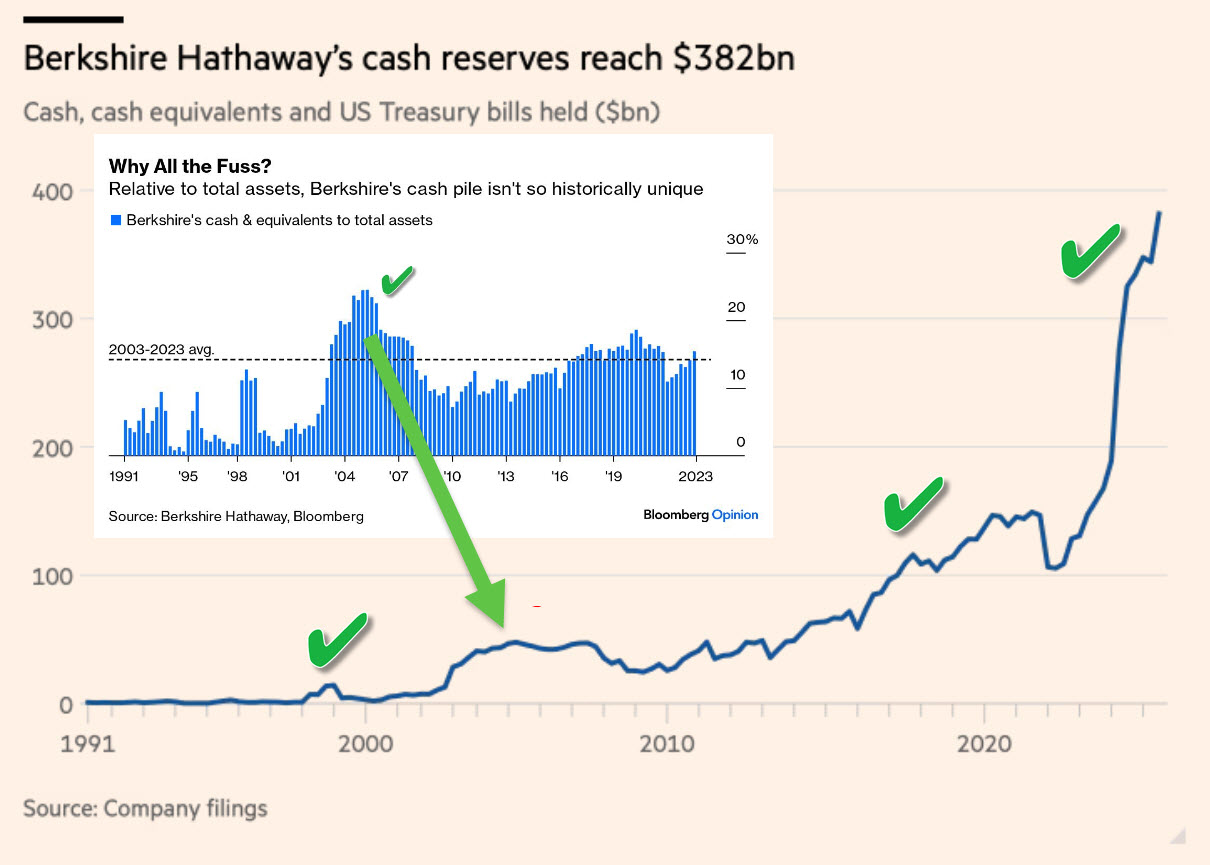
Наприкінці 1998 року, перед крахом дотком-бульбашки, компанія мала понад 15 млрд $ грошових еквівалентів і короткострокових високоякісних паперів. Перед загостренням фінансової кризи 2008 року – 44 млрд $, які згодом дозволили укласти надзвичайно вигідні угоди. Перед пандемічним обвалом 2020 року – близько 128 млрд $. А у 2024 році Баффет знову почав масштабно скорочувати позиції в акціях та накопичувати ліквідність, яка по результатам ІІ кварталу 2026 становить 365 млрд $.
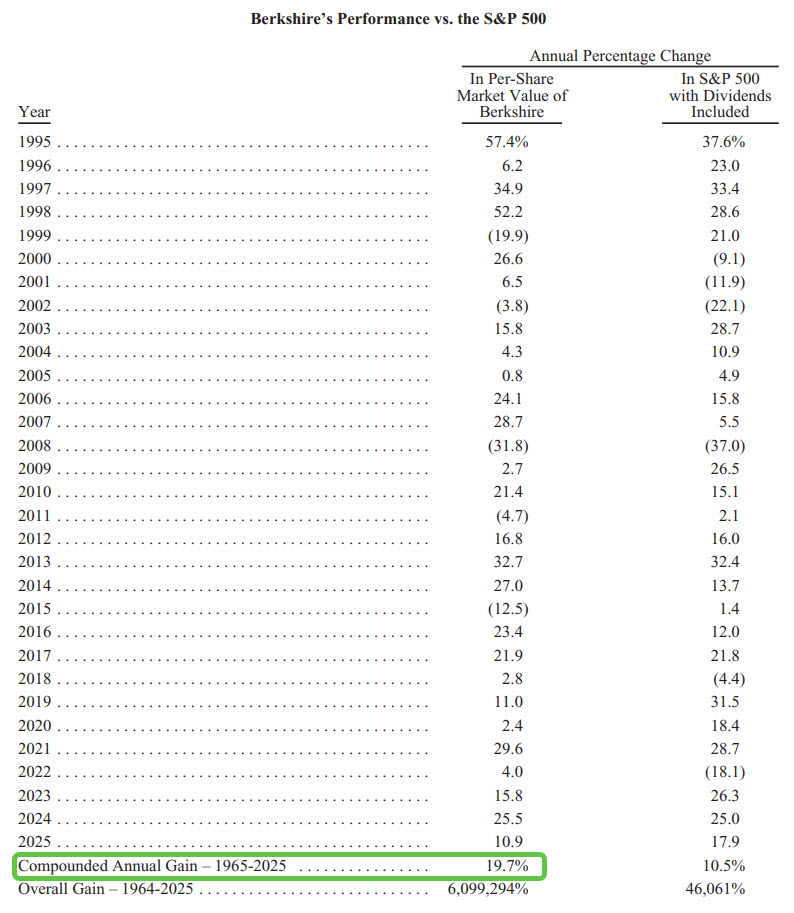
Більше того, такий високий результат портфелю Беркшир в більші мірі складається саме з того, що Баффет скорочував перегріті позиції у акціях, і купував коли ринок уже знижувався, отримуючи найкращі ціни.
Також, Баффет неодноразово радив приватним інвесторам відмовитися від вибору окремих акцій. Його рекомендація , що звичайним інвесторам краще купувати S&P 500.
Але при цьому, сам Баффет створив капітал завдяки активному відбору компаній і концентрованим позиціям. Berkshire не копіювала індекс, а робила великі ставки на окремі бізнеси. Тобто стратегія, яку він рекомендує більшості, абсолютно відрізняється від тієї, яка зробила його мільярдером.
А ще, Баффет застерігає інвесторів від використання кредитного плеча, оскільки навіть правильна інвестиція може завершитися примусовим продажем через борги.
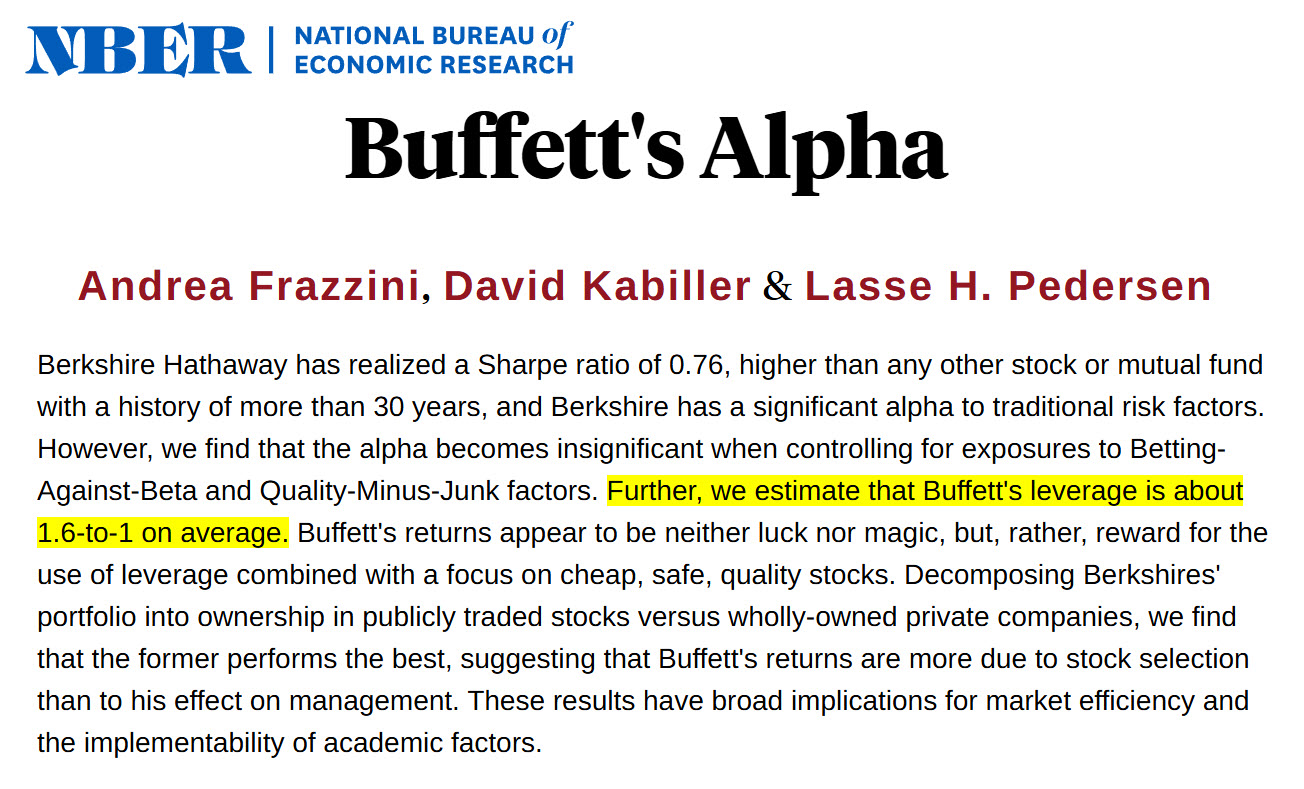
Але дослідження AQR показало, що Баффет історично використовував фінансове плече, яке доходило до 1,6. Тобто умовно на кожні 100 $ власного капіталу Berkshire могла інвестувати до 160 $. Додаткові кошти надходили, зокрема, від страхового бізнесу, який забезпечував дешеве фінансування. Виходить, що Баффет застерігає приватних інвесторів від кредитного плеча, але сам десятиліттями використовував певну його форму для збільшення дохідності.
Ще він говорить, що головне – це правильно оцінити бізнес і придбати його за розумною ціною. Але, він не говорить, що ще правильніше, коли вам дають ексклюзивну угоду.
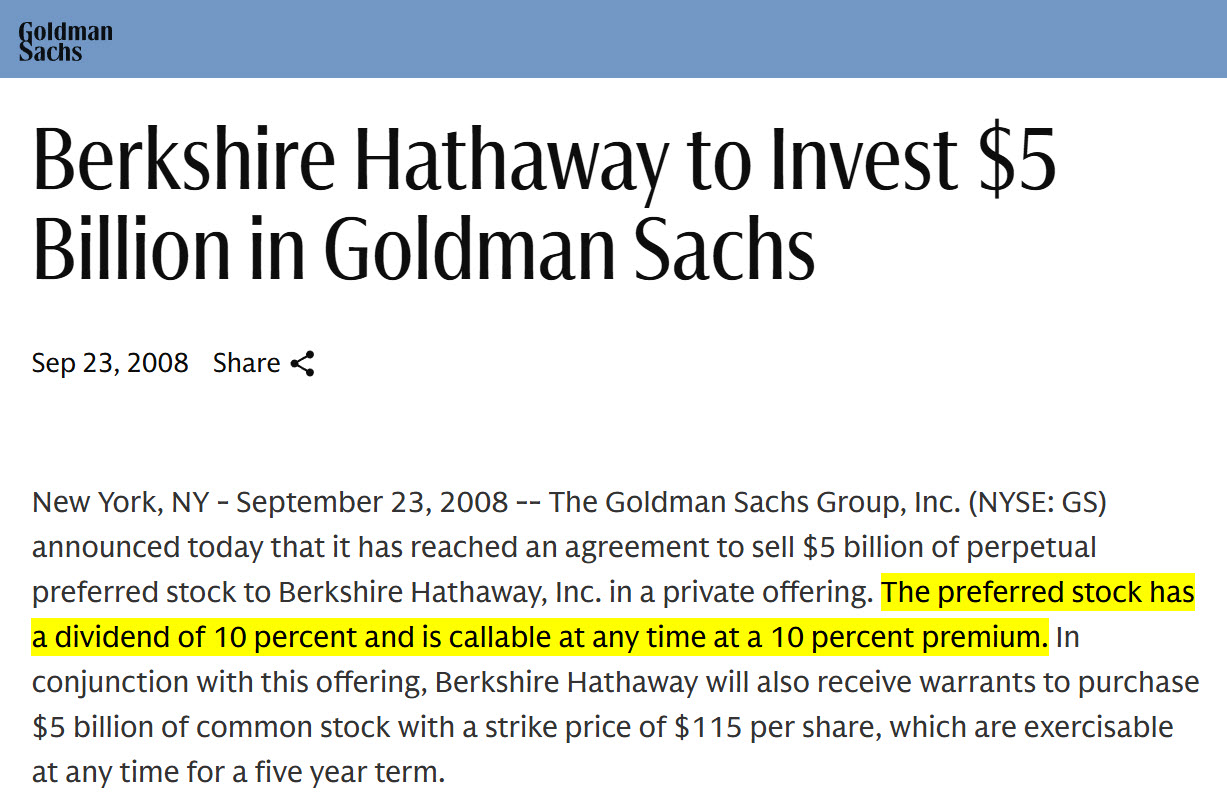
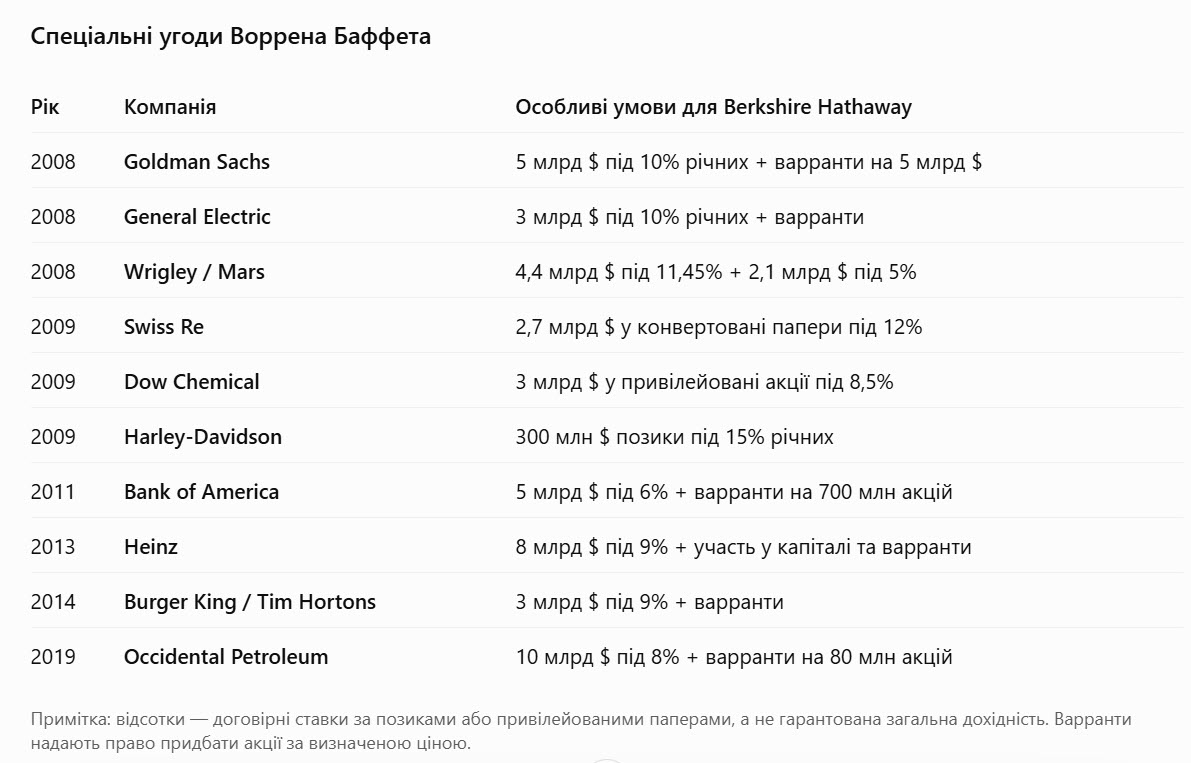
Наприклад, під час кризи 2008 року Баффет інвестував 5 млрд $ у Goldman Sachs, отримавши привілейовані акції з дивідендом 10% і варранти. У 2011 році аналогічна угода з Bank of America принесла 6% дивідендів і право придбати 700 млн акцій за фіксованою ціною. Таких умов звичайний інвестор на біржі отримати не міг. Зрештою, Беркшир регулярно отримувала такі унікальні угоди.
І загалом, у Баффета доволі багато таких суперечностей, але не будемо зосереджуватися виключно на ньому. Давайте поглянемо на Кеті Вуд, засновницю ARK Invest. Та перед тим як продовжимо, хочу розповісти про «Сектор Трійки» – програму регулярної підтримки Третього армійського корпусу.
Механіка проста: замість того, щоб згадувати про донат час від часу, ви можете обрати комфортну суму щомісячної підтримки. А корпус завдяки регулярним внескам краще розуміє, яким ресурсом зможе розпоряджатися наперед і відповідно планувати свої потреби.
При цьому «Сектор Трійки» – це ще й спільнота. Залежно від рівня підписки учасники отримують мерч, бейджі та інші можливості. Тобто це можливість перетворити разовий донат на системну підтримку.
Отож, Кеті Вуд пропагує довгострокове інвестування в революційні технології, які можуть змінити цілі галузі. Тому, в ARK рекомендують інвесторам орієнтуватися на повний ринковий цикл, тобто – від 7 років.
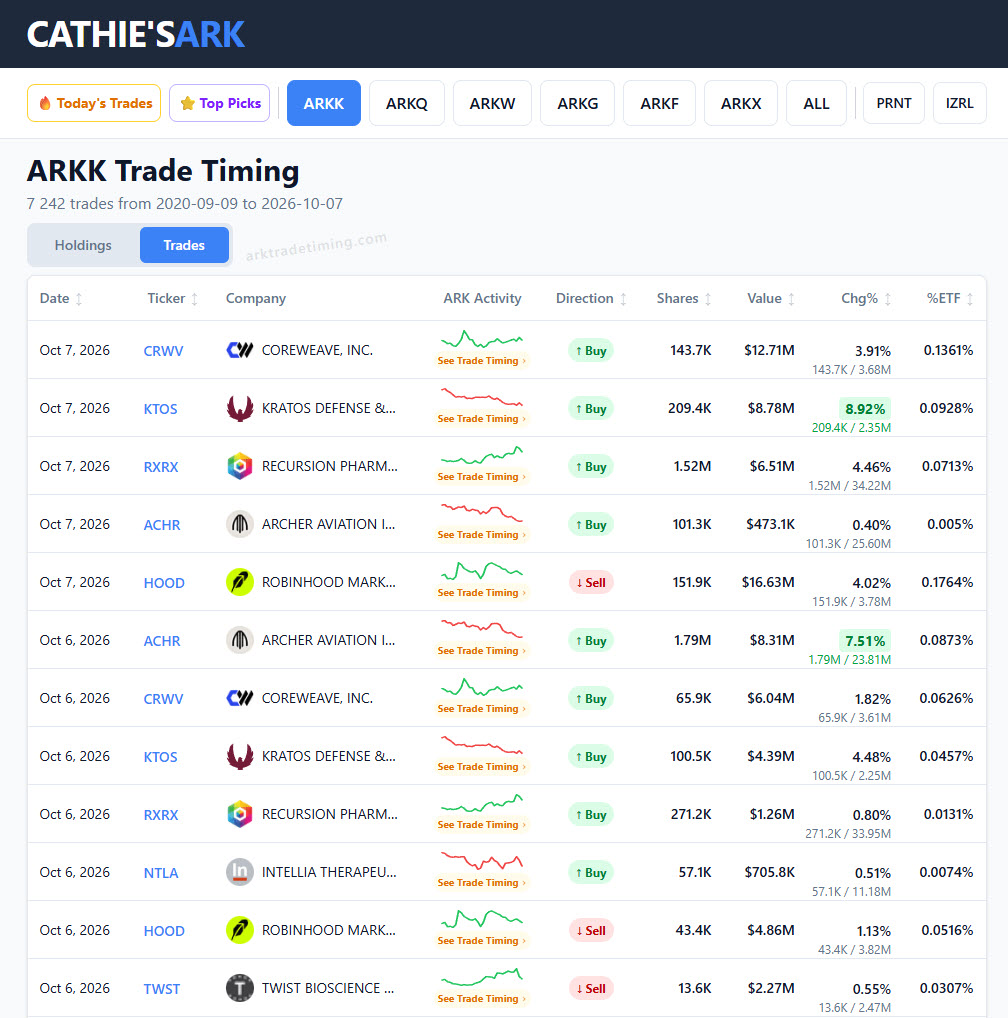
Але в той же час, ARK веде активну торгівлю. На власному сайті компанія визнає, що історична річна оборотність акцій у її стратегії становила близько 70%, хоча оборотність самих назв компаній – лише близько 15%. Тобто ARK роками може зберігати інвестиційну ідею, але регулярно продавати та докуповувати акції залежно від ціни. Це зовсім не те, про що заявляє Кеті Вуд.
ARK роками називала штучний інтелект одним із найсильніших драйверів майбутнього економічного зростання. Більше того, Nvidia була серед ранніх інвестицій фонду, пов’язаних із розвитком ШІ.
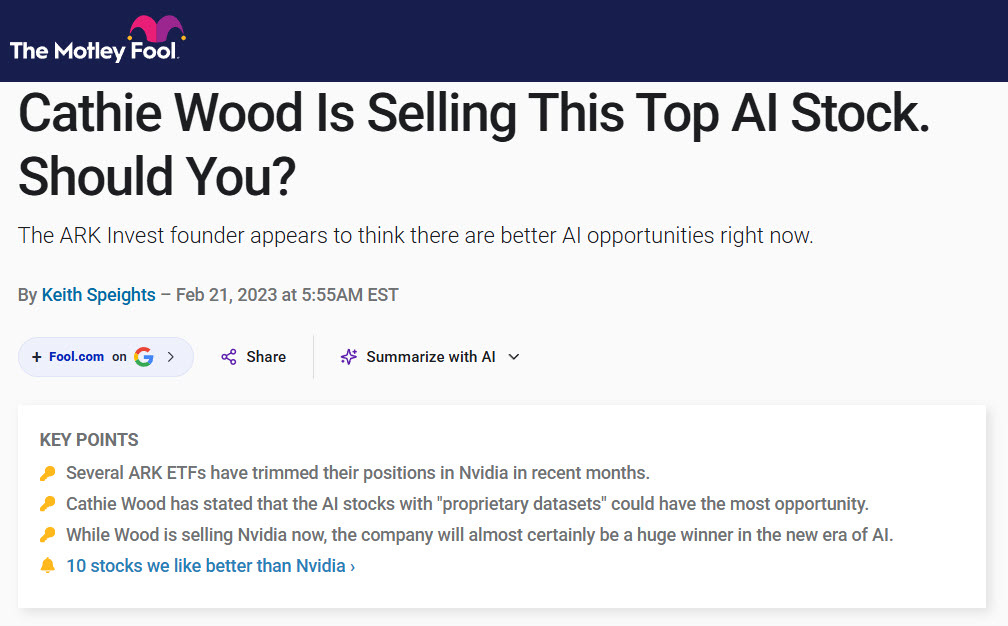
Але, наприкінці 2022-го – на початку 2023 року флагманський фонд ARKK повністю вийшов із Nvidia. І саме після цього акції компанії продемонстрували високе зростання на фоні розвитку генеративного ШІ. Лише протягом 2023 року Nvidia подорожчала приблизно на 239%. І виходить, що фонд, який одним із перших повірив в ШІ, упустив значну частину зростання одного з головних бенефіціарів цієї технології.
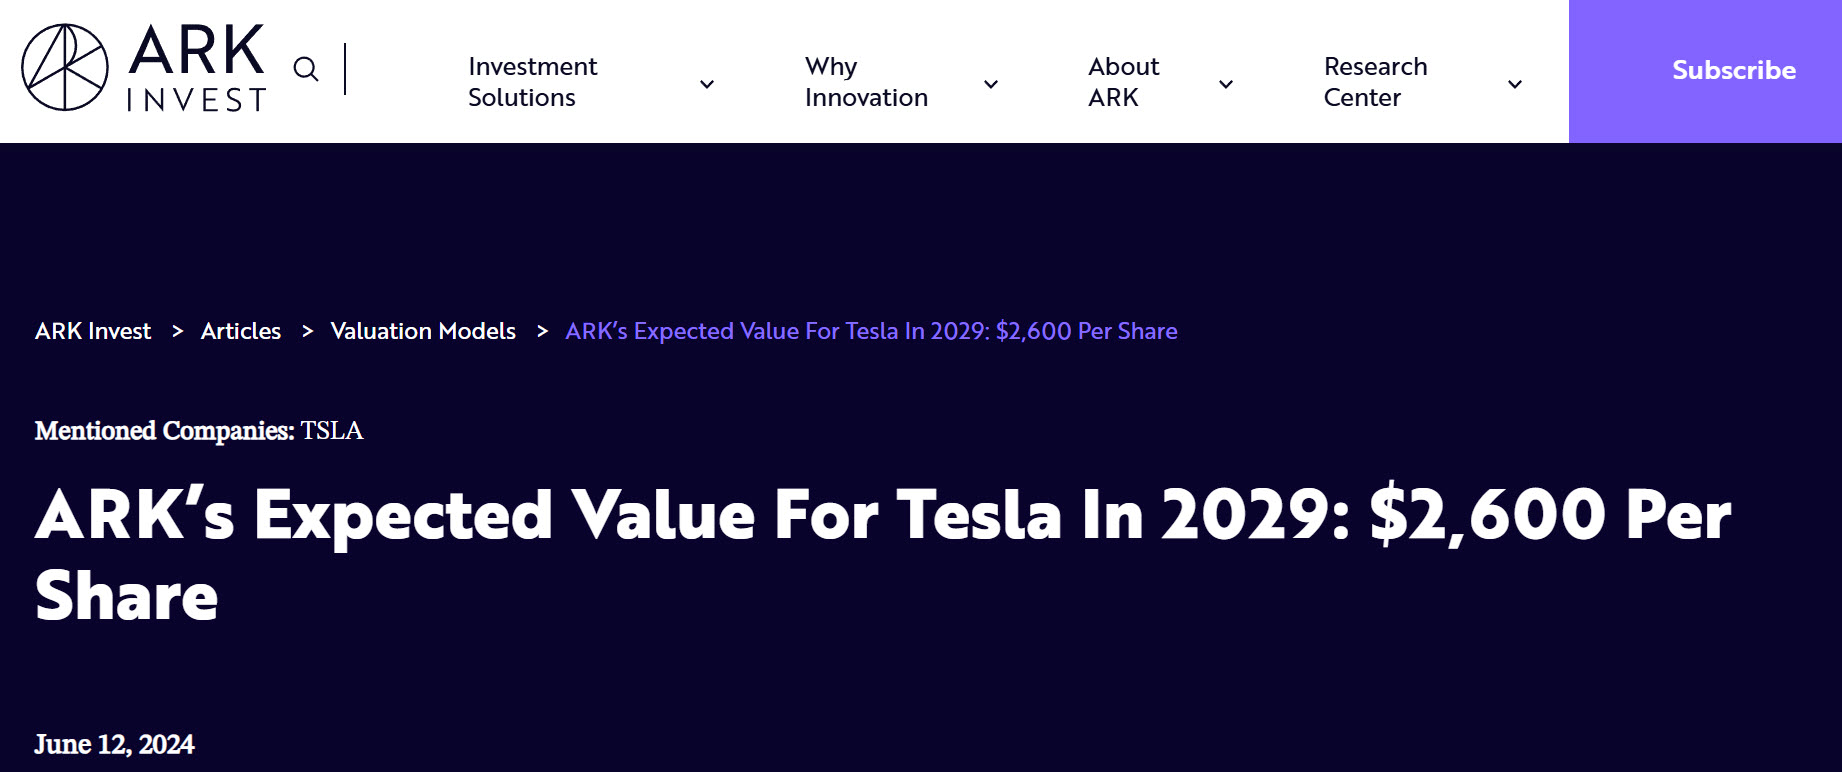
У червні 2024 року ARK представила прогноз вартості Tesla на 2029 рік у 2 600 $ за акцію в базовому сценарії, із потенційним діапазоном приблизно 2 000-3 100.
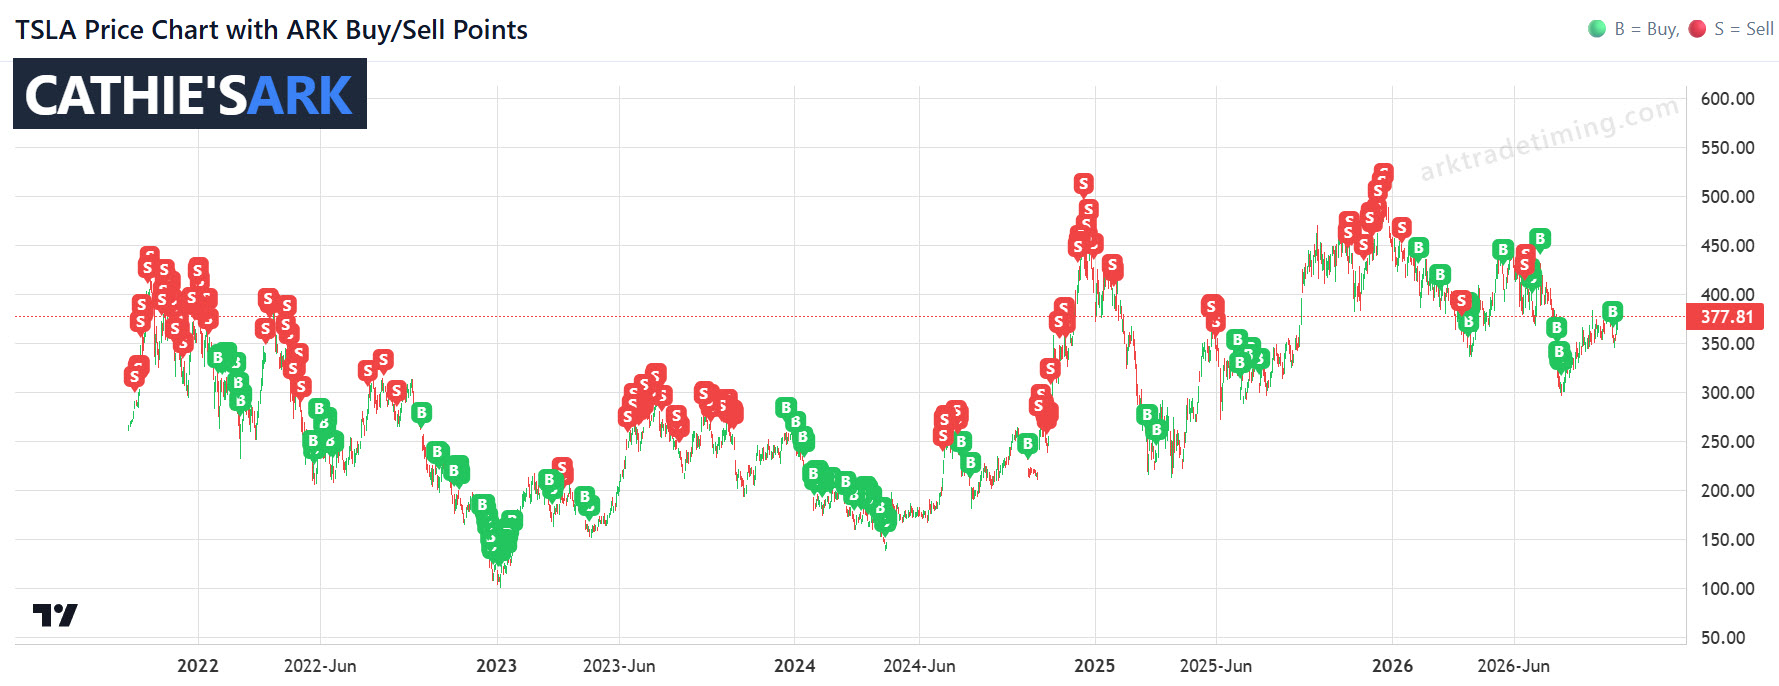
Але, уже в грудні цього ж року, коли Tesla різко подорожчала до 450$, ARK активно скорочувала позицію. Тобто Вуд публічно прогнозує величезний потенціал зростання, але паралельно фіксує частину прибутку й перерозподіляє капітал. Інвестор, який орієнтується виключно на її цільову ціну, може тримати акції, тоді як сама ARK уже зменшує ризик.
А Білл Акман пішов ще далі, те що він робив, уже межує із маніпулюванням. 8 березня 2020 року, у розпал пандемічного обвалу, Білл Акман виступив на CNBC із надзвичайно емоційними попередженнями. Він заявив, що «пекло наближається», попереджав про можливі банкрутства компаній та вимагав негайного закриття американської економіки на 30 днів.
Ще в лютому Pershing Square придбала кредитні дефолтні свопи (CDS), які відповідно дорожчали із-за погіршення ситуації на фінансових ринках. Витративши близько 27 млн $, фонд отримав 2,6 млрд $ від закриття цих позицій – це повністю відповідає його словам. Але вже 12 березня Акман почав продавати цей захист, а на момент того виступу на CNBC, фонд уже скуповував акції Hilton, Starbucks, Restaurant Brands та інших компаній, що обвалилися в ціні.
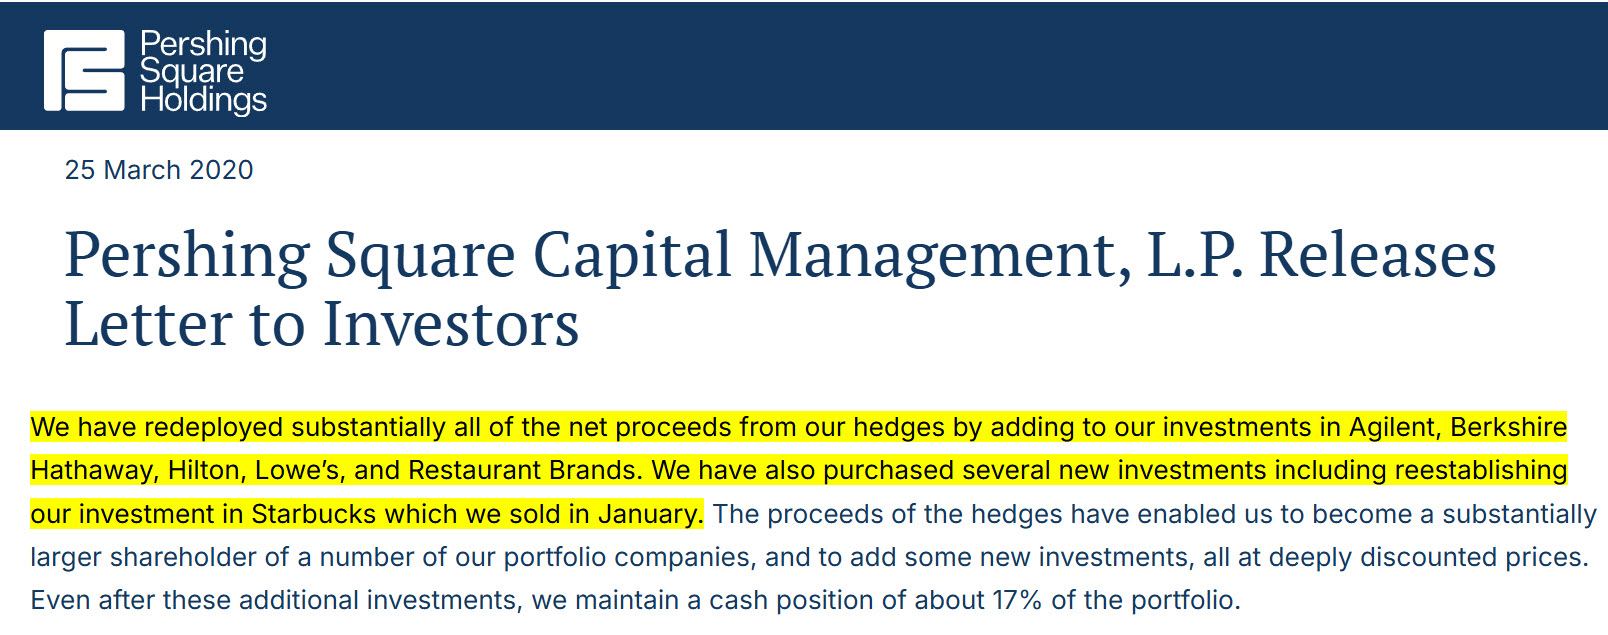
Тобто, виходить парадоксальна ситуація: мільйони глядачів чули попередження про економічну катастрофу, тоді як професійний інвестор уже перейшов до ставки на відновлення ринку. Фактично виходить, що публічний виступ був використаний для підвищення вартості CDS і зниження вартості акцій. Інакше як маніпуляцією, мені важко це назвати.
Досить показовою є ситуація із Джоном Боглом – фактично він є засновником індексного інвестування. Хочу зауважити, що не всі цікаві речі можуть чекати до наступного допису. Тому важливі графіки, цифри, ринкові спостереження та інші прикладні матеріали я регулярно публікую в Telegram-каналі Capitalizator UA. Якщо вам цікаво стежити за моєю аналітикою частіше – посилання є в описі.
Отож, найбільш відомою порадою Джона Богла є «купуйте індексні фонди, і не намагайтеся переграти ринок». Він десятиліттями переконував інвесторів відмовитися від активного управління, та інвестувати в дешеві індексні фонди.
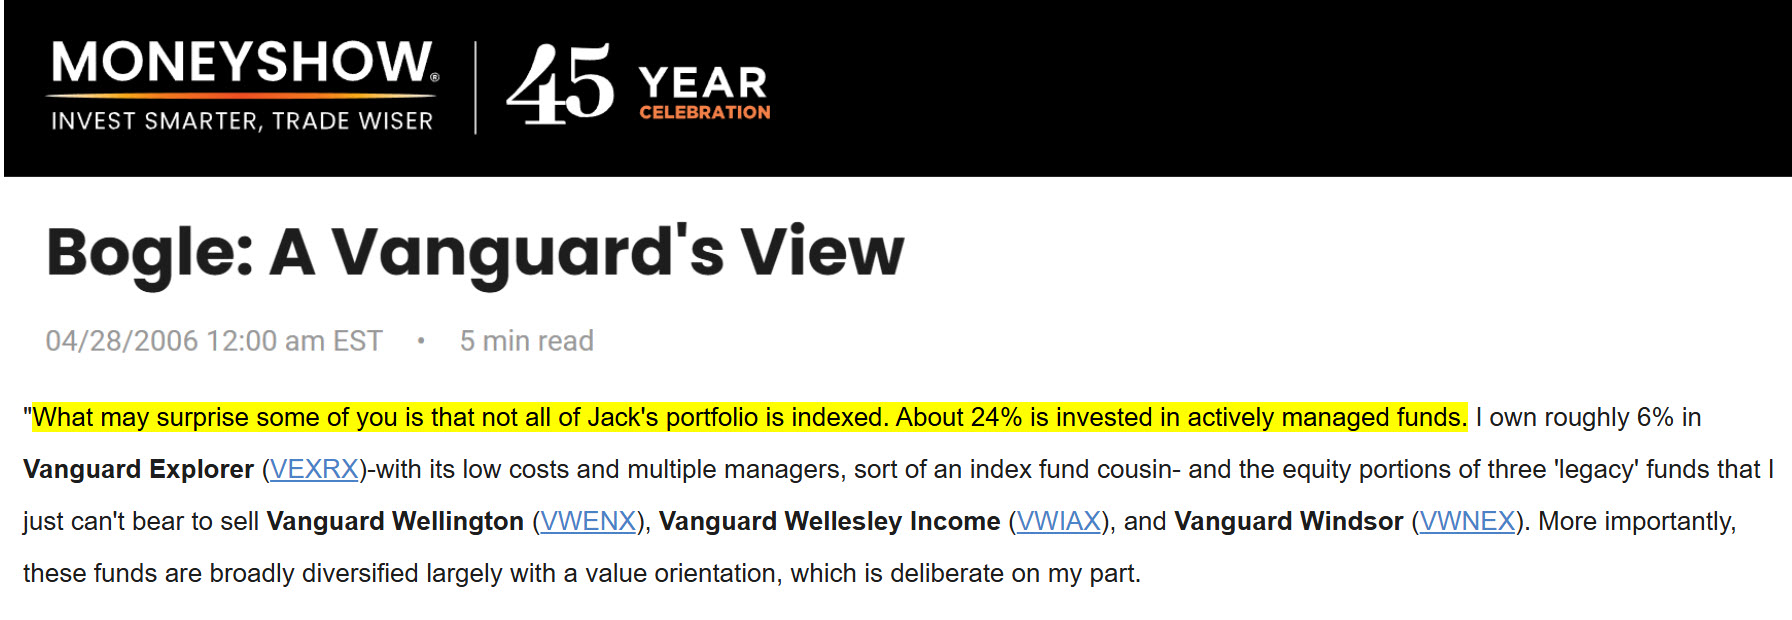
Але його власний портфель не був на 100% індексним. У 2006 році він розповів, що близько 24% його портфеля перебували в активно керованих фондах, і частину цих інвестицій він утримував десятиліттями.
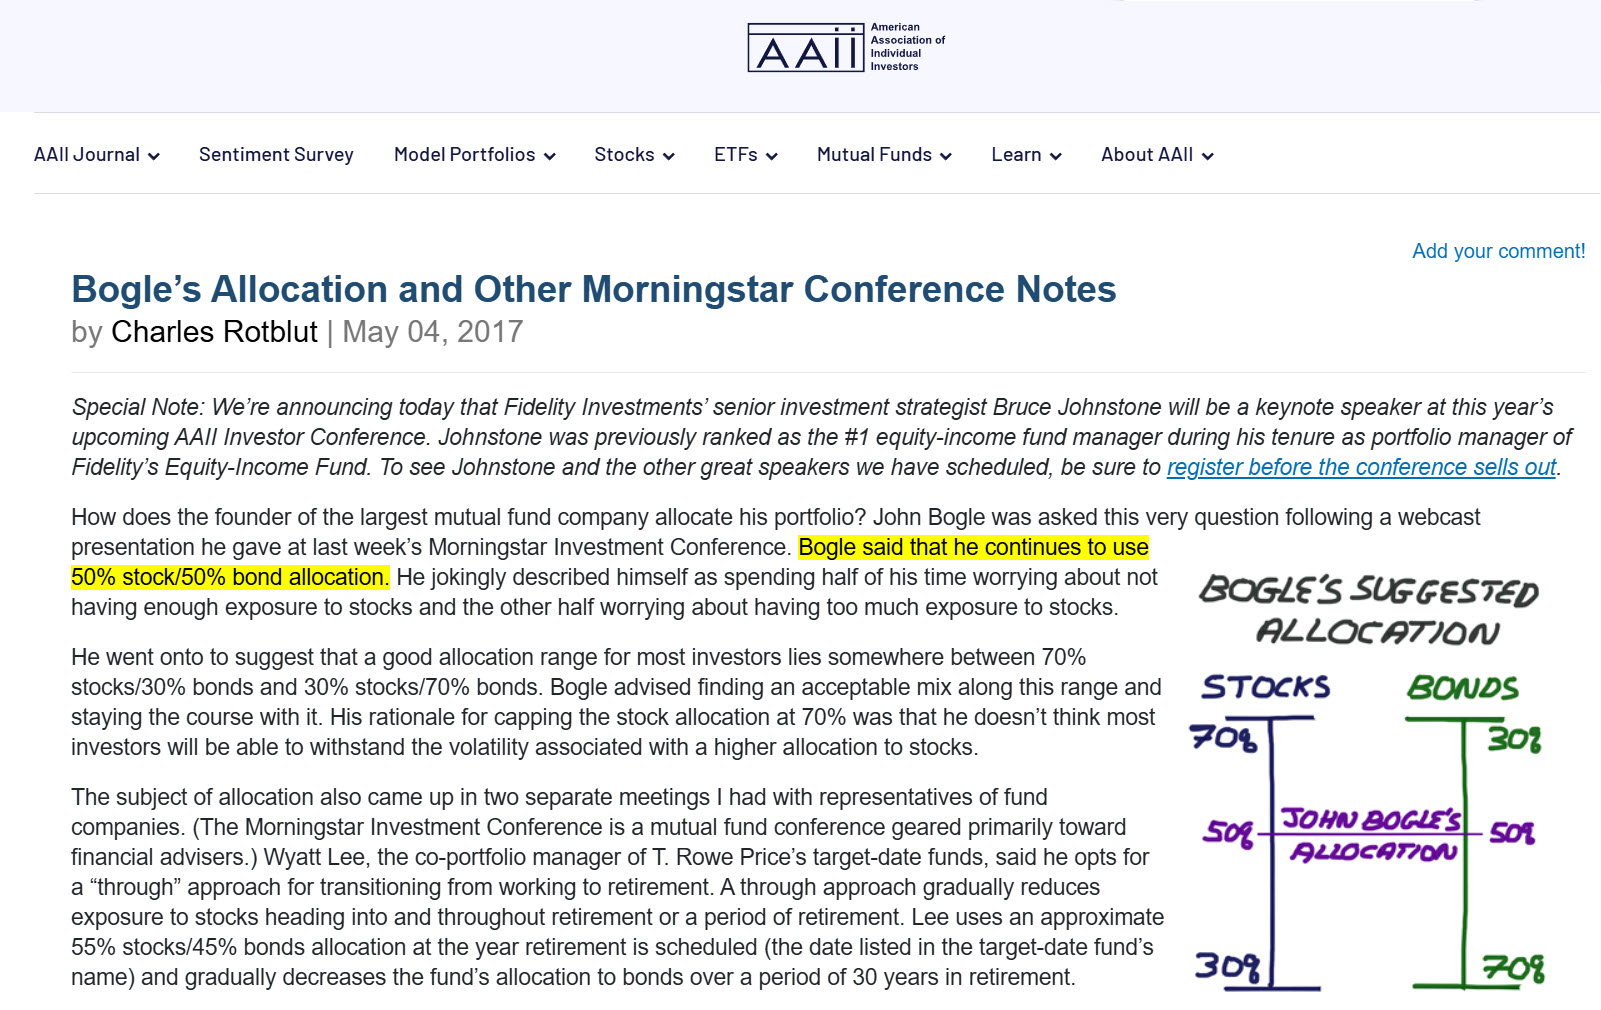
Також, Богл у 2017 році повідомляв, що його інвестиційний портфель приблизно наполовину складався з акцій, а наполовину – з облігацій. Знову ж таки, не співпадає із порадами. І ще у нього була нерухомість, але він не включав її у розрахунок інвестиційного портфелю – доволі зручно.
Узагалі, потрібно зрозуміти, що Богл був продавцем і маркетологом – його ціль продати вам фонд і отримувати комісію. Це дуже гарно проявляється у його книзі «Не вірте цифрам» – це одна із тих рідкісних книг, які я просто не зміг дочитати до кінця. Суцільні маніпуляції, викривлення і маркетинг, і так побудована уся книга.
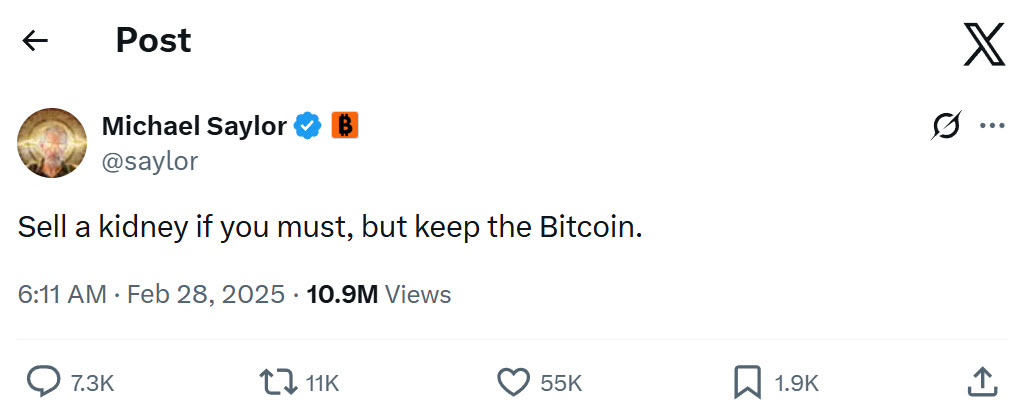
А ще дуже показовим є Майкл Сейлор. Він роками просуває Bitcoin як найкращий інструмент довгострокового збереження капіталу. Його позиція фактично зводиться до принципу: купуйте Bitcoin, накопичуйте і не продавайте.
Та, ще 22 грудня 2022 року MicroStrategy продала 704 BTC за 11,8 млн $ для реалізації податкових збитків. Уже 24 грудня компанія придбала 810 BTC. Тобто навіть Сейлор використовував продаж Bitcoin для фінансової оптимізації, хоча публічно популяризував стратегію постійного накопичення. Але це квіточки.
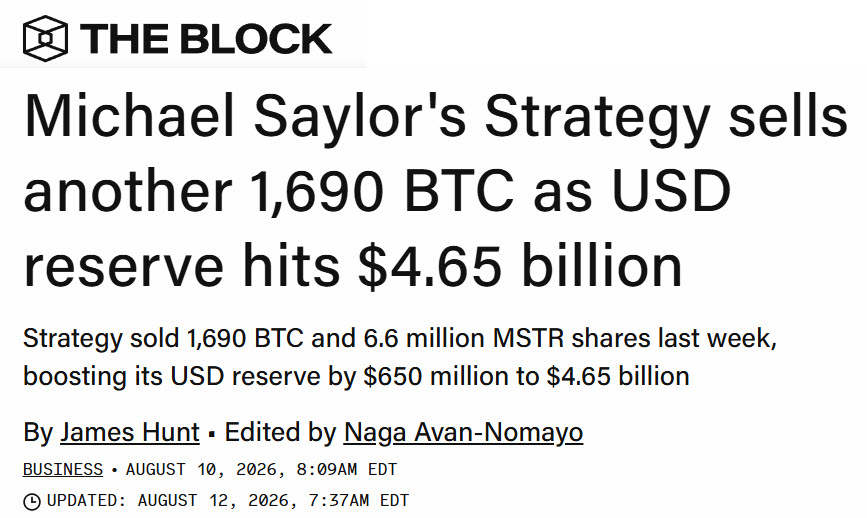
Набагато цікавіші події 2026 року. У другому кварталі Strategy продала 1 395 BTC, у липні – 2 225 BTC приблизно за 135 млн $, а в серпні – 1 690 BTC приблизно за 109 млн $. Ці продажі використовувалися, зокрема, для фінансування дивідендних зобов’язань і викупу привілейованих акцій.
А ще Пітер Тіль просував Bitcoin, коли його фонд уже продавав крипту, Чамат Паліхапітія – просував Virgin Galactic, але продав усі власні акції після IPO, Рей Даліо розповідав «готівка це сміття», але різко змінив думку, Девід Свенсен радив інвестувати у індексні фонди, але його фонд Єльського університету вкладав у непублічні компанії, хедж-фонди, нерухомість і ліс, Джеймі Даймон у 2017-му пообіцяв миттєво звільнити будь-якого трейдера, що торгує біткоїном. Але за тиждень з’ясувалося, що JPMorgan виконує клієнтські замовлення на біткоїн-ноти. І таких історій просто безліч.
Багато хто полюбляє аналізувати портфелі видатних інвесторів, але їх практично не можливо повторити. Тому, давайте поговоримо предметно про найважливіше – чому чужий успіх не можна просто повторити, і на що звертати увагу. Та якщо хочете зазирнути на мою інвестиційну кухню – для цього є Patreon. Там видно не тільки готовий результат, а й те, над чим я працюю зараз: що аналізую, які можливості знаходжу, де змінюю свою думку і які угоди в результаті роблю.
Отож, перше – видатні інвестори в більшості заробляють не на тому, про що говорять. Їхні дії можуть бути діаметрально протилежними словам. Цілі їх публічних заяв та інтерв’ю можуть інколи бути просто маніпулятивними. Тому, гарною практикою буде перевірити попередні заяви із реальними діями, і тільки тоді уже робити висновки.
Напевно більшість публічних поради завжди спрощені до банальностей («інвестуйте в те, що розумієте», «диверсифікуйте», «індексне інвестування», «усереднення вартості» і т.п.). Але реальні прибутки мільярдерів формуються через складні інструменти – деривативи, приватні ексклюзивні угоди, плечі, опціони, і навіть інсайд я б не виключав.
Також, вони купують не просто актив – вони купують співвідношення ризику і прибутку. Два однаково оптимістичні інвестори в одному актив можуть мати різні позиції через різну ціну входу. І нагадаю, що крупним інвесторам, із-за обсягу угод, часто доступні кращі ціни ніж на ринку, не говорячи про запізнення інформації у формі 13F.
Їхній портфель – це не тільки те, що ви бачите. Звіти 13F не відображають короткі позиції, більшість облігацій, готівку та похідні інструменти. А це означає, що якщо ви за кимось слідкуєте, то маєте розуміти, що ви працюєте із неповною інформацією.
А це означає, що вони можуть заробляти і тоді, коли їхні прогнози не справджуються. Якщо позиція захеджована, падіння активу не обов’язково означає збиток усього портфеля. Але звичайний інвестор не побачить цього.
Потрібно також усвідомити, що багато відомих інвесторів – це перш за все управляючі активами, чий дохід залежить від комісії за управління (AUM), а не лише від успішності ставок. Тому, їхні публічні виступи – це часто просто маркетинг для залучення нових грошей у фонд, а не безкоштовна мудрість для глядачів.
Тобто, якщо хочете зберегти і примножити власний капітал, то почніть відходити від банальних порад, і вчіться як насправді заробляють видатні інвестори.
Якщо вам цікавий такий контент, підписуйтесь на телеграм-канал та youtube-канал.
 Доступ до прикладного інвестиційного контенту:
- Прикладна і розширена аналітика
- Угоди в реальному часі (із поясненням логіки та обговоренням)
- Склад моїх портфелів та перспектив для угод
- Пряме спілкування
- Цикл матеріалів із власного досвіду “Свідомий інвестор” (в розробці)
- Регулярні практичні матеріали
Мій брокер фондового ринку:
 Freedom24 (інвестую із цим брокером уже більше 5 років) – ліцензований брокер, із простою реєстрацією, зручною інвестиційною платформою та україномовною підтримкою.
Прямий доступ до акцій, ETF та опціонів на американських, європейських і азійських ринках.
Реєструючись за цим посиланням, ви отримаєте у подарунок акцію однієї із публічних компаній (детальніше тут).
Інвестування завжди пов’язане з ризиком втрати капіталу
Найкраща криптобіржа, якою я користуюсь:
Відкрити рахунок на OKX зі знижкою на комісію у 20% пожиттєво>>>
Реєструючись за цими посиланнями, ви не тільки отримуєте знижки і бонуси, але і підтримуєте розвиток проекту Capitalizator UA!
💰 Безкоштовний веб застосунок “Розумні Гроші”>>>
🤖 Алгоритмічний трейдинг і торгові боти – AlgoTrading UA>>>
Відео версія:
Дякую вам за увагу і до зустрічі у наступних дописах. З повагою, Олександр Янчак. Capitalizator UA.